Frühpensionierung Bau: So funktioniert die FAR-Rente 2026
In einer Minute
Mit der FAR-Rente kannst du im Bauhauptgewerbe ab 60 aufhören zu arbeiten. Sie läuft bis zur AHV und beträgt im Jahr 65 Prozent deines letzten vereinbarten Jahreslohns plus 6’000 Franken, 2026 höchstens 6’006 Franken im Monat. Seit Juli 2025 brauchst du dafür 20 Beitragsjahre in den letzten 25 Jahren, die letzten sieben ohne Unterbruch.
Viele Seiten schreiben noch von «70 Prozent des Lohns» und von 15 Beitragsjahren. Das Erste ist eine Faustregel, das Zweite gilt seit dem 1. Juli 2025 nicht mehr. Und fast nirgends steht, was die FAR-Rente nicht abdeckt: deine AHV-Beiträge bis 65 und das Sparen in der Pensionskasse. Wir haben alles aus dem Gesamtarbeitsvertrag (GAV FAR), dem Reglement und den Merkblättern der Stiftung FAR zusammengetragen, Stand Oktober 2026, und mit Beispielen nachgerechnet.
Was der FAR ist und für wen er gilt
FAR steht für «flexibler Altersrücktritt im Bauhauptgewerbe». Der Baumeisterverband und die Gewerkschaften GBI (heute Unia) und Syna haben ihn 2002 vereinbart, seit Juli 2003 gilt er, und noch im selben Jahr kam Baukader Schweiz dazu. Grundlage ist der GAV FAR, den der Bundesrat für allgemeinverbindlich erklärt hat. Er gilt also für jeden Betrieb in seinem Bereich, auch wenn der Chef in keinem Verband ist.
Unterstellt sind Betriebe im Hoch-, Tief-, Strassen- und Untertagbau, im Aushub und Abbruch, Steinhauer und Pflästerer, Fassadenbau (ausser an der Gebäudehülle), Abdichtung und Isolation, Betonsanierung, Asphalt und Unterlagsböden sowie der Gleisbau. Betonbohren und -schneiden zählt laut Stiftung FAR nur, wenn der Betrieb Mitglied im Baumeisterverband ist, weil dieser Teil nicht allgemeinverbindlich erklärt wurde. Als Person gehörst du dazu, wenn du dort auf der Baustelle oder in einem Hilfsbetrieb arbeitest: als Polier, Vorarbeiter, Maurer, Strassenbauer, Bauarbeiter mit oder ohne Fachausweis, Maschinist, Chauffeur oder Magaziner. Nicht dazu gehören Bauführer und anderes leitendes Personal, das technische und kaufmännische Personal sowie Kantine und Reinigung. Für viele Betriebe im Wallis und in der Waadt gelten eigene Kassen, solange sie mindestens gleichwertige Leistungen bieten.
Temporär auf dem Bau
Zeiten, in denen dich ein Personalverleiher in einen FAR-Betrieb geschickt hat, zählen als Beitragsjahre, wenn deine Funktion unter den GAV fällt und die Beiträge für dich bezahlt wurden. Kontrolliere deshalb, ob auf deinen Lohnabrechnungen der FAR-Abzug steht. Fehlen die Beiträge, zählt die Zeit nicht. Das gilt auch für Einsätze vor April 2006: Bis dann mussten Personalverleiher noch keine FAR-Beiträge abrechnen. Die nächste Frage ist, ob du genug Jahre beisammen hast.
Wer bekommt die FAR-Rente?
Du bekommst die volle Rente, wenn du 60 Jahre alt bist, das AHV-Alter noch nicht erreicht hast, in den letzten 25 Jahren mindestens 20 Jahre in einem FAR-Betrieb gearbeitet und Beiträge bezahlt hast, die letzten sieben davon ohne Unterbruch, und wenn du dann definitiv aufhörst zu arbeiten. So steht es in Art. 13 des Reglements FAR, gültig für alle Renten, die ab dem 1. Juli 2025 beginnen.
Oft liest man, es brauche «20 Jahre am Stück». Das stimmt nicht. Die 20 Jahre dürfen irgendwo im Fenster von 25 Jahren liegen. Nur die letzten sieben vor dem Rentenbeginn müssen lückenlos sein. Genau dort passieren die teuren Fehler: Wer mit 56 für ein Jahr in einen Betrieb wechselt, der nicht unter den GAV FAR fällt, bekommt mit 60 keine Rente, auch mit 30 Baujahren davor. Er muss warten, bis er wieder sieben Jahre am Stück beisammen hat, in diesem Fall bis 64.
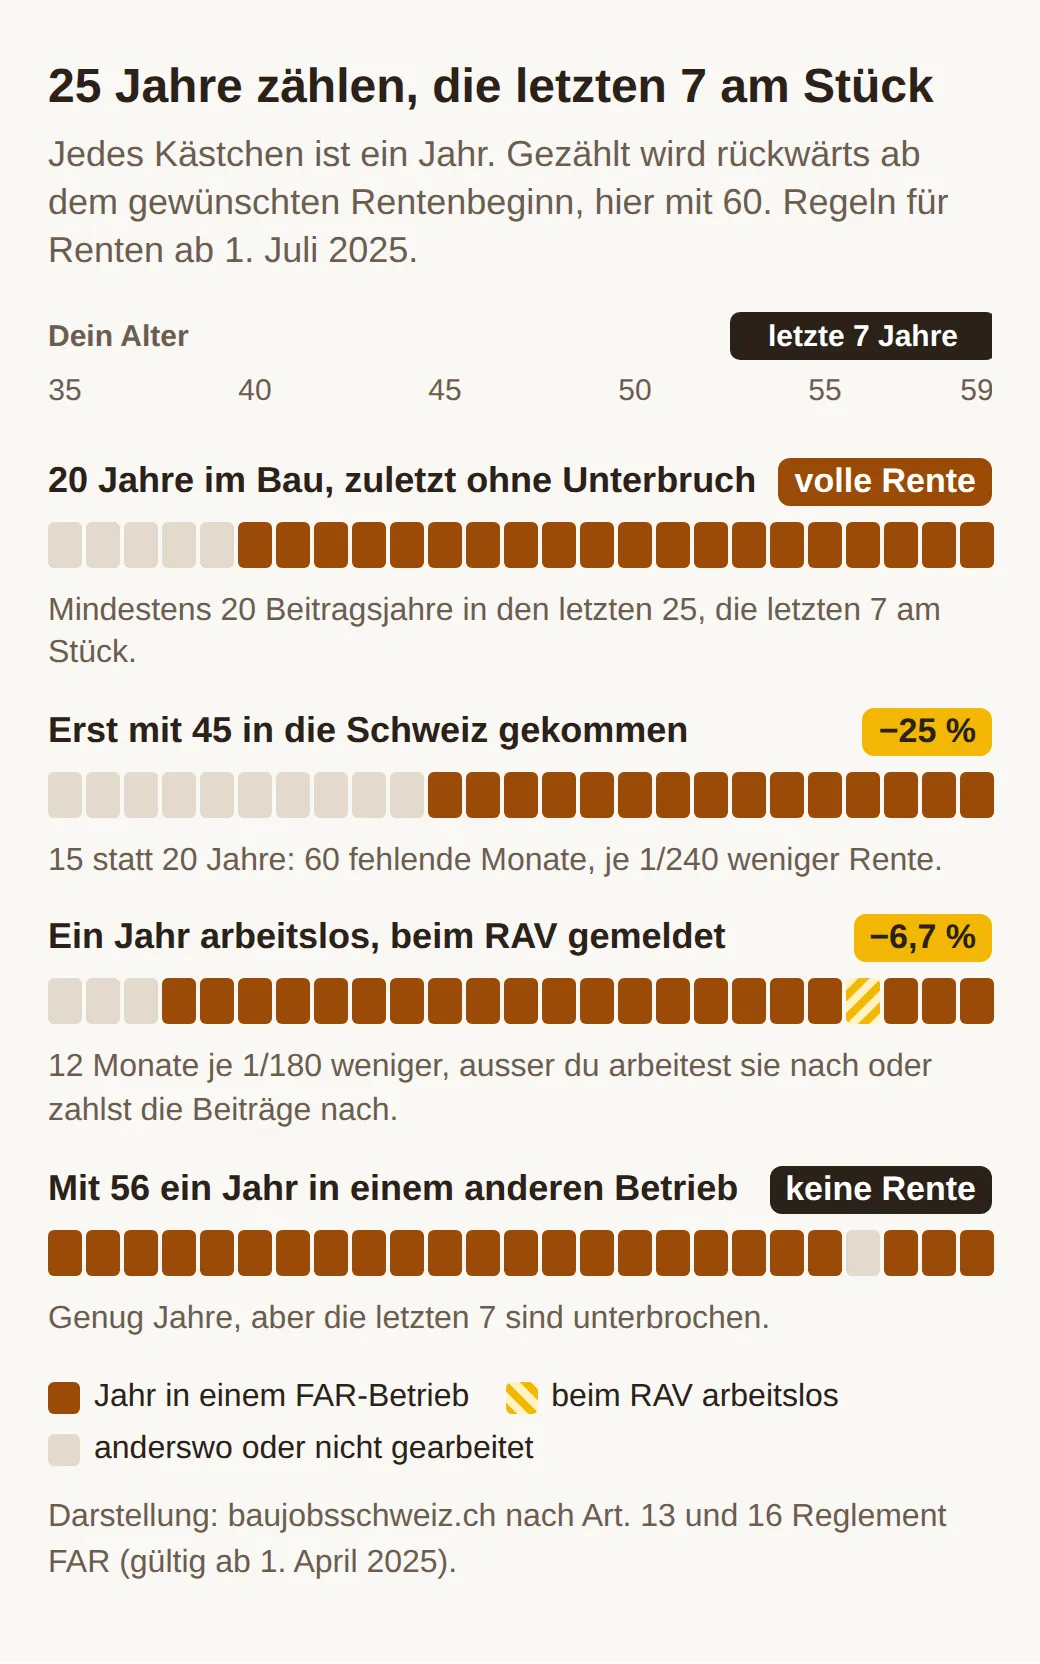
Ein paar Ausnahmen machen die Regel weicher. Bist du in den letzten sieben Jahren arbeitslos geworden und beim RAV gemeldet, dürfen es höchstens zwei Jahre sein. Die fehlende Zeit kannst du nacharbeiten oder die Arbeitgeber- und Arbeitnehmerbeiträge dafür nachzahlen. Sonst wird die Rente um 1/180 pro fehlenden Monat gekürzt, ein Jahr kostet also 6,7 Prozent. Ein unbezahlter Urlaub von höchstens sechs Monaten unterbricht die sieben Jahre in der Regel nicht, wenn er nicht im letzten Jahr vor der Rente liegt, du danach beim gleichen Arbeitgeber weiterarbeitest und in der Zeit nichts verdienst. Die Rente wird dann für die Dauer des Urlaubs gekürzt.
Wer Teilzeit, saisonal oder wegen einer IV-Teilrente nur zum Teil gearbeitet hat, bekommt ein Jahr voll angerechnet, wenn er mindestens 50 Prozent in einem FAR-Betrieb gearbeitet hat. Bei Invalidität gilt das nur bis zu einer halben IV-Rente. Die Rente selbst wird für Teilzeitjahre aber anteilmässig gekürzt.
Fehlt dir nur wenig, kann der Stiftungsrat in Einzelfällen trotzdem eine Rente zusprechen, wenn du vorwiegend im Bauhauptgewerbe gearbeitet hast. Er verlangt dann die fehlenden Beiträge nach und kann die Rente kürzen.
Wie viel zahlt die FAR-Rente?
Die volle Rente sind 65 Prozent deines Rentenbasislohns plus 6’000 Franken im Jahr, geteilt durch zwölf. Der Rentenbasislohn ist der vereinbarte Jahreslohn des letzten Beschäftigungsjahres, ohne Zulagen und ohne Überstunden. Hat dein vereinbarter Monatslohn in den letzten drei Jahren von einem Jahr zum nächsten um mehr als fünf Prozent geschwankt, nimmt die Stiftung den Durchschnitt dieser 36 Monate.
Nach oben gibt es zwei Grenzen. Die Rente darf nicht höher sein als 80 Prozent des Rentenbasislohns und nicht höher als das 2,2-Fache der maximalen AHV-Altersrente. Für 2026 nennt die Stiftung FAR deshalb eine Höchstrente von 6’006 Franken im Monat. Die Zahl geht auf, wenn man die neue 13. AHV-Rente einrechnet: 13 Mal 2’520 Franken, mal 2,2, geteilt durch zwölf. Bis Ende 2025 galt das 2,4-Fache von zwölf AHV-Renten, das ergab 6’048 Franken. Die Senkung des Faktors gleicht die 13. AHV-Rente aus, damit die Grenze in Franken etwa gleich bleibt.
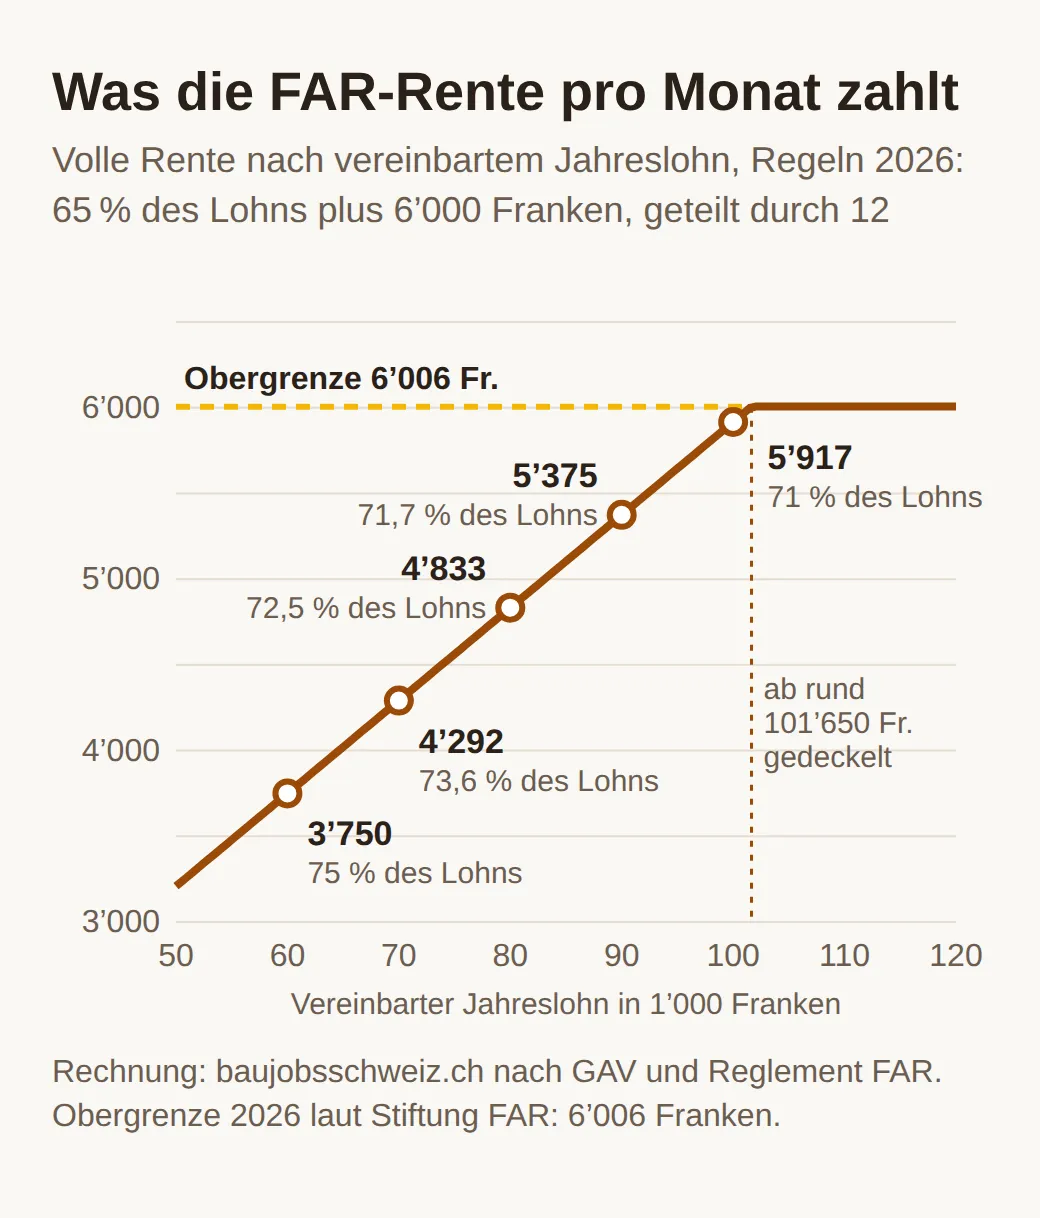
Ein Beispiel: Bei einem vereinbarten Jahreslohn von 80’000 Franken rechnest du 65 Prozent davon, also 52’000 Franken, plus 6’000 Franken. Das sind 58’000 Franken im Jahr oder 4’833 Franken im Monat, gut 72 Prozent des Lohns. Bei 60’000 Franken Lohn sind es 3’750 Franken oder 75 Prozent, bei 100’000 Franken 5’917 Franken oder 71 Prozent. Daher kommt die Faustregel mit den 70 Prozent: Wer wenig verdient, liegt dank dem festen Sockel von 6’000 Franken darüber. Die 80-Prozent-Grenze greift erst unter 40’000 Franken Jahreslohn, bei einer Vollzeitstelle auf dem Bau also kaum. Die Höchstrente erreichst du ab rund 101’650 Franken.
Eine Falle gibt es beim Pensum: Reduzierst du im letzten Jahr vor der Rente, darf die Rente nicht höher sein als 90 Prozent deines letzten, ans Pensum angepassten Monatslohns, 13. Monatslohn eingerechnet.
Was fehlende Jahre kosten
Hast du mindestens zehn, aber keine 20 Beitragsjahre in den letzten 25 Jahren, bekommst du eine gekürzte Rente. Pro fehlenden Monat fällt 1/240 weg, pro fehlendes Jahr also ein Zwanzigstel. Das trifft vor allem alle, die erst mit Mitte 40 in die Schweiz oder auf den Bau gekommen sind. Mit 15 Jahren fehlen 60 Monate, die Rente sinkt um 25 Prozent: Aus 4’833 Franken werden 3’625. Mit zwölf Jahren fehlen 96 Monate, das sind 40 Prozent weniger, also 2’900 Franken.
Wie hart das trifft, zeigt ein Fall, den SRF im Juli 2025 beschrieben hat. Ein Chauffeur einer Baufirma wollte Ende Juli 2025 in Frühpension gehen. Nach den neuen Regeln bekommt er statt rund 5’000 Franken noch etwa 3’500 Franken. Am meisten störte ihn, dass es für ihn keine Übergangsregel gab. Vor dem 1. Juli 2025 reichten 15 Jahre innerhalb von 20 für die volle Rente, und gekürzt wurde mit 1/180 pro Monat.
Für alle, die den Stichtag knapp verpasst haben, gilt laut dem Merkblatt zu den Sanierungsmassnahmen eine Unterscheidung: Hättest du schon vor dem 1. Juli 2025 in Rente gehen können, gelten für die Zahl der Jahre die alten Bedingungen, auch wenn du später gehst. Die neuen Regeln für den Aufschub und die Pensionskasse gelten dagegen für jede Rente, die ab diesem Datum tatsächlich beginnt.
Lohnt es sich, später zu gehen?
Wer die Rente aufschiebt, bekommt jeden Monat mehr: 5 Prozent ab sechs Monaten Aufschub, 10 Prozent ab einem Jahr, 15 Prozent ab anderthalb und 20 Prozent ab zwei Jahren, gezählt ab dem Tag, an dem du erstmals Anspruch gehabt hättest. Der Zuschlag kommt laut Reglement erst nach den Obergrenzen dazu. Wer schon die Höchstrente hat, kommt mit zwei Jahren Aufschub also auf 7’207 Franken im Monat.
Was das in Franken heisst, haben wir für einen gleichbleibenden Jahreslohn von 80’000 Franken gerechnet, mit frühestem Rentenbeginn im Monat nach dem 60. Geburtstag und 60 Monaten bis zur AHV mit 65:
| Rentenbeginn | Zuschlag | Rente pro Monat | FAR-Geld bis 65 |
|---|---|---|---|
| mit 60 | keiner | 4’833 Fr. | 290’000 Fr. |
| mit 60½ | 5 % | 5’075 Fr. | 274’050 Fr. |
| mit 61 | 10 % | 5’317 Fr. | 255’200 Fr. |
| mit 61½ | 15 % | 5’558 Fr. | 233’450 Fr. |
| mit 62 | 20 % | 5’800 Fr. | 208’800 Fr. |
Die Summe der FAR-Renten sinkt also mit jedem Aufschub. Dafür verdienst du in dieser Zeit deinen vollen Lohn, zahlst weiter in die Pensionskasse ein und musst weniger Jahre AHV als Nichterwerbstätiger bezahlen. Steigt dein Lohn noch, zählt der neue: Massgebend ist das letzte Einkommen vor dem tatsächlichen Rentenbeginn. Die Zahl der Beitragsjahre und eine allfällige Kürzung legt die Stiftung dagegen auf den Zeitpunkt fest, an dem du erstmals Anspruch hattest. Würde dein Weiterarbeiten fehlende Jahre auffüllen, bekommst du entweder diese Verbesserung oder den Zuschlag, je nachdem, was für dich günstiger ist.
Was du einzahlst und wie sicher das Geld ist
Von deinem Lohn gehen 2,25 Prozent an die Stiftung FAR, dein Arbeitgeber zahlt 6 Prozent dazu. Gerechnet wird auf dem AHV-pflichtigen Lohn bis zum Höchstlohn der Unfallversicherung. Bei 80’000 Franken Jahreslohn sind das für dich 1’800 Franken im Jahr oder 150 Franken im Monat, für den Arbeitgeber 4’800 Franken. Der Arbeitgeberbeitrag stieg am 1. April 2025 von 5,5 auf 6 Prozent.
Laut Information zur Unterdeckung vom September 2026 lag der Deckungsgrad Ende 2015 bei 101,4 Prozent und Ende 2025 noch bei 62,9 Prozent. Seit 2006 kommen viele Babyboomer ins Rentenalter, während die Lohnsumme, auf der die Beiträge erhoben werden, kaum gewachsen ist. 2025 zahlte die Stiftung rund 520 Millionen Franken an Leistungen aus und nahm rund 494 Millionen an Beiträgen ein.
Für dich als künftigen Rentner zählt vor allem eines: Die Stiftung finanziert jede neue Rente beim Start für die ganze Laufzeit und stellt das Geld zurück. Nach eigenen Angaben könnte sie ihre zugesprochenen Renten so selbst dann voll bezahlen, wenn sie ihre Tätigkeit einstellen müsste. Der Experte der Stiftung rechnet damit, dass die Massnahmen von 2025 bis 2036 wieder über 100 Prozent führen, und empfiehlt derzeit keine weiteren.
Unsicher ist dagegen, welche Regeln gelten, wenn du in ein paar Jahren gehst. Die Höhe deiner Rente richtet sich nach den Bestimmungen bei deinem Rentenbeginn. Änderungen der Verbände treten frühestens sechs Monate nach ihrem Beschluss in Kraft. Weicht der Deckungsgrad um 20 Prozent oder mehr von der Prognose vom Oktober 2024 ab, kommen laut GAV nur noch tiefere Leistungen oder höhere Arbeitnehmerbeiträge in Frage. Den GAV FAR selbst können die Verbände frühestens auf Ende 2034 kündigen, mit zehn Jahren Frist.
So meldest du dich an
Das Gesuch muss spätestens sechs volle Monate vor dem gewünschten Rentenbeginn bei der Stiftung FAR sein. Die früheste Rente beginnt im Monat nach deinem 60. Geburtstag, das Gesuch für diesen Termin muss also sechs Monate vor dem Geburtstag dort sein. Kommt es zu spät, verschiebt sich die Rente um genau die Verspätung. So läuft es laut Leistungsgesuch-Seite und Wegleitung:
- Lass dich beraten, wenn du willst. Die Anlaufstellen von Unia, Syna und Baukader Schweiz helfen gratis beim Formular. Über dein Gesuch entscheiden sie nicht.
- Sprich mit deinem Arbeitgeber und vereinbare mit ihm das Austrittsdatum für den Fall, dass das Gesuch gutgeheissen wird. Kündige noch nicht und stimme keiner Auflösung zu.
- Sammle Kopien der Unterlagen, die die Wegleitung aufzählt: unter anderem den Auszug aus deinem AHV-Konto, Lohnabrechnungen und Lohnausweise, Arbeitsverträge oder Zeugnisse der letzten 25 Jahre und den letzten Vorsorgeausweis deiner Pensionskasse.
- Schick das ausgedruckte und unterschriebene Formular eingeschrieben an Stiftung FAR, Obstgartenstrasse 19, 8006 Zürich. E-Mail und Online-Formulare nimmt die Stiftung nicht an.
- Innert drei Monaten nach den vollständigen Unterlagen kommt der Leistungsentscheid mit deiner Rente und dem erlaubten Verdienst, eine Kopie geht an deinen Arbeitgeber. Bist du nicht einverstanden, kannst du ihn innert 30 Tagen schriftlich überprüfen lassen.
- Schick die «Definitive Anmeldung» spätestens einen Monat vor dem Rentenbeginn zurück, mit der Bestätigung deines Austritts durch den Arbeitgeber oder das RAV. Vorher zahlt die Stiftung nichts.
Die Rente kommt dann jeden Monat um den 25. auf ein Bank- oder Postkonto in der Schweiz. Achte vorher auf deine Ferien und Überstunden: Lässt du dir in den letzten sechs Monaten mehr als einen Monatslohn davon auszahlen, verschiebt sich der Rentenbeginn um jeden vollen Monat. Die Stiftung empfiehlt, höchstens 21 Ferientage oder 176 Stunden offen zu lassen. Und nach dem letzten Arbeitstag bist du nicht mehr gegen Unfall versichert. Melde das deiner Krankenkasse, damit sie die Unfalldeckung in die Grundversicherung aufnimmt.
Die Lücke bei der AHV
Mit dem Ende deiner Stelle zahlt niemand mehr AHV-Beiträge für dich. Bis zum AHV-Alter (65, für Frauen der Jahrgänge 1961 bis 1963 drei bis neun Monate früher) musst du deshalb selbst AHV-Beiträge als Nichterwerbstätiger bezahlen, darauf weist die Stiftung FAR in ihrer Broschüre für FAR-Rentner ausdrücklich hin. Gehst du in dem Jahr in Frühpension, in dem du 58 wirst, oder später, bleibst du bei deiner bisherigen Ausgleichskasse. Sonst meldest du dich bei der Ausgleichskasse deines Wohnkantons.
Wie viel du zahlst, hängt laut AHV-Merkblatt 2.03 von deinem Vermögen und deinem Renteneinkommen ab. Die Ausgleichskasse zählt das Vermögen und das 20-Fache deines jährlichen Renteneinkommens zusammen und liest den Beitrag in einer Tabelle ab. Zum Renteneinkommen gehören laut Merkblatt «Renten und Pensionen aller Art», also auch die FAR-Rente. Bei Verheirateten nimmt die Kasse für jeden die Hälfte von Vermögen und Renteneinkommen des Paars. Der Mindestbeitrag liegt 2026 bei 530 Franken im Jahr. Unser Beispiel für eine alleinstehende Person: 4’833 Franken FAR-Rente sind 58’000 Franken im Jahr, mal 20 ergibt 1’160’000 Franken. Mit 50’000 Franken Erspartem sind es 1’210’000 Franken, das ergibt laut Tabelle 2’438 Franken im Jahr, dazu Verwaltungskosten von höchstens 5 Prozent. Auf fünf Jahre gerechnet sind das gut 12’000 Franken. Dein Guthaben in der Pensionskasse oder auf einem Freizügigkeitskonto zählt nicht als Vermögen. Lässt du es dir aber als Kapital auszahlen, liegt es danach auf deinem Konto.
Arbeitet deine Frau oder dein Mann und zahlt mindestens 1’060 Franken AHV-Beiträge im Jahr, musst du selbst nichts bezahlen. Sonst gilt: Zahlst du nicht, fehlen dir Beitragsjahre, und jedes fehlende Jahr kürzt deine AHV-Rente laut Merkblatt 3.01 in der Regel um mindestens 1/44, ein Leben lang. Fünf Jahre Lücke wären über elf Prozent weniger AHV.
Die Lücke in der Pensionskasse
Die zweite Lücke kommt leiser. Früher zahlte die Stiftung FAR während der Frühpension Altersgutschriften in die Pensionskasse, ab 2019 schon von 18 auf 6 Prozent gekürzt. Für Renten, die ab dem 1. Juli 2025 beginnen, ist das laut Merkblatt zur Weiterversicherung ersatzlos gestrichen. Zwischen 60 und 65 zahlt also niemand mehr in dein Altersguthaben ein. Wie gross die Lücke für dich ist, zeigt dein Vorsorgeausweis: Vergleiche das Guthaben, das er dir mit 65 voraussagt, mit dem Stand, den du mit 60 hättest.
Was mit deinem Guthaben passiert, hängt von deiner Kasse ab. Erlaubt ihr Reglement, dass du bleibst, führst du entweder nur die Sparversicherung weiter oder Sparen und Risikoversicherung zusammen. Die Stiftung FAR zieht die Verwaltungs- und Risikokosten der Kasse dann monatlich von deiner Rente ab. Bei der Pensionskasse SBV zahlen FAR-Rentner laut Stiftung FAR weder Risikoprämien noch Verwaltungskosten. Kannst du nicht bleiben, hast du vier Wege: das Altersguthaben vorzeitig als Kapital beziehen, als Rente beziehen, auf ein Freizügigkeitskonto überweisen oder eine Mischung. Auf einem Freizügigkeitskonto kannst du das Geld später nur als Kapital beziehen. Und eine vorzeitige Pensionskassenrente, die nicht lebenslang gekürzt ist, zieht die Stiftung von der FAR-Rente ab. Eine gekürzte Rente darfst du dagegen behalten, ebenso eine vorbezogene und deshalb gekürzte AHV-Rente.
Frag deine Pensionskasse deshalb vor dem Gesuch, ob du bleiben kannst, was es kostet und was dir die Varianten mit 65 bringen. In die Säule 3a einzahlen kannst du ab der Frühpension grundsätzlich nicht mehr, ausser du hast daneben noch ein Erwerbseinkommen.
Was du neben der FAR-Rente verdienen darfst
Ganz aufhören musst du nicht, aber die Grenzen sind eng. Massgebend ist die Eintrittsschwelle der Pensionskasse, die laut Bundesamt für Sozialversicherungen 2026 wie 2025 bei 22’680 Franken liegt. In einem FAR-Betrieb darfst du bis zu diesem Betrag im Jahr verdienen, ohne dass etwas passiert. Bis 30 Prozent darüber, also bis 29’484 Franken, ist es noch erlaubt, aber die Hälfte des Betrags über 22’680 Franken wird dir von der Rente abgezogen. Ausserhalb des Bauhauptgewerbes oder als Selbständiger liegt die Grenze bei der Hälfte, 11’340 Franken. Arbeitest du in beiden Bereichen, darf das Total die Grenze für den Bau nicht überschreiten. Die Beträge stammen aus dem Merkblatt Erlaubter Verdienst, gerechnet wird mit dem Bruttolohn samt 13. Monatslohn und Ferienentschädigung.
Hattest du schon mehr als drei Jahre vor der Rente einen Nebenverdienst, darfst du ihn zusätzlich im bisherigen Umfang weiterführen. Bei einer Vollzeitstelle ist er laut Reglement auf die Hälfte deines Hauptlohns begrenzt, in jedem Fall auf 50’000 Franken im Jahr. Die Stiftung kontrolliert jeweils Anfang Jahr das Vorjahr. Verdienst du zu viel, zahlst du beim ersten Mal den Überverdienst zurück, beim zweiten Mal zusätzlich eine halbe Monatsrente, ab dem dritten Mal eine ganze. Bei Schwarzarbeit verlierst du den Anspruch ganz, und schon bezahlte Renten fordert die Stiftung zurück.
Was du jetzt tun kannst
Mit Mitte 50 lohnt sich ein Blick auf deine Jahre. Bestell den Auszug aus deinem AHV-Konto und zähle, wie viele Jahre du in den letzten 25 Jahren in FAR-Betrieben gearbeitet hast. Prüfe, ob dein heutiger Betrieb wirklich unterstellt ist. Und vor allem: Wechsle in den letzten sieben Jahren nicht in einen Betrieb ausserhalb des GAV FAR.
Wenn du die Stelle wechseln musst
Such gezielt bei Baufirmen, etwa im Kanton Zürich oder im Kanton Bern, und frag im Gespräch nach, ob der Betrieb FAR-Beiträge abrechnet.
Mit 59 geht es um Fristen
Für eine Rente ab 60 muss das Gesuch mit 59½ bei der Stiftung sein. Frag vorher deine Pensionskasse, ob du bleiben kannst, und die Ausgleichskasse, welche AHV-Beiträge auf dich zukommen. Mit diesen zwei Zahlen und dem Leistungsentscheid rechnest du nach, ob ein halbes oder ganzes Jahr länger arbeiten für dich aufgeht.
Häufige Fragen
- Kann ich mit der FAR-Rente ins Ausland ziehen?
- Ja. Die Stiftung FAR braucht dann eine Abmeldebestätigung deiner Gemeinde und deine vollständige Adresse im Ausland. Die Rente geht grundsätzlich auf ein Bank- oder Postkonto in der Schweiz, Ausnahmen sind unter bestimmten Voraussetzungen möglich. Ziehst du in ein Land ohne Doppelbesteuerungsabkommen mit der Schweiz, zieht die Stiftung die Quellensteuer direkt von der Rente ab.
- Was passiert mit der FAR-Rente, wenn ich sterbe?
- Die Stiftung FAR ergänzt die Hinterlassenenrenten, die deine Familie von anderen Versicherungen erhält. Für Witwe oder Witwer stockt sie bis auf 60 Prozent deiner FAR-Rente auf, für jedes Kind mit AHV-Waisenrente um weitere 20 Prozent, zusammen höchstens auf 100 Prozent. Die Ergänzung endet an dem Tag, an dem du das AHV-Alter erreicht hättest.
- Bekomme ich als Bauführer eine FAR-Rente?
- Nein. Bauführer gehören zum leitenden Personal, das der GAV FAR ausschliesst. Dasselbe gilt für alle, die im Handelsregister als Prokurist, Geschäftsführer, Verwaltungsrat oder ähnlich eingetragen sind oder mehr als 20 Prozent am Betrieb halten, selbst wenn sie daneben auf der Baustelle mitarbeiten. Auch technisches und kaufmännisches Personal ist nicht unterstellt.
- Was bekomme ich, wenn ich mit 55 meine Stelle im Bau verliere?
- Findest du innert zwei Jahren wieder eine Stelle in einem FAR-Betrieb und bist in der Zwischenzeit beim RAV gemeldet, bleibt die FAR-Rente in Reichweite, mit einer Kürzung, die du nacharbeiten oder nachzahlen kannst. Scheidest du dagegen zwischen 50 und 60 unfreiwillig und endgültig aus dem Bau aus, nach 20 Jahren in FAR-Betrieben und den letzten sieben ohne Unterbruch, gibt es eine Härtefallleistung: in der Regel 1’000 Franken pro Baujahr, einbezahlt in deine Pensionskasse. Du musst sie innert vier Jahren anmelden, danach gibt es keine weitere FAR-Leistung.
- Ich bin krank, wenn die FAR-Rente beginnen soll. Was gilt?
- Solange du Krankentaggeld bekommst, kündige nicht, sonst gefährdest du den Anspruch gegenüber der Versicherung. Bist du ganz arbeitsunfähig, beginnt die FAR-Rente erst, wenn sie höher ist als das Taggeld, wenn dir eine IV-Rente zugesprochen wird oder wenn das Taggeld ausgeschöpft ist. Das Gesuch reichst du trotzdem sechs Monate vor dem geplanten Beginn ein.