Retraite anticipée dans la construction : rente FAR 2026
En une minute
Avec la rente FAR, vous pouvez arrêter de travailler dès 60 ans dans le secteur principal de la construction. Elle est versée jusqu'à l'âge de la retraite AVS et s'élève, par an, à 65 % de votre dernier salaire annuel convenu plus 6’000 francs, au maximum 6’006 francs par mois en 2026. Depuis juillet 2025, il faut pour cela 20 années de cotisation au cours des 25 dernières années, dont les sept dernières sans interruption.
Beaucoup de sites parlent encore de « 70 % du salaire » et de 15 années de cotisation. Le premier n'est qu'une règle empirique, le second ne vaut plus depuis le 1er juillet 2025. Et presque nulle part on ne lit ce que la rente FAR ne couvre pas : vos cotisations AVS jusqu'à 65 ans et l'épargne dans la caisse de pension. Nous avons tout rassemblé à partir de la convention collective (CCT RA), du règlement et des mémentos de la Fondation FAR, état octobre 2026, et refait les calculs avec des exemples.
Ce qu'est la FAR et à qui elle s'applique
FAR vient de l'allemand « flexibler Altersrücktritt », la retraite flexible ; en français, on parle de la retraite anticipée (RA) dans le secteur principal de la construction. La Société Suisse des Entrepreneurs (SSE) et les syndicats SIB (aujourd'hui Unia) et Syna ont conclu cet accord en 2002, il s'applique depuis juillet 2003, et Cadres de la construction suisse y a adhéré la même année. La base est la CCT RA, que le Conseil fédéral a déclarée de force obligatoire. Elle s'applique donc à toute entreprise de son champ d'application, même si le patron n'est membre d'aucune association.
Sont soumises les entreprises du bâtiment, du génie civil, des travaux souterrains et de la construction de routes, du terrassement et de la démolition, de la taille de pierre et du pavage, des travaux de façades (sauf l'enveloppe du bâtiment), de l'isolation et de l'étanchéité, de l'assainissement du béton, de l'asphaltage et des chapes, ainsi que de la construction de voies ferrées. Le forage et le sciage de béton ne comptent, selon la Fondation FAR, que si l'entreprise est membre de la SSE, parce que cette partie n'a pas été déclarée de force obligatoire. En tant que travailleur, vous êtes concerné si vous y travaillez sur les chantiers ou dans un atelier : contremaître, chef d'équipe, maçon, constructeur de routes, ouvrier de la construction avec ou sans connaissances professionnelles, machiniste, chauffeur ou magasinier. Ne sont pas concernés les chefs de chantier et les autres cadres dirigeants, le personnel technique et administratif, ni le personnel de cantine et de nettoyage. En Valais et dans le canton de Vaud, beaucoup d'entreprises relèvent de leurs propres caisses, tant qu'elles offrent des prestations au moins équivalentes.
Temporaire dans la construction
Les périodes pendant lesquelles une agence de travail temporaire vous a placé dans une entreprise soumise à la CCT RA comptent comme années de cotisation, si votre fonction entre dans le champ de la CCT et que les cotisations ont été payées pour vous. Vérifiez donc que la déduction FAR figure sur vos fiches de salaire. Sans cotisations, la période ne compte pas. Cela vaut aussi pour les missions d'avant avril 2006 : jusqu'à cette date, les agences n'avaient pas encore à verser de cotisations FAR. Reste à savoir si vous avez réuni assez d'années.
Qui a droit à la rente FAR ?
Vous touchez la rente complète si vous avez 60 ans, n'avez pas encore atteint l'âge de la retraite AVS, avez travaillé et cotisé au moins 20 ans dans une entreprise soumise à la CCT RA au cours des 25 dernières années, dont les sept dernières sans interruption, et si vous cessez alors définitivement de travailler. C'est ce que prévoit l'art. 13 du règlement RA, valable pour toutes les rentes qui commencent à partir du 1er juillet 2025.
On lit souvent qu'il faudrait « 20 ans d'affilée ». C'est faux. Les 20 années peuvent se situer n'importe où dans la période de 25 ans. Seules les sept dernières avant le début de la rente doivent être sans interruption. C'est précisément là que se commettent les erreurs coûteuses : qui passe une année, à 56 ans, dans une entreprise non soumise à la CCT RA n'a pas de rente à 60 ans, même avec 30 ans de chantier derrière lui. Il doit attendre d'avoir de nouveau sept ans d'affilée, en l'occurrence jusqu'à 64 ans.
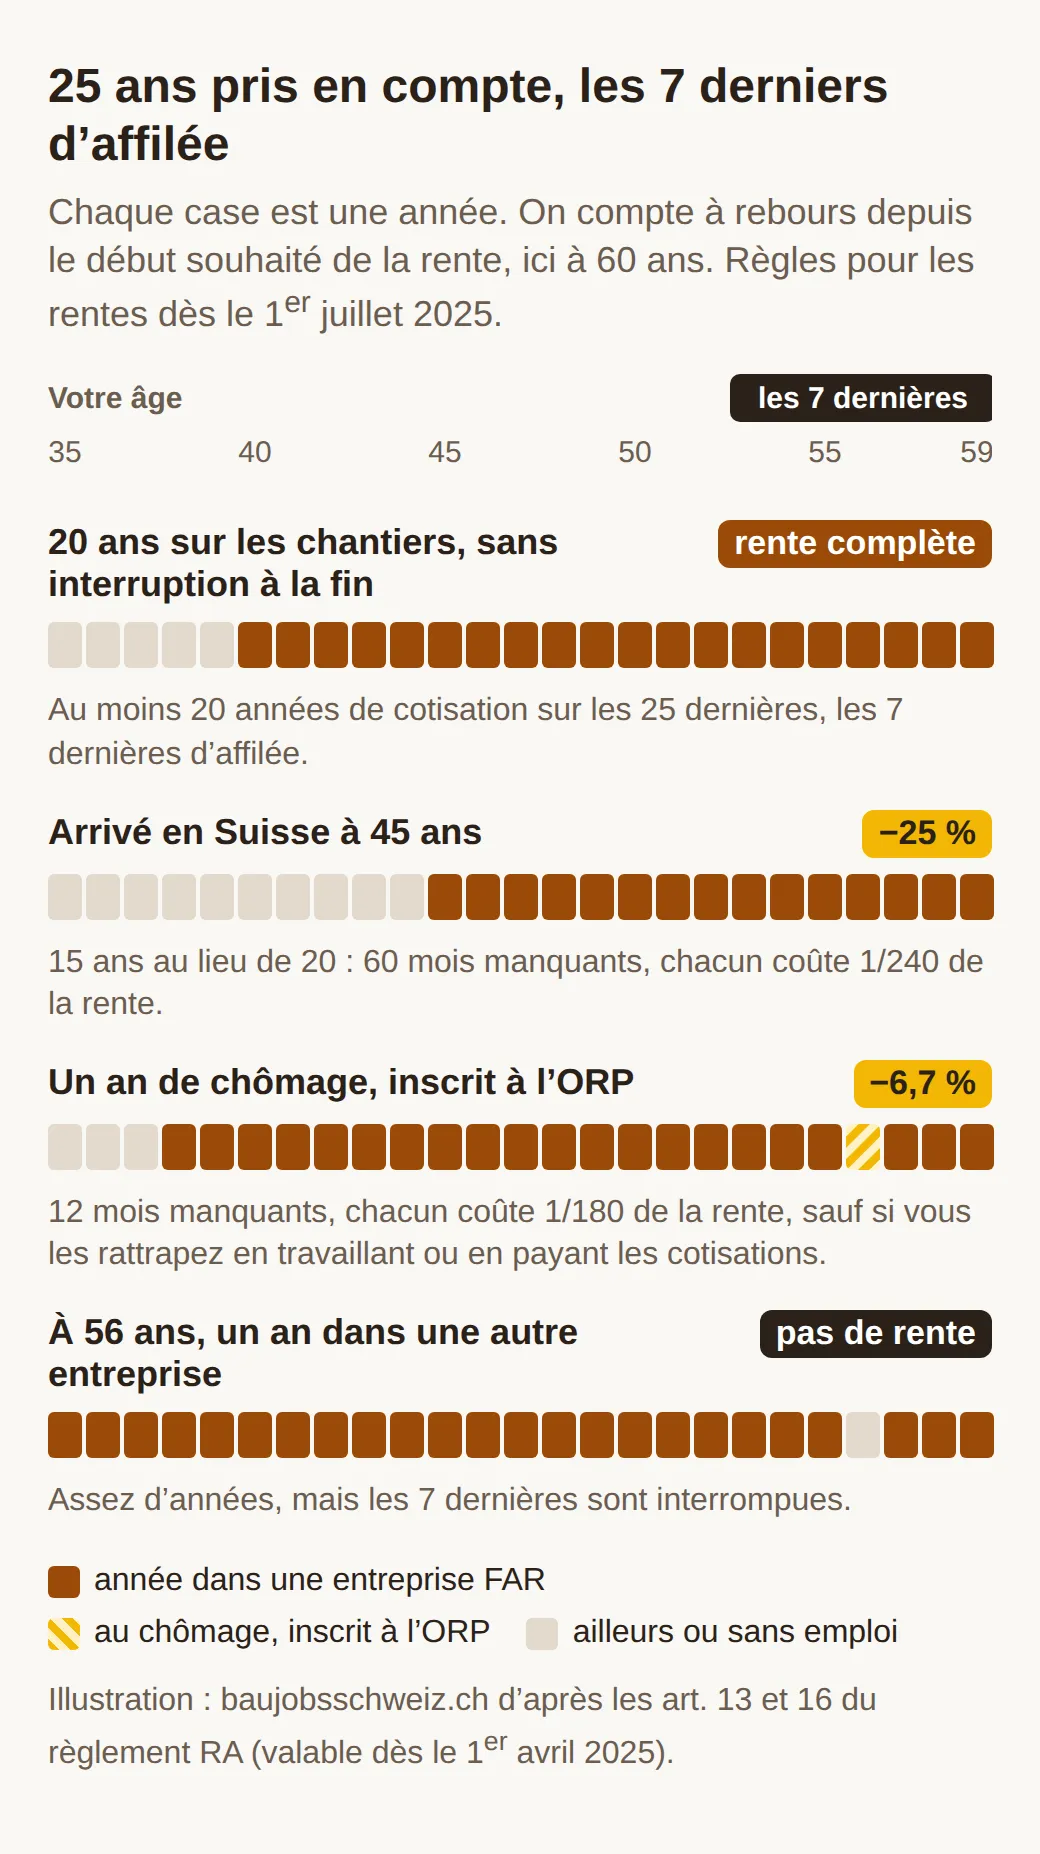
Quelques exceptions assouplissent la règle. Si vous vous êtes retrouvé au chômage pendant les sept dernières années et que vous étiez inscrit à l'ORP, cela ne doit pas dépasser deux ans. Le temps manquant, vous pouvez le rattraper en travaillant ou en payant les cotisations de l'employeur et du travailleur correspondantes. Sinon, la rente est réduite de 1/180 par mois manquant ; une année coûte donc 6,7 %. Un congé sans solde de six mois au plus n'interrompt en général pas les sept années, s'il ne tombe pas dans la dernière année avant la rente, si vous continuez ensuite chez le même employeur et si vous ne gagnez rien pendant ce temps. La rente est alors réduite pour la durée du congé.
Si vous avez travaillé à temps partiel, comme saisonnier ou seulement en partie à cause d'une rente AI partielle, une année compte entièrement si vous avez travaillé au moins à 50 % dans une entreprise soumise. En cas d'invalidité, cela ne vaut que jusqu'à une demi-rente AI. La rente elle-même est toutefois réduite au prorata pour les années à temps partiel.
S'il ne vous manque pas grand-chose, le conseil de fondation peut, dans des cas particuliers, accorder quand même une rente si vous avez travaillé majoritairement dans le secteur principal de la construction. Il exige alors les cotisations manquantes et peut réduire la rente.
Combien verse la rente FAR ?
La rente complète correspond à 65 % de votre salaire de base pour la rente plus 6’000 francs par an, divisé par douze. Le salaire de base pour la rente est le salaire annuel convenu de la dernière année d'occupation, sans allocations ni heures supplémentaires. Si votre salaire mensuel convenu a varié de plus de 5 % d'une année à l'autre au cours des trois dernières années, la fondation prend la moyenne de ces 36 mois.
Il y a deux plafonds. La rente ne peut dépasser ni 80 % du salaire de base pour la rente, ni 2,2 fois la rente de vieillesse AVS maximale. Pour 2026, la Fondation FAR indique donc une rente maximale de 6’006 francs par mois. Le compte tombe juste si l'on inclut la nouvelle 13e rente AVS : 13 fois 2’520 francs, fois 2,2, divisé par douze. Jusqu'à fin 2025, le plafond était de 2,4 fois douze rentes AVS, soit 6’048 francs. La baisse du facteur compense la 13e rente AVS, pour que le plafond reste à peu près le même en francs.
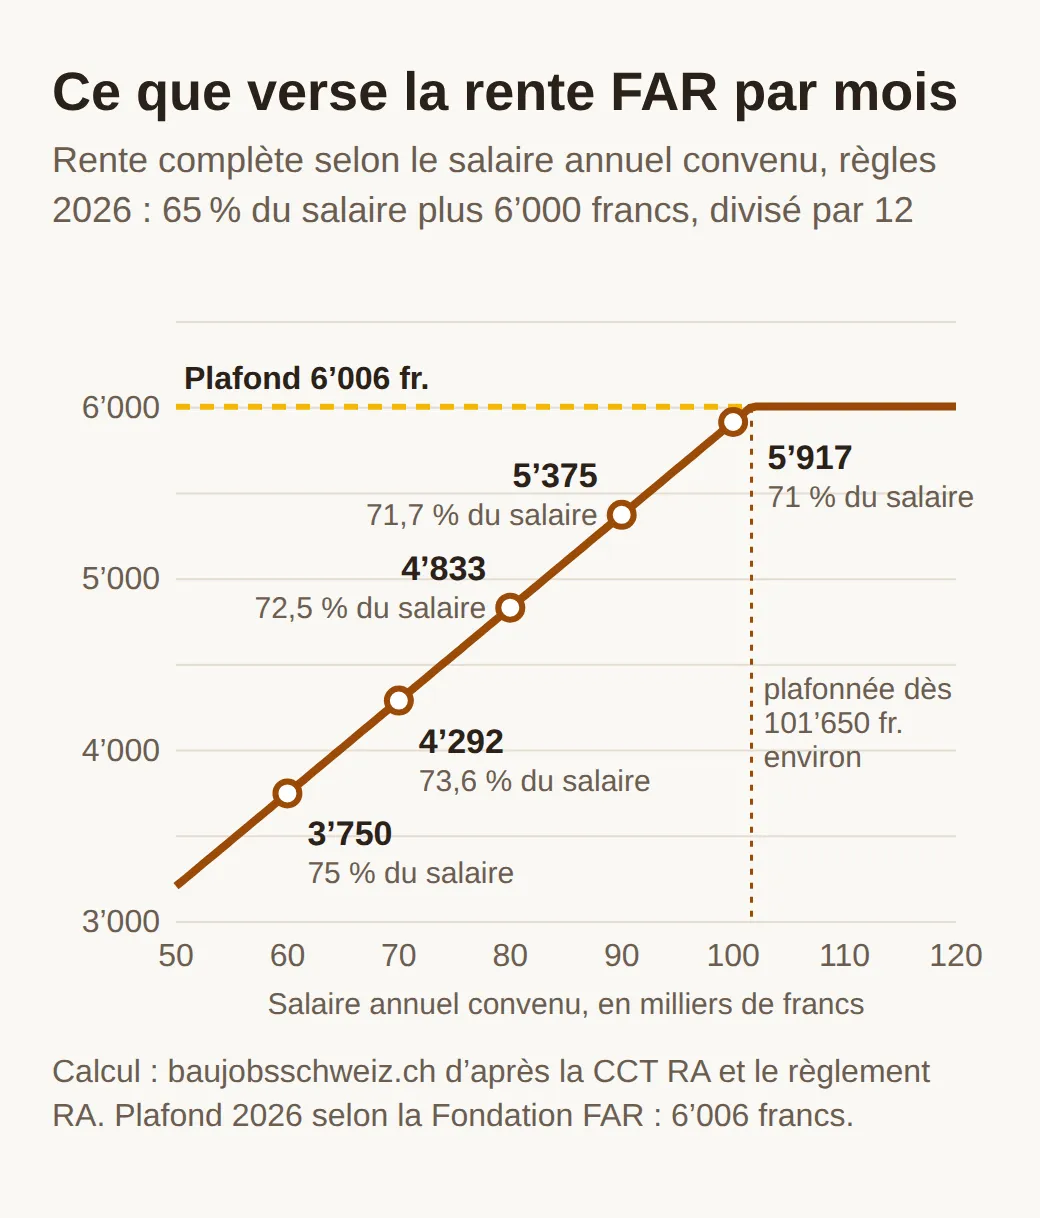
Un exemple : avec un salaire annuel convenu de 80’000 francs, vous calculez 65 % de ce montant, soit 52’000 francs, plus 6’000 francs. Cela fait 58’000 francs par an ou 4’833 francs par mois, un peu plus de 72 % du salaire. Avec 60’000 francs de salaire, on arrive à 3’750 francs, soit 75 %, et avec 100’000 francs à 5’917 francs, soit 71 %. D'où la règle des 70 % : grâce au socle fixe de 6’000 francs, les petits salaires se situent au-dessus. Le plafond de 80 % n'intervient qu'en dessous de 40’000 francs de salaire annuel, donc pratiquement jamais pour un plein temps sur un chantier. La rente maximale est atteinte à partir d'environ 101’650 francs.
Un piège guette ceux qui réduisent leur taux d'occupation : si vous le baissez pendant la dernière année avant la rente, la rente ne peut pas dépasser 90 % de votre dernier salaire mensuel adapté au taux d'occupation, 13e salaire compris.
Ce que coûtent les années manquantes
Si vous avez au moins dix, mais moins de 20 années de cotisation au cours des 25 dernières années, vous touchez une rente réduite. Chaque mois manquant enlève 1/240, chaque année manquante donc un vingtième. Cela touche surtout ceux qui sont arrivés en Suisse ou dans la construction vers 45 ans. Avec 15 ans, il manque 60 mois et la rente baisse de 25 % : 4’833 francs deviennent 3’625. Avec douze ans, il manque 96 mois, soit 40 % de moins, donc 2’900 francs.
La dureté de la règle se voit dans un cas que la SRF a décrit en juillet 2025 (en allemand). Un chauffeur d'une entreprise de construction voulait partir en retraite anticipée fin juillet 2025. Avec les nouvelles règles, il touche environ 3’500 francs au lieu d'environ 5’000. Ce qui le dérangeait le plus, c'est qu'il n'y avait pour lui aucune règle transitoire. Avant le 1er juillet 2025, 15 ans sur 20 suffisaient pour la rente complète, et la réduction était de 1/180 par mois.
Pour ceux qui ont manqué la date de peu, le mémento sur les mesures d'assainissement fait une distinction. Si vous pouviez déjà partir à la retraite avant le 1er juillet 2025, les anciennes conditions s'appliquent au nombre d'années, même si vous partez plus tard. Les nouvelles règles sur l'ajournement et la caisse de pension s'appliquent en revanche à toute rente qui commence effectivement à partir de cette date.
Vaut-il la peine de partir plus tard ?
Si vous ajournez la rente, vous touchez davantage chaque mois : 5 % dès six mois d'ajournement, 10 % dès un an, 15 % dès un an et demi et 20 % dès deux ans, comptés à partir du jour où vous auriez eu droit à la rente pour la première fois. Selon le règlement, la majoration s'ajoute après les plafonds. Si vous avez déjà la rente maximale, vous arrivez donc, avec deux ans d'ajournement, à 7’207 francs par mois.
Ce que cela donne en francs, nous l'avons calculé pour un salaire annuel constant de 80’000 francs, avec un début de rente au plus tôt le mois qui suit le 60e anniversaire et 60 mois jusqu'à l'AVS à 65 ans :
| Début de la rente | Majoration | Rente par mois | Total FAR jusqu'à 65 ans |
|---|---|---|---|
| à 60 ans | aucune | 4’833 fr. | 290’000 fr. |
| à 60 ans et demi | 5 % | 5’075 fr. | 274’050 fr. |
| à 61 ans | 10 % | 5’317 fr. | 255’200 fr. |
| à 61 ans et demi | 15 % | 5’558 fr. | 233’450 fr. |
| à 62 ans | 20 % | 5’800 fr. | 208’800 fr. |
La somme des rentes FAR baisse donc à chaque ajournement. En échange, vous touchez votre plein salaire pendant ce temps, continuez à cotiser à la caisse de pension et payez moins d'années de cotisations AVS comme personne sans activité lucrative. Si votre salaire augmente encore, c'est le nouveau qui compte : le dernier revenu avant le début effectif de la rente est déterminant. Le nombre d'années de cotisation et une éventuelle réduction sont en revanche fixés par la fondation à la date à laquelle vous auriez eu droit à la rente pour la première fois. Si continuer à travailler comble des années manquantes, vous obtenez soit cette amélioration, soit la majoration, selon ce qui est le plus avantageux pour vous.
Vos cotisations et la solidité de la fondation
Sur votre salaire, 2,25 % vont à la Fondation FAR, et votre employeur y ajoute 6 %. Le calcul se fait sur le salaire soumis à l'AVS, jusqu'au salaire maximal assuré dans l'assurance-accidents. Avec un salaire annuel de 80’000 francs, cela fait pour vous 1’800 francs par an ou 150 francs par mois, et 4’800 francs pour l'employeur. La cotisation de l'employeur est passée de 5,5 à 6 % le 1er avril 2025.
Selon les informations sur le découvert technique de septembre 2026, le taux de couverture était de 101,4 % fin 2015 et n'était plus que de 62,9 % fin 2025. Depuis 2006, de nombreux baby-boomers arrivent à l'âge de la retraite, alors que la masse salariale sur laquelle les cotisations sont prélevées n'a guère augmenté. En 2025, la fondation a versé environ 520 millions de francs de prestations et encaissé environ 494 millions de cotisations.
Pour vous, futur rentier, une chose compte avant tout : la fondation finance chaque nouvelle rente dès son début pour toute sa durée et met l'argent de côté. Selon ses propres indications, elle pourrait ainsi payer intégralement les rentes accordées même si elle devait cesser ses activités. L'expert de la fondation s'attend à ce que les mesures de 2025 ramènent le taux au-dessus de 100 % d'ici 2036, et il ne recommande pour l'instant aucune autre mesure.
Ce qui reste incertain, ce sont les règles qui s'appliqueront si vous partez dans quelques années. Le montant de votre rente dépend des dispositions en vigueur au début de votre rente. Les modifications décidées par les partenaires sociaux entrent en vigueur au plus tôt six mois après leur décision. Si le taux de couverture s'écarte de 20 % ou plus de la prévision d'octobre 2024, seules des prestations plus basses ou des cotisations plus élevées des travailleurs entrent encore en ligne de compte, selon la CCT. Quant à la CCT RA elle-même, les associations ne peuvent la résilier qu'à fin 2034 au plus tôt, avec un préavis de dix ans.
Comment déposer la demande
La demande doit parvenir à la Fondation FAR au plus tard six mois complets avant le début souhaité de la rente. La rente commence au plus tôt le mois qui suit votre 60e anniversaire ; pour cette date, la demande doit donc arriver six mois avant l'anniversaire. Si elle arrive trop tard, la rente est décalée d'autant. Voici la marche à suivre selon la page Demande de prestations et le guide pour une demande de prestations :
- Faites-vous conseiller si vous le souhaitez. Unia, Syna et Cadres de la construction suisse vous aident gratuitement à remplir le formulaire. Ce ne sont pas eux qui décident de votre demande.
- Parlez à votre employeur et convenez avec lui de la date de départ, pour le cas où la demande serait acceptée. Ne résiliez pas encore votre contrat et n'acceptez aucune résiliation d'un commun accord.
- Rassemblez des copies des documents que le guide énumère, entre autres l'extrait de votre compte individuel AVS, vos fiches et certificats de salaire, vos contrats ou certificats de travail des 25 dernières années et le dernier certificat de prévoyance de votre caisse de pension.
- Envoyez le formulaire imprimé et signé en recommandé à : Fondation FAR, Obstgartenstrasse 19, 8006 Zurich. La fondation n'accepte ni les courriels ni les formulaires en ligne.
- Dans les trois mois qui suivent la réception du dossier complet, vous recevez la décision de prestations, avec le montant de votre rente et le gain autorisé ; une copie va à votre employeur. Si vous n'êtes pas d'accord, vous pouvez demander un réexamen par écrit dans les 30 jours.
- Renvoyez la « Déclaration définitive » au plus tard un mois avant le début de la rente, avec la confirmation de votre départ par l'employeur ou l'ORP. Avant cela, la fondation ne verse rien.
La rente est ensuite versée chaque mois, vers le 25, sur un compte bancaire ou postal en Suisse. Attention, avant de partir, à vos vacances et heures supplémentaires : si vous vous en faites payer plus d'un salaire mensuel au cours des six derniers mois, le début de la rente est repoussé d'autant de mois entiers. La fondation recommande de ne pas laisser plus de 21 jours de vacances ou 176 heures en suspens. Et après votre dernier jour de travail, vous n'êtes plus assuré contre les accidents. Signalez-le à votre caisse maladie, pour qu'elle inclue la couverture accidents dans votre assurance de base.
La lacune de cotisations AVS
Dès la fin de votre emploi, plus personne ne paie de cotisations AVS pour vous. Jusqu'à l'âge de référence AVS (65 ans, trois à neuf mois plus tôt pour les femmes nées entre 1961 et 1963), vous devez donc payer vous-même des cotisations AVS en tant que personne sans activité lucrative, ce que la Fondation FAR rappelle expressément dans sa brochure pour les bénéficiaires de rentes RA. Si vous partez en retraite anticipée l'année de vos 58 ans ou plus tard, vous restez affilié à votre caisse de compensation actuelle. Sinon, vous vous annoncez à la caisse de compensation de votre canton de domicile.
Le montant dépend de votre fortune et de votre revenu acquis sous forme de rente, selon le mémento AVS 2.03. La caisse de compensation additionne la fortune et 20 fois votre revenu annuel acquis sous forme de rente, puis lit la cotisation dans un tableau. Ce revenu comprend selon le mémento « les pensions de tout genre », donc aussi la rente FAR. Pour les couples mariés, la caisse prend pour chacun la moitié de la fortune et du revenu acquis sous forme de rente du couple. La cotisation minimale est de 530 francs par an en 2026. Notre exemple pour une personne seule : 4’833 francs de rente FAR font 58’000 francs par an, multipliés par 20, cela donne 1’160’000 francs. Avec 50’000 francs d'économies, on arrive à 1’210’000 francs, ce qui donne selon le tableau 2’438 francs par an, plus des frais d'administration de 5 % au plus. Sur cinq ans, cela fait un peu plus de 12’000 francs. Votre avoir dans la caisse de pension ou sur un compte de libre passage ne compte pas comme fortune. Mais si vous le retirez en capital, il se retrouve ensuite sur votre compte.
Si votre conjoint travaille et paie au moins 1’060 francs de cotisations AVS par an, vous n'avez rien à payer vous-même. Dans les autres cas, si vous ne payez pas, il vous manquera des années de cotisation, et chaque année manquante réduit votre rente AVS en règle générale d'au moins 1/44, à vie, selon le mémento 3.01. Cinq ans de lacune représenteraient plus de 11 % d'AVS en moins.
La lacune dans la caisse de pension
La deuxième lacune est plus discrète. Auparavant, la Fondation FAR versait des bonifications de vieillesse à la caisse de pension pendant la retraite anticipée, déjà réduites de 18 à 6 % à partir de 2019. Pour les rentes qui commencent à partir du 1er juillet 2025, cette compensation est supprimée sans remplacement, selon le mémento sur le maintien de la prévoyance LPP. Entre 60 et 65 ans, plus personne ne verse donc rien sur votre avoir de vieillesse. Votre certificat de prévoyance montre l'ampleur de la lacune : comparez l'avoir qu'il prévoit à 65 ans avec celui que vous auriez à 60 ans.
Ce qui arrive à votre avoir dépend de votre caisse. Si son règlement vous permet de rester, vous poursuivez soit seulement l'assurance épargne, soit l'épargne et l'assurance risques ensemble. La Fondation FAR déduit alors chaque mois de votre rente les frais d'administration et de risque de la caisse. À la Caisse de pensions de la SSE, les bénéficiaires de rentes RA ne paient, selon la Fondation FAR, ni prime de risque ni frais d'administration. Si vous ne pouvez pas rester, vous avez quatre possibilités : retirer l'avoir de vieillesse de manière anticipée sous forme de capital, le toucher sous forme de rente, le transférer sur un compte de libre passage, ou combiner ces solutions. Sur un compte de libre passage, vous ne pourrez plus tard retirer l'argent que sous forme de capital. Et une rente anticipée de la caisse de pension qui n'est pas réduite à vie est déduite de la rente FAR par la fondation. Une rente réduite, en revanche, vous pouvez la garder, tout comme une rente AVS anticipée et donc réduite.
Demandez donc à votre caisse de pension, avant de déposer la demande, si vous pouvez rester, ce que cela coûte et ce que chaque variante vous rapporte à 65 ans. Dès la retraite anticipée, vous ne pouvez en principe plus verser dans le pilier 3a, sauf si vous avez encore un revenu d'une activité lucrative à côté.
Ce que vous pouvez gagner à côté de la rente FAR
Vous n'êtes pas obligé d'arrêter complètement, mais les limites sont étroites. La référence est le seuil d'entrée LPP qui, selon l'Office fédéral des assurances sociales, est de 22’680 francs en 2026 comme en 2025. Dans une entreprise soumise à la CCT RA, vous pouvez gagner jusqu'à ce montant par an sans conséquence. Jusqu'à 30 % au-dessus, soit 29’484 francs, c'est encore permis, mais la moitié du montant qui dépasse 22’680 francs est déduite de votre rente. En dehors du secteur principal de la construction ou comme indépendant, la limite est réduite de moitié, soit 11’340 francs. Si vous travaillez dans les deux domaines, le total ne doit pas dépasser la limite valable pour la construction. Les montants viennent du mémento sur le gain autorisé ; le calcul se fait sur le salaire brut, 13e salaire et indemnités de vacances compris.
Si vous aviez déjà un gain accessoire plus de trois ans avant la rente, vous pouvez le garder en plus, dans la même mesure qu'avant. Pour un emploi principal à plein temps, il est limité selon le règlement à la moitié de votre salaire principal, et dans tous les cas à 50’000 francs par an. La fondation contrôle chaque début d'année l'année précédente. Si vous gagnez trop, vous remboursez la première fois le gain excédentaire, la deuxième fois en plus une demi-rente mensuelle, et dès la troisième fois une rente mensuelle entière. En cas de travail au noir, vous perdez tout droit à la rente, et la fondation réclame les rentes déjà versées.
Ce que vous pouvez faire dès maintenant
Vers 55 ans, il vaut la peine de faire le compte de vos années. Commandez l'extrait de votre compte individuel AVS et comptez combien d'années vous avez travaillé dans des entreprises soumises à la CCT RA au cours des 25 dernières années. Vérifiez que votre entreprise actuelle est vraiment soumise. Et surtout, pendant les sept dernières années, ne passez pas dans une entreprise hors du champ de la CCT RA.
Si vous devez changer d'emploi
Cherchez de manière ciblée auprès d'entreprises de construction, par exemple dans le canton de Zurich ou dans le canton de Berne, et demandez lors de l'entretien si l'entreprise verse des cotisations FAR.
À 59 ans, tout est question de délais
Pour une rente dès 60 ans, la demande doit parvenir à la fondation à 59 ans et demi. Demandez auparavant à votre caisse de pension si vous pouvez rester, et à la caisse de compensation quelles cotisations AVS vous attendent. Avec ces deux chiffres et la décision de prestations, vous pourrez calculer si travailler six mois ou un an de plus vaut la peine pour vous.
Questions fréquentes
- Peut-on toucher la rente FAR en partant vivre à l'étranger ?
- Oui. La Fondation FAR demande alors une attestation de départ de votre commune et votre adresse complète à l'étranger. La rente est en principe versée sur un compte bancaire ou postal en Suisse, mais des exceptions sont possibles à certaines conditions. Si vous partez dans un pays qui n'a pas conclu de convention de double imposition avec la Suisse, la fondation prélève l'impôt à la source directement sur la rente.
- Que devient la rente FAR en cas de décès ?
- La Fondation FAR complète les rentes de survivants que votre famille reçoit d'autres assurances. Pour la veuve ou le veuf, elle complète jusqu'à 60 % de votre rente FAR, plus 20 % pour chaque enfant qui touche une rente d'orphelin de l'AVS, au total 100 % au maximum. Ce complément prend fin à la date où vous auriez atteint l'âge de la retraite AVS.
- Un chef de chantier a-t-il droit à la rente FAR ?
- Non. Les chefs de chantier font partie des cadres dirigeants, que la CCT RA exclut. Il en va de même pour toute personne inscrite au registre du commerce comme fondé de pouvoir, gérant, directeur, membre du conseil d'administration ou dans une fonction analogue, ou qui détient plus de 20 % de l'entreprise, même si elle travaille aussi sur le chantier. Le personnel technique et administratif n'est pas soumis non plus.
- Licencié à 55 ans dans la construction : que reste-t-il de la rente FAR ?
- Si vous retrouvez dans les deux ans un emploi dans une entreprise soumise à la CCT RA et que vous restez inscrit à l'ORP entre-temps, la rente FAR reste à votre portée, avec une réduction que vous pouvez rattraper en travaillant ou en payant les cotisations manquantes. Si en revanche vous devez quitter la construction contre votre volonté et pour de bon entre 50 et 60 ans, après 20 ans dans des entreprises soumises dont les sept derniers sans interruption, vous avez droit à une prestation pour cas de rigueur : en règle générale 1’000 francs par année passée dans la construction, versés à votre caisse de pension. Vous devez la demander dans les quatre ans, et une fois versée, elle exclut toute autre prestation FAR.
- Malade au moment de partir en retraite anticipée : que devient la rente FAR ?
- Tant que vous touchez des indemnités journalières maladie, ne résiliez pas votre contrat de travail, sinon vous compromettez vos droits envers l'assurance. Si vous êtes en incapacité totale de travail, la rente FAR ne commence que lorsqu'elle dépasse les indemnités journalières, lorsqu'une rente AI vous est allouée ou lorsque votre droit aux indemnités journalières est épuisé. Déposez quand même votre demande six mois avant le début prévu.