Prepensionamento nell'edilizia: la rendita PEAN nel 2026
In un minuto
Con la rendita PEAN, nella Svizzera tedesca chiamata FAR, chi lavora nell'edilizia principale può smettere di lavorare dai 60 anni. È versata fino all'età AVS e ammonta ogni anno al 65 per cento dell'ultimo salario annuo concordato più 6’000 franchi, nel 2026 al massimo 6’006 franchi al mese. Da luglio 2025 servono 20 anni di contributi negli ultimi 25, gli ultimi sette senza interruzioni.
Molte pagine parlano ancora del «70 per cento del salario» e di 15 anni di contributi. Il primo è un valore indicativo, il secondo non vale più dal 1° luglio 2025. E quasi nessuno spiega cosa la rendita PEAN non copre: i Suoi contributi AVS fino a 65 anni e il risparmio nella cassa pensioni. Abbiamo raccolto tutto dal contratto collettivo (CCL PEAN), dal regolamento e dai fogli informativi della Fondazione FAR, aggiornati a ottobre 2026, e abbiamo rifatto i conti con alcuni esempi.
Cos'è il PEAN e per chi vale
PEAN sta per «pensionamento anticipato nel settore dell'edilizia principale»; in tedesco la sigla è FAR, da cui il nome della Fondazione FAR. L'hanno concordato nel 2002 la Società Svizzera degli Impresari-Costruttori (SSIC) e i sindacati SEI (oggi Unia) e Syna. È in vigore da luglio 2003 e nello stesso anno si sono aggiunti i Quadri dell'Edilizia Svizzera. La base è il CCL PEAN, che il Consiglio federale ha dichiarato d'obbligatorietà generale. Vale quindi per ogni impresa del settore, anche se il titolare non è iscritto a nessuna associazione.
Sono assoggettate le imprese di edilizia, genio civile, costruzioni stradali e lavori in sotterraneo, sterro e demolizione, lavorazione della pietra e selciatura, costruzione e isolamento di facciate (tranne l'involucro dell'edificio), impermeabilizzazione e isolamento, risanamento del calcestruzzo, asfalto e betoncini, oltre alla costruzione ferroviaria. Taglio e foratura del calcestruzzo contano secondo la Fondazione FAR solo se l'impresa è affiliata alla SSIC, perché questa parte non è stata dichiarata d'obbligatorietà generale. Come persona rientra nel PEAN se lavora in cantiere o in un'azienda ausiliaria di queste imprese: capo muratore, capo squadra, muratore, costruttore stradale, lavoratore edile con o senza conoscenze professionali, macchinista, autista o magazziniere. Ne restano fuori gli assistenti di cantiere e gli altri dirigenti, il personale tecnico e amministrativo, il personale di mensa e di pulizia. Per molte imprese del Vallese e del Canton Vaud valgono casse proprie, purché offrano prestazioni almeno equivalenti.
Lavoro temporaneo in cantiere
I periodi in cui ha lavorato in un'impresa PEAN tramite un'agenzia di lavoro temporaneo contano come anni di contributi, se la Sua funzione rientra nel CCL e se i contributi per Lei sono stati versati. Controlli quindi che sulle buste paga compaia la trattenuta FAR o PEAN. Senza contributi, quel periodo non conta. Lo stesso vale per le missioni prima di aprile 2006: fino ad allora le agenzie di lavoro temporaneo non dovevano ancora versare contributi PEAN. La domanda successiva è se ha accumulato abbastanza anni.
Chi ha diritto alla rendita PEAN?
Ha diritto alla rendita piena se ha compiuto 60 anni, non ha ancora raggiunto l'età AVS, negli ultimi 25 anni ha lavorato e versato contributi per almeno 20 anni in un'impresa PEAN, gli ultimi sette senza interruzioni, e se a quel punto smette definitivamente di lavorare. Lo prevede l'art. 13 del Regolamento PEAN, valido per tutte le rendite che iniziano dal 1° luglio 2025.
Si legge spesso che servono «20 anni di fila». Non è così. I 20 anni possono trovarsi ovunque nella finestra di 25 anni. Solo gli ultimi sette prima dell'inizio della rendita devono essere senza lacune. Ed è proprio lì che nascono gli errori costosi: chi a 56 anni passa per un anno a un'impresa non soggetta al CCL PEAN non riceve la rendita a 60 anni, nemmeno con 30 anni di cantiere alle spalle. Deve aspettare di avere di nuovo sette anni di fila, in questo caso fino a 64.
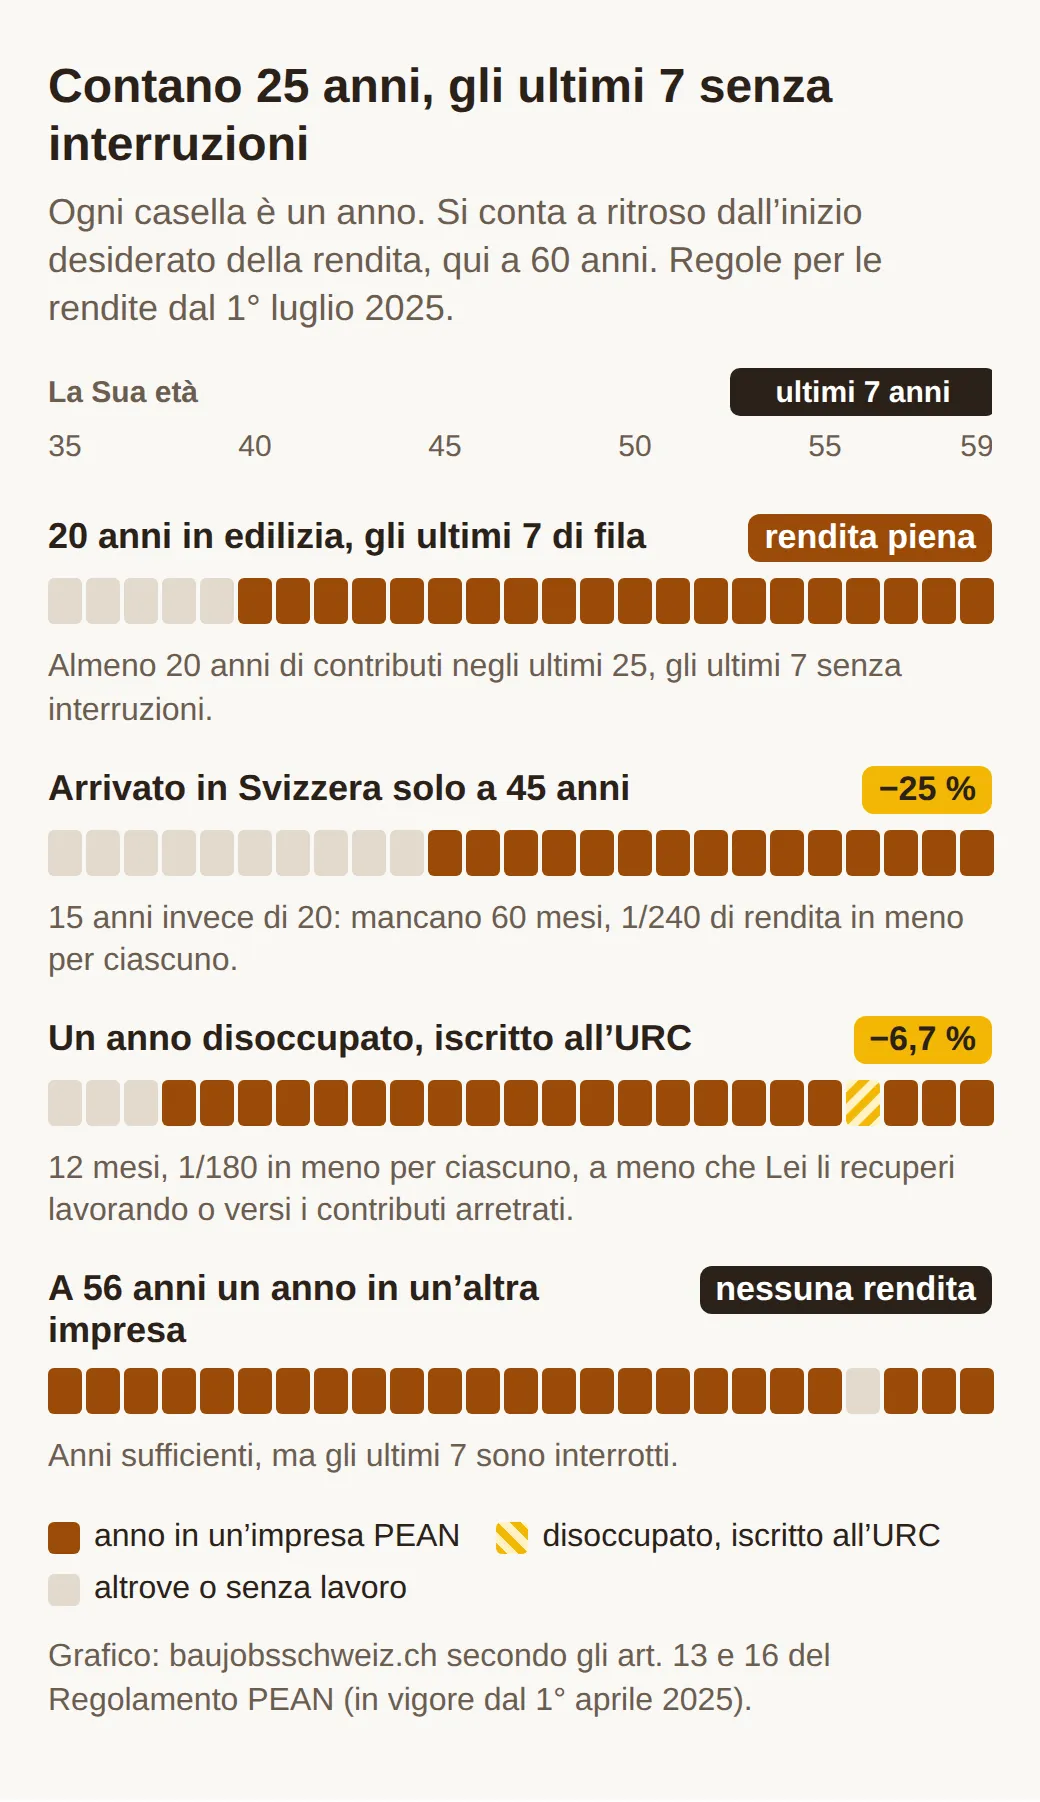
Alcune eccezioni ammorbidiscono la regola. Se negli ultimi sette anni è rimasto disoccupato ed era iscritto all'URC, la disoccupazione può durare al massimo due anni. Il tempo mancante lo può recuperare lavorando oppure versando i contributi arretrati del datore di lavoro e del lavoratore. Altrimenti la rendita è ridotta di 1/180 per ogni mese mancante: un anno costa quindi il 6,7 per cento. Un congedo non pagato di al massimo sei mesi di regola non interrompe i sette anni, se non cade nell'ultimo anno prima della rendita, se in seguito continua a lavorare per lo stesso datore di lavoro e se nel frattempo non guadagna nulla. La rendita viene però ridotta per la durata del congedo.
Chi ha lavorato a tempo parziale, come stagionale o solo in parte a causa di una rendita AI parziale, si vede computare un anno intero se ha lavorato almeno al 50 per cento in un'impresa PEAN. In caso di invalidità questo vale solo fino a una mezza rendita AI. La rendita stessa viene però ridotta in proporzione per gli anni a tempo parziale.
Se Le manca poco, in singoli casi il Consiglio di fondazione può comunque concedere una rendita, a condizione che Lei abbia lavorato prevalentemente nell'edilizia principale. In tal caso chiede il pagamento dei contributi mancanti e può ridurre la rendita.
Quanto paga la rendita PEAN?
La rendita piena corrisponde al 65 per cento del Suo salario base per la rendita più 6’000 franchi all'anno, diviso per dodici. Il salario base per la rendita è il salario annuo concordato dell'ultimo anno lavorativo, senza indennità e senza ore straordinarie. Se negli ultimi tre anni il Suo salario mensile concordato è variato da un anno all'altro di più del cinque per cento, la Fondazione prende la media di questi 36 mesi.
Verso l'alto ci sono due limiti. La rendita non può superare l'80 per cento del salario base per la rendita né 2,2 volte la rendita AVS massima. Per il 2026 la Fondazione FAR indica quindi una rendita massima di 6’006 franchi al mese. Il conto torna se si include la nuova tredicesima mensilità AVS: 13 volte 2’520 franchi, per 2,2, diviso per dodici. Fino a fine 2025 valeva 2,4 volte dodici rendite AVS, cioè 6’048 franchi. Il fattore più basso compensa la tredicesima mensilità AVS, così che il limite in franchi resti più o meno uguale.
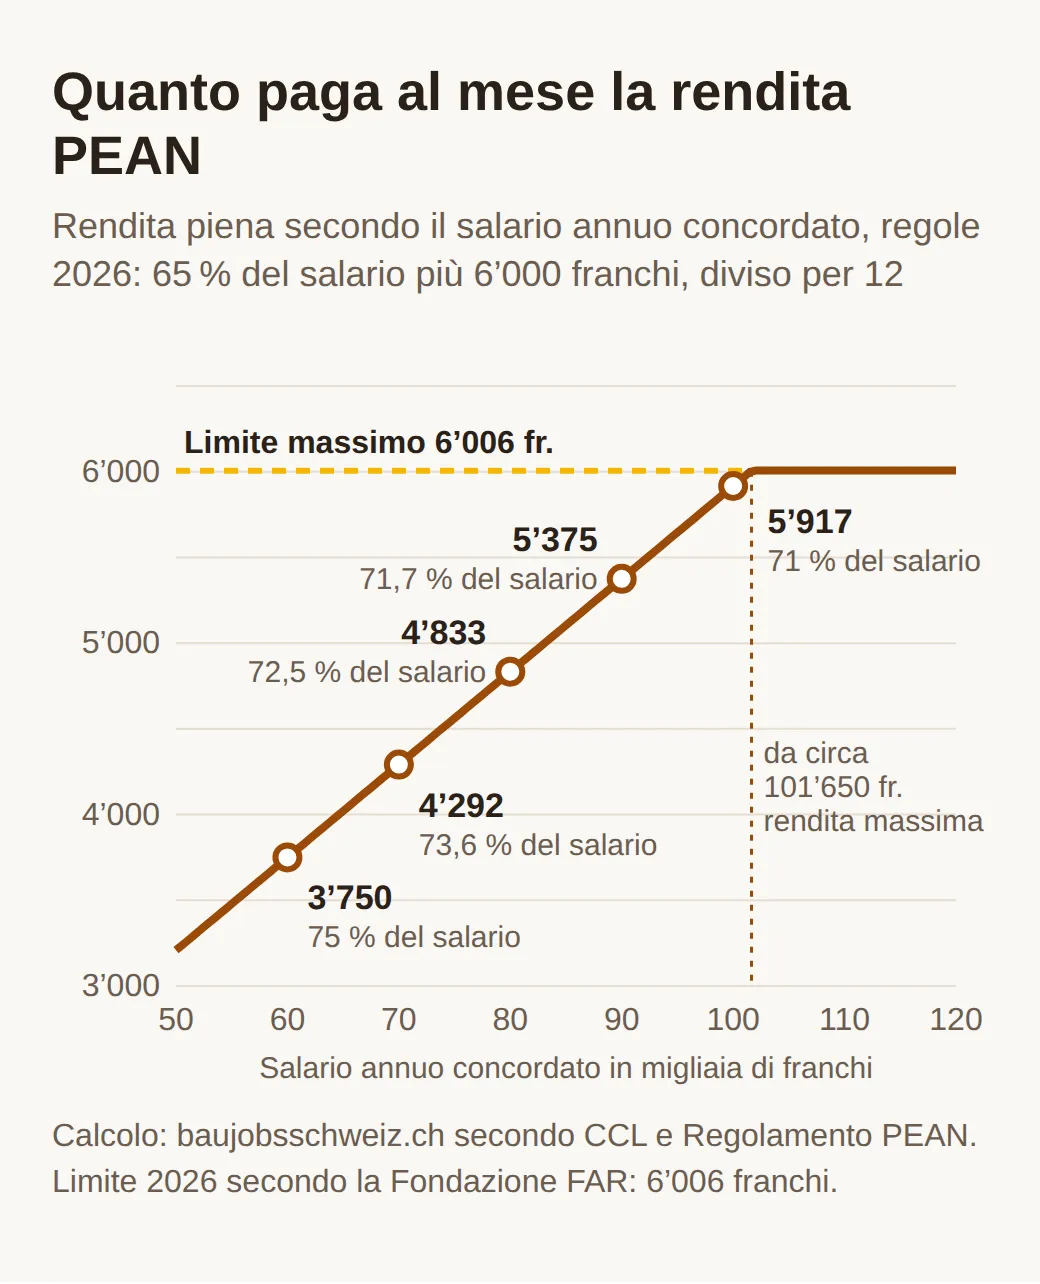
Un esempio: con un salario annuo concordato di 80’000 franchi si calcola il 65 per cento, cioè 52’000 franchi, più 6’000 franchi. Fanno 58’000 franchi all'anno o 4’833 franchi al mese, poco più del 72 per cento del salario. Con 60’000 franchi di salario sono 3’750 franchi, il 75 per cento; con 100’000 franchi 5’917 franchi, il 71 per cento. Da qui viene la regola del 70 per cento: chi guadagna poco la supera grazie alla base fissa di 6’000 franchi. Il limite dell'80 per cento scatta solo sotto i 40’000 franchi di salario annuo, quindi con un posto a tempo pieno in edilizia quasi mai. La rendita massima si raggiunge da circa 101’650 franchi.
C'è una trappola legata al grado di occupazione: se lo riduce nell'ultimo anno prima della rendita, la rendita non può superare il 90 per cento del Suo ultimo salario mensile adeguato al grado di occupazione, tredicesima inclusa.
Quanto costano gli anni mancanti
Se ha almeno dieci ma meno di 20 anni di contributi negli ultimi 25, riceve una rendita ridotta. Per ogni mese mancante perde 1/240, per ogni anno mancante quindi un ventesimo. Colpisce soprattutto chi è arrivato in Svizzera o nell'edilizia solo verso i 45 anni. Con 15 anni mancano 60 mesi e la rendita scende del 25 per cento: 4’833 franchi diventano 3’625. Con dodici anni mancano 96 mesi, il 40 per cento in meno, cioè 2’900 franchi.
Quanto pesi lo mostra un caso raccontato dalla SRF a luglio 2025 (articolo in tedesco). L'autista di un'impresa di costruzioni voleva andare in prepensionamento a fine luglio 2025. Con le nuove regole riceve circa 3’500 franchi invece di circa 5’000. Lo infastidiva soprattutto che per lui non ci fosse nessuna norma transitoria. Prima del 1° luglio 2025 bastavano 15 anni su 20 per la rendita piena, e la riduzione era di 1/180 al mese.
Per chi ha mancato la data di poco, il foglio informativo sulle misure di risanamento fa una distinzione. Se poteva già andare in pensione prima del 1° luglio 2025, per il numero di anni valgono le vecchie condizioni, anche se va in pensione più tardi. Le nuove regole sul differimento e sulla cassa pensioni valgono invece per ogni rendita che inizia effettivamente da quella data.
Conviene andare in pensione più tardi?
Chi differisce la rendita riceve di più ogni mese: il 5 per cento con sei mesi di differimento, il 10 con un anno, il 15 con un anno e mezzo e il 20 con due anni, contati dal giorno in cui avrebbe avuto diritto per la prima volta. Secondo il regolamento, il supplemento si aggiunge solo dopo i limiti massimi. Chi ha già la rendita massima arriva quindi con due anni di differimento a 7’207 franchi al mese.
Cosa significa in franchi l'abbiamo calcolato per un salario annuo costante di 80’000 franchi, con la rendita al più presto, cioè dal mese dopo il 60° compleanno e 60 mesi fino all'AVS a 65 anni:
| Inizio della rendita | Supplemento | Rendita al mese | Totale PEAN fino a 65 anni |
|---|---|---|---|
| a 60 anni | nessuno | 4’833 fr. | 290’000 fr. |
| a 60 anni e mezzo | 5 % | 5’075 fr. | 274’050 fr. |
| a 61 anni | 10 % | 5’317 fr. | 255’200 fr. |
| a 61 anni e mezzo | 15 % | 5’558 fr. | 233’450 fr. |
| a 62 anni | 20 % | 5’800 fr. | 208’800 fr. |
La somma delle rendite PEAN cala quindi con ogni differimento. In compenso in quel periodo guadagna il salario pieno, continua a versare nella cassa pensioni e deve pagare meno anni di AVS come persona senza attività lucrativa. Se il salario aumenta ancora, conta il nuovo: determinante è l'ultimo reddito prima dell'inizio effettivo della rendita. Il numero di anni di contributi e un'eventuale riduzione la Fondazione li fissa invece al momento in cui Lei ha avuto diritto per la prima volta. Se continuando a lavorare colmasse anni mancanti, riceve o questo miglioramento o il supplemento, a seconda di quale Le conviene di più.
Quanto versa e quanto sono sicuri i soldi
Dal Suo salario va il 2,25 per cento alla Fondazione FAR, il datore di lavoro aggiunge il 6 per cento. Si calcola sul salario soggetto all'AVS fino al guadagno massimo assicurato LAINF. Con 80’000 franchi di salario annuo sono per Lei 1’800 franchi all'anno o 150 franchi al mese, per il datore di lavoro 4’800 franchi. Il contributo del datore di lavoro è salito dal 5,5 al 6 per cento il 1° aprile 2025.
Secondo le informazioni sulla copertura insufficiente di settembre 2026, il grado di copertura era del 101,4 per cento a fine 2015 e solo del 62,9 per cento a fine 2025. Dal 2006 molti baby boomer arrivano all'età della pensione, mentre la massa salariale su cui si calcolano i contributi è cresciuta poco. Nel 2025 la Fondazione ha pagato circa 520 milioni di franchi di prestazioni e incassato circa 494 milioni di contributi.
Per Lei come futuro pensionato conta soprattutto una cosa: la Fondazione finanzia ogni nuova rendita fin dall'inizio per tutta la sua durata e accantona il denaro. Secondo quanto dichiara, potrebbe così pagare per intero le rendite già concesse anche se dovesse cessare l'attività. Il perito della Fondazione prevede che le misure del 2025 riportino il grado di copertura sopra il 100 per cento entro il 2036 e per ora non ne raccomanda altre.
Incerto è invece quali regole varranno se Lei va in pensione fra qualche anno. L'importo della rendita dipende dalle disposizioni in vigore all'inizio della rendita. Le modifiche decise dalle parti contraenti entrano in vigore al più presto sei mesi dopo la decisione. Se il grado di copertura si scosta del 20 per cento o più dalle previsioni dell'ottobre 2024, secondo il CCL entrano in considerazione solo prestazioni più basse o contributi più alti dei lavoratori. Il CCL PEAN stesso può essere disdetto al più presto per fine 2034, con un preavviso di dieci anni.
Come presentare la richiesta
La richiesta deve arrivare alla Fondazione FAR al più tardi sei mesi interi prima dell'inizio desiderato della rendita. La prima rendita possibile inizia il mese dopo il 60° compleanno, quindi la richiesta per quella data deve arrivare sei mesi prima del compleanno. Se arriva in ritardo, l'inizio della rendita slitta esattamente della durata del ritardo. La procedura, secondo la pagina sulla richiesta di prestazioni e la guida:
- Se vuole, si faccia consigliare. Gli uffici amministrativi di Unia, Syna e Quadri dell'Edilizia Svizzera aiutano gratuitamente a compilare il modulo. Sulla Sua richiesta però non decidono loro.
- Parli con il Suo datore di lavoro e concordi con lui la data di uscita per il caso in cui la richiesta venga accolta. Non dia ancora la disdetta e non accetti la risoluzione del rapporto di lavoro.
- Raccolga le copie dei documenti elencati nella guida, tra cui l'estratto del Suo conto individuale AVS, conteggi salariali e certificati di salario, contratti o certificati di lavoro degli ultimi 25 anni e l'ultimo certificato di assicurazione della Sua cassa pensioni.
- Spedisca il modulo stampato e firmato per raccomandata a Fondazione FAR, Obstgartenstrasse 19, 8006 Zurigo. La Fondazione non accetta e-mail né moduli online.
- Entro tre mesi dalla ricezione dei documenti completi arriva la decisione sulle prestazioni, con la Sua rendita e il guadagno consentito; una copia va al Suo datore di lavoro. Se non è d'accordo, entro 30 giorni può chiederne per iscritto il riesame.
- Rinvii la «Domanda definitiva» al più tardi un mese prima dell'inizio della rendita, con la conferma della Sua uscita da parte del datore di lavoro o dell'URC. Prima la Fondazione non paga nulla.
La rendita arriva poi ogni mese verso il 25 su un conto bancario o postale in Svizzera. Prima faccia attenzione a vacanze e ore straordinarie: se negli ultimi sei mesi se ne fa pagare per più di un salario mensile, l'inizio della rendita slitta di ogni mese intero. La Fondazione raccomanda di lasciare aperti al massimo 21 giorni di vacanza o 176 ore. E dopo l'ultimo giorno di lavoro non è più assicurato contro gli infortuni. Lo comunichi alla Sua cassa malati, che includerà la copertura infortuni nell'assicurazione di base.
La lacuna nell'AVS
Con la fine dell'impiego nessuno paga più contributi AVS per Lei. Fino all'età di riferimento AVS (65 anni; per le donne nate dal 1961 al 1963 da tre a nove mesi prima) deve quindi pagarli Lei come persona senza attività lucrativa; la Fondazione FAR lo ricorda espressamente nel suo opuscolo per i beneficiari di una rendita PEAN. Se va in prepensionamento nell'anno in cui compie 58 anni o più tardi, rimane affiliato alla Sua cassa di compensazione di prima. Altrimenti si annuncia alla cassa di compensazione del Cantone di domicilio.
Quanto paga dipende, secondo l'opuscolo informativo AVS 2.03, dalla Sua sostanza e dal reddito conseguito sotto forma di rendita. La cassa di compensazione somma la sostanza e 20 volte il reddito annuo da rendite e legge il contributo in una tabella. Tra i redditi da rendita l'opuscolo elenca anche le «pensioni d'ogni genere», quindi pure la rendita PEAN. Per le persone sposate la cassa considera per ciascun coniuge la metà della sostanza e del reddito da rendite della coppia. Il contributo minimo nel 2026 è di 530 franchi all'anno. Il nostro esempio per una persona sola: 4’833 franchi di rendita PEAN fanno 58’000 franchi all'anno, per 20 danno 1’160’000 franchi. Con 50’000 franchi di risparmi si arriva a 1’210’000 franchi, che secondo la tabella danno 2’438 franchi all'anno, più spese amministrative fino al 5 per cento. Su cinque anni sono oltre 12’000 franchi. L'avere nella cassa pensioni o su un conto di libero passaggio non conta come sostanza. Se però se lo fa versare come capitale, da quel momento è sul Suo conto.
Se Sua moglie o Suo marito lavora e paga almeno 1’060 franchi di contributi AVS all'anno, Lei non deve pagare nulla. In caso contrario, se non paga, Le mancheranno anni di contribuzione, e secondo l'opuscolo 3.01 ogni anno mancante riduce di regola la Sua rendita AVS di almeno 1/44, per tutta la vita. Cinque anni di lacuna significano oltre l'11 per cento di AVS in meno.
La lacuna nella cassa pensioni
La seconda lacuna arriva più in silenzio. In passato la Fondazione FAR versava accrediti di vecchiaia nella cassa pensioni durante il prepensionamento, dal 2019 già ridotti dal 18 al 6 per cento. Per le rendite che iniziano dal 1° luglio 2025 sono stati soppressi senza essere sostituiti, come indica la foglio informativo sulle possibilità di rimanere nella cassa pensioni. Tra i 60 e i 65 anni nessuno versa quindi più nel Suo avere di vecchiaia. Quanto è grande la lacuna nel Suo caso lo mostra il certificato di previdenza: confronti l'avere previsto a 65 anni con quello che avrebbe a 60.
Cosa succede al Suo avere dipende dalla cassa. Se il suo regolamento Le permette di restare, può continuare solo l'assicurazione di risparmio oppure risparmio e assicurazione dei rischi insieme. La Fondazione FAR trattiene allora ogni mese dalla rendita le spese amministrative e di rischio della cassa. Alla Cassa pensioni SSIC i beneficiari di una rendita PEAN non pagano, secondo la Fondazione FAR, né premi di rischio né spese amministrative. Se non può restare, ha quattro strade: prelevare l'avere di vecchiaia in anticipo come capitale, prelevarlo come rendita, trasferirlo su un conto di libero passaggio o combinare queste soluzioni. Da un conto di libero passaggio potrà poi prelevare il denaro solo come capitale. E una rendita anticipata della cassa pensioni che non è ridotta a vita viene dedotta dalla rendita PEAN. Una rendita ridotta invece la può tenere, come pure una rendita AVS anticipata e perciò ridotta.
Chieda quindi alla Sua cassa pensioni, prima di presentare la richiesta, se può restare, quanto costa e cosa Le rendono le varianti a 65 anni. Nel pilastro 3a dal prepensionamento in poi di regola non può più versare, a meno che non abbia ancora un reddito da lavoro.
Quanto può guadagnare oltre alla rendita PEAN
Smettere del tutto non è obbligatorio, ma i limiti sono stretti. Determinante è la soglia d'entrata LPP, che secondo l'Ufficio federale delle assicurazioni sociali nel 2026, come nel 2025, è di 22’680 franchi. In un'impresa PEAN può guadagnare fino a questo importo all'anno senza conseguenze. Fino al 30 per cento in più, cioè fino a 29’484 franchi, è ancora consentito, ma la metà dell'importo oltre i 22’680 franchi Le viene dedotta dalla rendita. Fuori dall'edilizia principale o come indipendente il limite è la metà, 11’340 franchi. Se lavora in entrambi gli ambiti, il totale non può superare il limite per l'edilizia. Gli importi vengono dalla foglio informativo «Guadagno consentito» e si calcolano sul salario lordo, comprese tredicesima e indennità per le vacanze.
Se aveva già un guadagno accessorio più di tre anni prima della rendita, può continuarlo in aggiunta nella stessa misura. Con un posto a tempo pieno, secondo il regolamento, è limitato alla metà del salario principale e in ogni caso a 50’000 franchi all'anno. All'inizio di ogni anno la Fondazione controlla l'anno precedente. Se guadagna troppo, la prima volta restituisce l'eccedenza, la seconda anche mezza rendita mensile, dalla terza una rendita intera. In caso di lavoro nero perde del tutto il diritto e la Fondazione chiede indietro le rendite già pagate.
Cosa può fare adesso
Verso i 55 anni conviene guardare da vicino i propri anni. Richieda l'estratto del Suo conto individuale AVS e conti quanti anni negli ultimi 25 ha lavorato in imprese PEAN. Verifichi che la Sua impresa attuale sia davvero assoggettata. E soprattutto: negli ultimi sette anni non passi a un'impresa fuori dal CCL PEAN.
Se deve cambiare posto
Cerchi in modo mirato presso imprese di costruzione, per esempio nel Canton Zurigo o nel Canton Berna, e al colloquio chieda se l'impresa versa i contributi PEAN.
A 59 anni contano le scadenze
Per una rendita dai 60 anni la richiesta deve arrivare alla Fondazione quando ha 59 anni e mezzo. Prima chieda alla Sua cassa pensioni se può restare e alla cassa di compensazione quali contributi AVS La attendono. Con queste due cifre e la decisione sulle prestazioni può calcolare se lavorare sei mesi o un anno in più Le conviene.
Domande frequenti
- Posso trasferirmi all'estero con la rendita PEAN?
- Sì. La Fondazione FAR chiede in tal caso la conferma di partenza del Suo Comune e il Suo indirizzo completo all'estero. Di regola la rendita viene versata su un conto bancario o postale in Svizzera; a determinate condizioni sono possibili eccezioni. Se si trasferisce in un Paese senza convenzione contro la doppia imposizione con la Svizzera, la Fondazione trattiene l'imposta alla fonte direttamente dalla rendita.
- Cosa succede alla rendita PEAN in caso di decesso?
- La Fondazione FAR completa le rendite per superstiti che la Sua famiglia riceve da altre assicurazioni. Per la vedova o il vedovo le porta fino al 60 per cento della Sua rendita PEAN, per ogni figlio con rendita per orfani AVS aggiunge un altro 20 per cento, in tutto al massimo il 100 per cento. Il complemento termina il giorno in cui Lei avrebbe raggiunto l'età di riferimento AVS.
- Un assistente di cantiere ha diritto alla rendita PEAN?
- No. Gli assistenti di cantiere fanno parte dei dirigenti che il CCL PEAN esclude. Lo stesso vale per chi è iscritto nel registro di commercio come procuratore, gerente, direttore, consigliere d'amministrazione o con una funzione simile, o detiene più del 20 per cento dell'impresa, anche se lavora pure in cantiere. Nemmeno il personale tecnico e amministrativo è assoggettato.
- Cosa ricevo se perdo il lavoro nell'edilizia a 55 anni?
- Se entro due anni ritrova un posto in un'impresa PEAN e nel frattempo è iscritto all'URC, la rendita PEAN resta alla Sua portata, con una riduzione che può recuperare lavorando o versando i contributi arretrati. Se invece lascia l'edilizia principale tra i 50 e i 60 anni in modo definitivo e senza colpa propria, dopo 20 anni in imprese PEAN e gli ultimi sette senza interruzioni, ha diritto a una prestazione per casi di rigore: di regola 1’000 franchi per ogni anno in edilizia, versati nella Sua cassa pensioni. Deve chiederla entro quattro anni e in seguito non riceve altre prestazioni dalla Fondazione FAR.
- Sono malato quando dovrebbe iniziare la rendita PEAN: cosa vale?
- Finché riceve indennità giornaliere di malattia non dia la disdetta, altrimenti mette a rischio il diritto nei confronti dell'assicurazione. Se è totalmente inabile al lavoro, la rendita PEAN inizia solo quando supera le indennità giornaliere, quando Le viene assegnata una rendita AI o quando il diritto alle indennità è esaurito. La richiesta va comunque presentata sei mesi prima dell'inizio previsto.