Unfall auf der Baustelle: Was die Suva 2026 bezahlt
Das Wichtigste zuerst
Verunfallst du auf der Baustelle, zahlt die Suva deine Behandlung ganz, ohne Franchise und ohne Selbstbehalt, und ab dem dritten Tag nach dem Unfalltag ein Taggeld von 80 Prozent deines Lohns, für jeden Kalendertag. Den Unfalltag und die zwei Tage danach zahlt dein Arbeitgeber, mit mindestens 80 Prozent. Bleibt ein Schaden, kommen Rente und Integritätsentschädigung dazu.
Wer «Unfall Baustelle Suva» sucht, findet vor allem Meldungen über Unglücke und allgemeine Seiten der Suva, die für alle Branchen gleich klingen. Was dort fehlt, ist das, was auf dem Bau dazukommt: der Kündigungsschutz im Landesmantelvertrag, was mit dem 13. Monatslohn und den Feiertagen passiert, warum die Zahlen gerade im Bau so hoch sind und wo deine Versicherung Lücken hat. Wir sind vom Gesetz, vom Landesmantelvertrag 2026 und von den Unterlagen der Suva ausgegangen, Stand Oktober 2026, und haben nachgerechnet.
Auf dem Bau ist fast immer die Suva zuständig
Arbeitest du für eine Baufirma, bist du bei der Suva versichert, ob du willst oder nicht. Das Unfallversicherungsgesetz teilt ihr die Betriebe des Bau- und Installationsgewerbes und des Leitungsbaus fest zu, dazu Steinbrüche, Kieswerke und Forstbetriebe. Aussuchen kann sich dein Betrieb die Versicherung nicht. Die Prämie für Berufsunfälle zahlt der Arbeitgeber allein, die für Freizeitunfälle darf er dir vom Lohn abziehen. Du siehst sie auf der Lohnabrechnung als NBU- oder NBUV-Abzug.
Wie nötig dieser Schutz ist, zeigt die Statistik. Die UVG-Statistik 2026, die alle Unfallversicherer gemeinsam herausgeben, zählt für 2024 im Hoch- und Tiefbau 140,1 Berufsunfälle auf 1’000 Vollzeitstellen, im übrigen Baugewerbe (Ausbau, Installationen, Dach, Maler) sogar 145,3. Über alle Branchen sind es 58,2, und nur der Bereich Kunst, Unterhaltung und Erholung liegt mit 162,1 noch höher. Auf sieben Vollzeitstellen kommt im Hoch- und Tiefbau also rechnerisch jedes Jahr ein Berufsunfall.
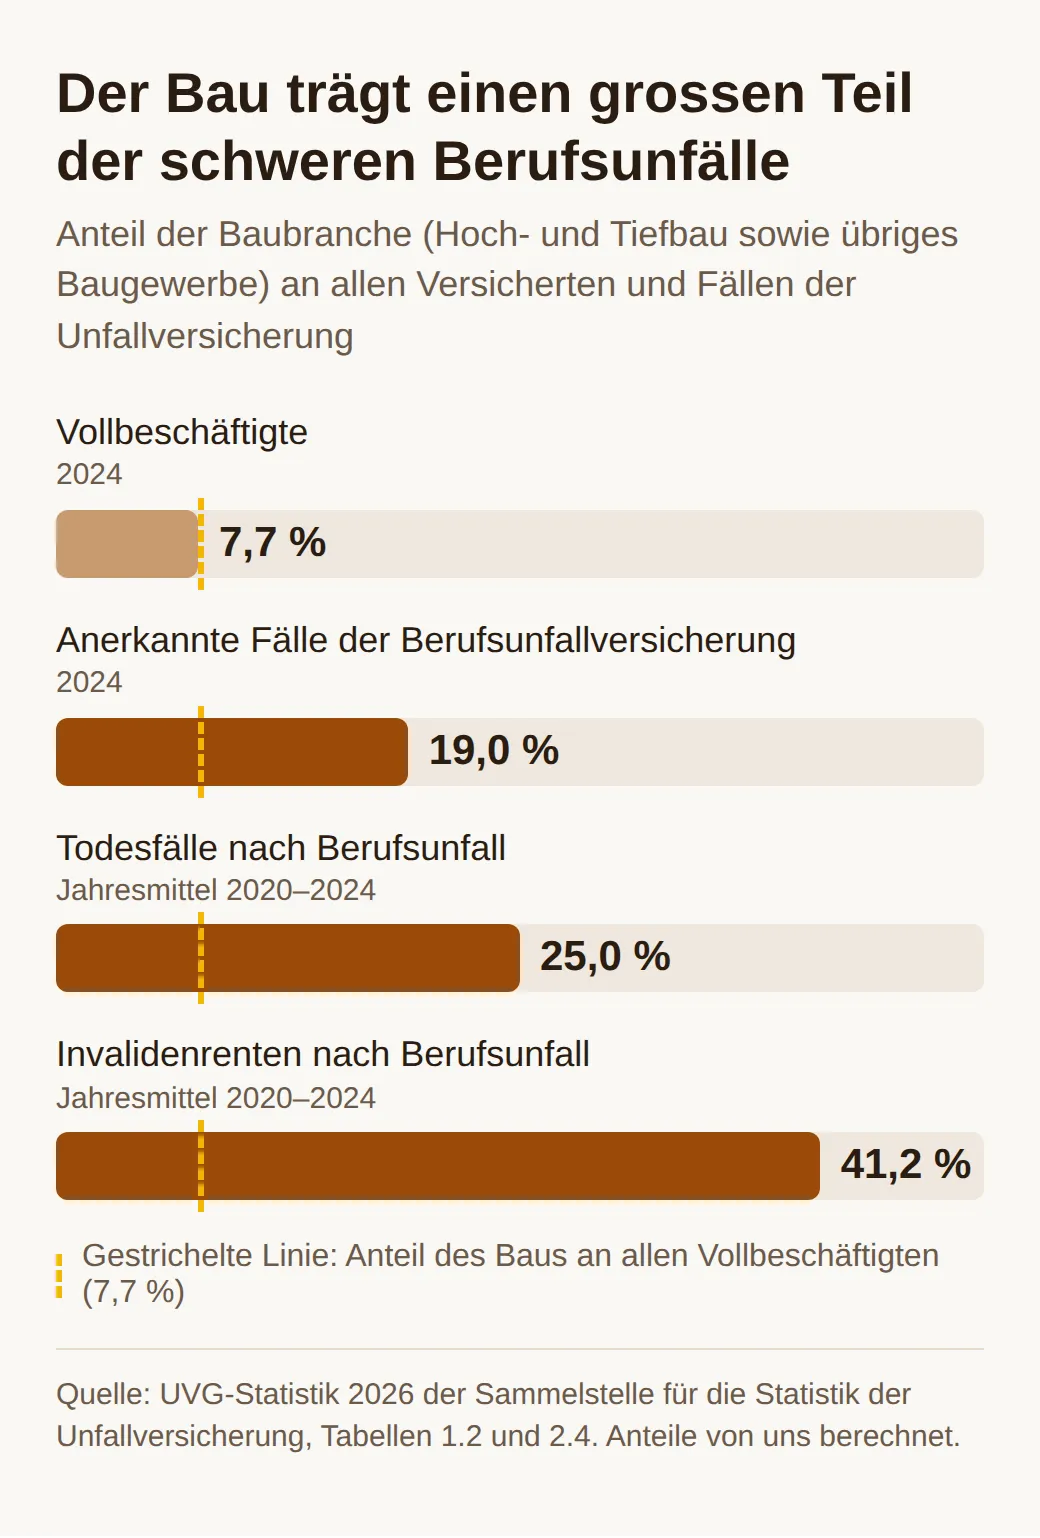
Noch deutlicher wird es bei den schweren Fällen. Die Baubranche stellt 7,7 Prozent aller Vollbeschäftigten, aber 19 Prozent der anerkannten Fälle in der Berufsunfallversicherung: 49’641 waren es 2024. Im Schnitt der Jahre 2020 bis 2024 starben jedes Jahr 16 Menschen im Bau an einem Berufsunfall, ein Viertel aller Todesfälle. Und 236 Invalidenrenten pro Jahr gingen an Verunfallte aus dem Bau, das sind 41 Prozent aller Renten nach Berufsunfällen. Wer auf dem Bau arbeitet, sollte deshalb nicht nur wissen, dass er versichert ist, sondern auch, was genau die Versicherung zahlt. Das beginnt mit einer Frage, die viele überspringen.
Ist es überhaupt ein Unfall?
Die Suva zahlt nur für Unfälle und Berufskrankheiten. Ein Unfall ist laut Sozialversicherungsgesetz eine plötzliche, nicht beabsichtigte Einwirkung eines ungewöhnlichen äusseren Faktors auf den Körper. Fehlt eines davon, ist es eine Krankheit, und dann ist deine Krankenkasse zuständig, mit Franchise und Selbstbehalt.
Die Suva erklärt den Unterschied in ihrer Broschüre für Arbeitnehmende mit zwei Beispielen aus dem Bau. Schneidest du dir mit der Stichsäge in die Hand, ist das ein Unfall. Hebst du eine Kiste und spürst einen stechenden Schmerz im Rücken, ist das keiner, weil nichts Ungewöhnliches von aussen passiert ist. Gerade beim Rücken ist das bitter, denn schweres Heben gehört auf dem Bau zum Alltag.
Ganz so eng ist es aber nicht. Für eine Liste von Verletzungen zahlt die Suva auch ohne klaren Unfallhergang, solange sie nicht vor allem auf Abnützung oder Krankheit zurückgehen: Knochenbrüche, ausgerenkte Gelenke, Meniskusrisse, Muskelrisse und -zerrungen, Sehnenrisse, Bandverletzungen und verletzte Trommelfelle (Art. 6 Abs. 2 UVG). Reisst beim Abladen von Armierungseisen eine Sehne, kann die Suva also nur ablehnen, wenn vor allem Verschleiss dahintersteckt.
Dazu kommen Berufskrankheiten. Sie werden wie ein Berufsunfall behandelt, sobald du erstmals zum Arzt musst oder nicht mehr arbeiten kannst. Die Suva nennt als Beispiele Hautkrebs nach Jahren in der Sonne auf der Baustelle und Gehörschäden durch Lärm. Wie schwer sie wiegen, zeigt wieder die UVG-Statistik: Von 2020 bis 2024 starben im Bau im Schnitt 59 Menschen pro Jahr an einer Berufskrankheit, fast viermal so viele wie an einem Berufsunfall. Ob Unfall, Verletzung von der Liste oder Berufskrankheit: Damit die Suva überhaupt prüfen kann, muss sie zuerst davon erfahren.
Melden: noch am selben Tag
Du musst einen Unfall, der eine Behandlung braucht oder dich arbeitsunfähig macht, deinem Arbeitgeber oder der Suva unverzüglich melden. Die Suva rät, auch Unfälle zu melden, bei denen du weiterarbeiten kannst. Der verdrehte Knöchel, der erst drei Tage später richtig anschwillt, ist der typische Fall, bei dem eine frühe Meldung später Streit erspart.
Was in die Meldung gehört, steht in der Verordnung über die Unfallversicherung: Zeit, Ort, Hergang und Folgen des Unfalls, der Arzt oder das Spital und allfällige Haftpflichtige oder andere Versicherungen. Für den Polier reicht oft eine kurze Nachricht, solange sie diese Punkte enthält:
Unfall heute um 10.30 Uhr auf der Baustelle Bahnhofstrasse, 2. Gerüstlage. Beim Abstieg ausgerutscht, rechter Knöchel verdreht. Gesehen hat es Marco. Ich gehe jetzt in die Notfallpraxis am Bahnhof und brauche einen Unfallschein.
Der Arbeitgeber muss den Unfall dann sofort an die Suva weiterleiten und bei Berufsunfällen selbst prüfen, wie es dazu kam. Ausser bei Bagatellen gibt er dir einen Unfallschein, den du beim Arzt und in der Apotheke zeigst und am Ende der Behandlung zurückgibst. Meldest du zu spät, ohne gute Entschuldigung, und macht das der Suva viel Aufwand, kann sie die Geldleistungen für die Zwischenzeit bis zur Hälfte streichen (Art. 46 UVG). Erfährt sie nach drei Monaten noch immer nichts, darf sie jede Leistung halbieren. Versäumt dagegen der Arbeitgeber die Meldung, haftet er für die Kosten, die daraus entstehen. Ist die Meldung unterwegs, stellt sich die Frage nach dem Geld für die ersten Tage.
Die ersten drei Tage zahlt dein Arbeitgeber
Das Taggeld der Suva beginnt erst am dritten Tag nach dem Unfalltag. Verunfallst du an einem Montag, gibt es ab Donnerstag Taggeld. Für den Unfalltag und die zwei Wartetage dazwischen muss dein Arbeitgeber mindestens vier Fünftel des Lohns zahlen, also 80 Prozent (Art. 324b Abs. 3 OR). Der Landesmantelvertrag zählt diese «Suva-Karenztage» ausdrücklich zur Lohnzahlung, auf die Ferienlohn und 13. Monatslohn geschuldet sind.
Bei Krankheit ist das anders. Dort gilt im Bauhauptgewerbe pro Krankheit ein unbezahlter Karenztag zu deinen Lasten, erst danach zahlt die Krankentaggeldversicherung 80 Prozent (LMV 2026, Art. 56). Nach einem Unfall gibt es keinen solchen Tag ohne Lohn.
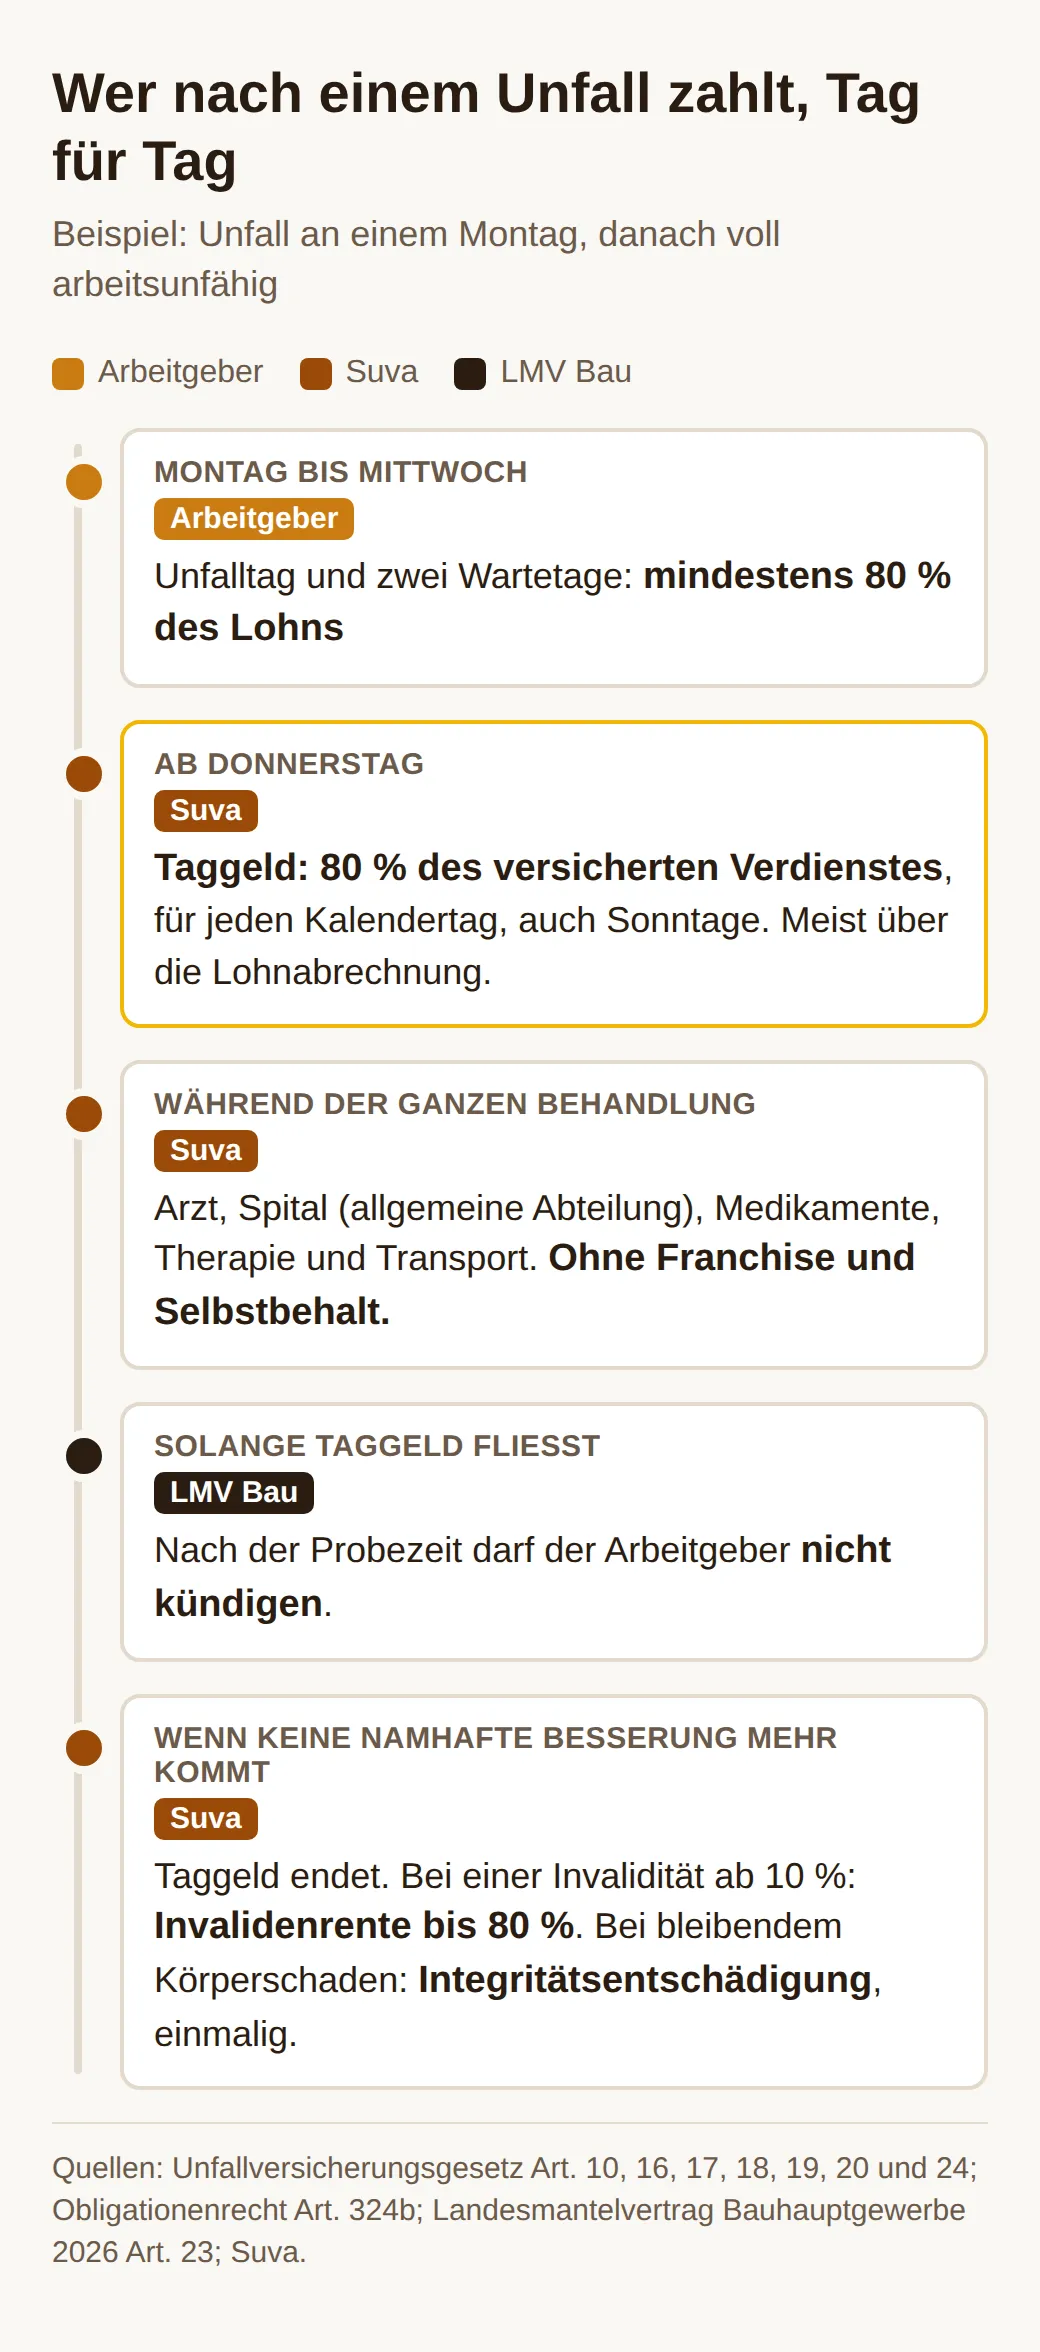
Ab dem Donnerstag übernimmt die Suva. Wie viel dann auf deinem Konto landet, hängt an einer einfachen Formel.
Das Taggeld: 80 Prozent, auch am Sonntag
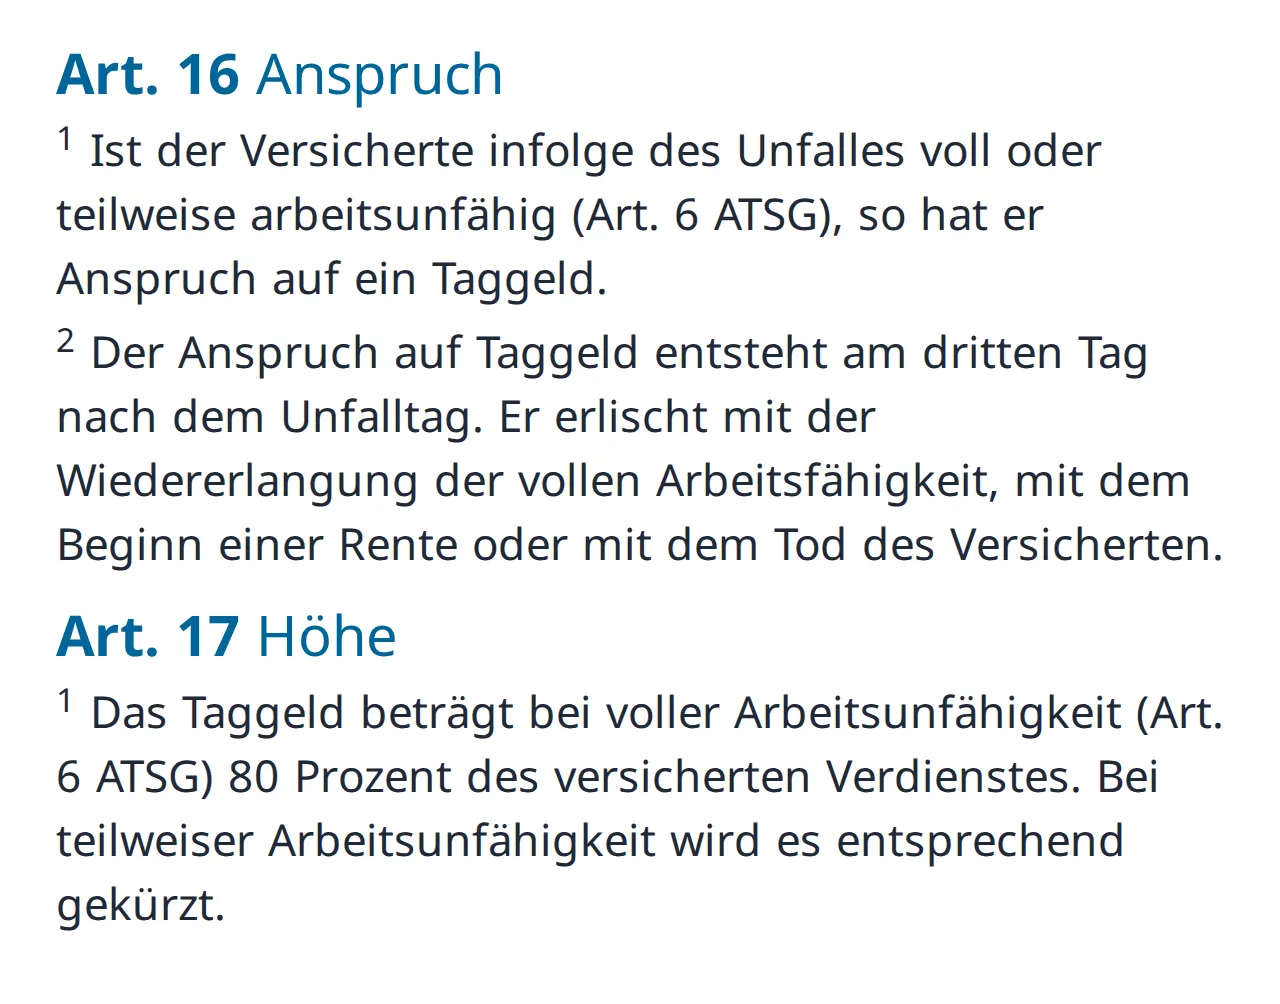
Das Taggeld beträgt bei voller Arbeitsunfähigkeit 80 Prozent des versicherten Verdienstes, bei teilweiser Arbeitsunfähigkeit entsprechend weniger. Massgebend ist der letzte Lohn vor dem Unfall, auf ein Jahr hochgerechnet, samt 13. Monatslohn und Zulagen.
Die Suva rechnet so: Jahreslohn geteilt durch 365, davon 80 Prozent. Das Ergebnis gilt für jeden Kalendertag, auch für Samstage, Sonntage und Feiertage. Ihr eigenes Beispiel ist ein Maurer mit 78’000 Franken brutto im Jahr, 13. Monatslohn eingerechnet. Sein Taggeld beträgt 78’000 ÷ 365 × 80 % = 170.95 Franken. Kann er nach dem Unfall zur Hälfte wieder arbeiten, bekommt er die Hälfte davon, 85.50 Franken pro Tag. Voll arbeitsunfähig erhält er in einem Monat mit 30 Tagen 5’128.50 Franken, in einem mit 31 Tagen 5’299.45 Franken. Übers Jahr kommen so 62’397 Franken zusammen, 80 Prozent seines Jahreslohns. Wo dein eigener Lohn nach LMV liegt, zeigt unser Beitrag zu den Löhnen auf dem Bau.
Oben ist die Rechnung gedeckelt. Versichert sind höchstens 148’200 Franken im Jahr oder 406 Franken pro Tag (Art. 22 UVV). Das höchste Taggeld liegt damit bei 324.80 Franken. Spürbar wird die Grenze nur, wenn du mehr als 148’200 Franken im Jahr verdienst.
Drei Dinge machen den Unterschied zum gewohnten Lohn kleiner oder grösser, als die 80 Prozent vermuten lassen:
- Keine Sozialabzüge. Leistungen der Unfallversicherung gelten nicht als Erwerbseinkommen (Art. 6 AHVV). Zahlt dein Betrieb das Taggeld aus, darf er laut dem Merkblatt der Suva zum Taggeld keine Sozialversicherungsbeiträge davon abziehen, du erhältst das volle Taggeld. Netto fehlt dir deshalb weniger, als die 80 Prozent auf dem Papier vermuten lassen.
- 13. Monatslohn und Ferien stecken schon drin. Der Landesmantelvertrag hält in Anhang 6 fest, dass Ferienanspruch und Anteil 13. Monatslohn in den Leistungen der Suva enthalten sind. Auf das Taggeld kommt also kein zusätzlicher 13. Monatslohn.
- Kein Feiertagsgeld. Fällt ein Feiertag in die Zeit, in der du Taggeld der Suva bekommst, entfällt laut Art. 34 LMV die Feiertagsentschädigung. Du verlierst damit nichts, denn das Taggeld läuft auch an diesem Tag.
Ausbezahlt wird das Taggeld meist über deinen Arbeitgeber, mit der normalen Lohnabrechnung: Die Suva überweist es dem Betrieb, der es an dich weitergibt. Zahlt dein Betrieb es nicht selbst aus, überweist die Suva es direkt auf dein Konto. Kommt auf der Abrechnung weniger an, als die Formel ergibt, frag zuerst im Lohnbüro nach und dann bei der Suva. Das Taggeld läuft, bis du wieder voll arbeiten kannst. Und solange es läuft, schützt dich auf dem Bau eine Regel, die es in anderen Branchen so nicht gibt.
Kündigen darf der Chef in dieser Zeit nicht
Nach dem Obligationenrecht ist eine Kündigung, während du nach einem Unfall ohne eigenes Verschulden nicht arbeiten kannst, nur für eine begrenzte Zeit gesperrt: 30 Tage im ersten Dienstjahr, 90 Tage vom zweiten bis fünften und 180 Tage ab dem sechsten (Art. 336c OR). Im Bauhauptgewerbe geht der Landesmantelvertrag viel weiter. Nach Art. 23 LMV darf der Arbeitgeber nach der Probezeit nicht kündigen, solange die obligatorische Unfallversicherung Taggeld zahlt, egal wie lange das dauert.
Die Grenze kommt erst, wenn die Suva ankündigt, das Taggeld einzustellen, und klar ist, dass du aus gesundheitlichen Gründen nicht an deinen alten Arbeitsplatz zurückkannst. Dann könnt ihr, du und dein Arbeitgeber, vereinbaren, dass das Arbeitsverhältnis mit dem letzten Taggeld endet. Vereinbaren heisst: Es braucht deine Unterschrift. Verunfallst du erst, nachdem du die Kündigung schon erhalten hast, steht die Kündigungsfrist still, solange die Suva Taggeld zahlt, und läuft danach weiter.
Der LMV gilt für Betriebe des Bauhauptgewerbes, also Hoch- und Tiefbau, Strassenbau, Untertagbau und verwandte Arbeiten. Arbeitest du als Maler, Elektriker oder Sanitär, gilt dein eigener Gesamtarbeitsvertrag, und ob er einen ähnlichen Schutz kennt, musst du dort nachlesen. Mehr zu den Regeln des LMV im Alltag findest du in unserem Beitrag zur Arbeitszeit auf dem Bau. Neben dem Geld für den Lohnausfall zahlt die Suva aber vor allem die Behandlung.
Heilkosten: Arzt und Spital ohne Franchise
Die Suva übernimmt die zweckmässige Behandlung der Unfallfolgen (Art. 10 UVG): ambulant beim Arzt, Zahnarzt oder Chiropraktor, verordnete Medikamente und Therapien, das Spital in der allgemeinen Abteilung, Kuren auf Verordnung und Hilfsmittel wie Krücken, Prothesen oder orthopädische Schuhe. Dazu kommen nötige Rettungs-, Transport- und Reisekosten. Den Arzt und das Spital wählst du selbst.
Anders als bei der Krankenkasse gibt es keine Franchise und keinen Selbstbehalt, darauf weist die Suva auf ihrer Seite zur Abredeversicherung ausdrücklich hin. Arzt, Spital und Apotheke rechnen direkt mit der Suva ab, dafür zeigst du den Unfallschein. Willst du halbprivat oder privat liegen, deckt die Suva den Aufpreis nicht. Für die Rehabilitation betreibt die Suva eigene Kliniken in Bellikon und Sion.
Eine Pflicht kommt mit dem Schutz: Du musst mitwirken, also Termine wahrnehmen, Therapien machen und der Suva die nötigen Auskünfte geben. Meistens endet die Geschichte damit, dass du gesund zurück auf die Baustelle gehst. Manchmal bleibt etwas zurück.
Wenn ein Schaden bleibt: Rente und Integritätsentschädigung
Irgendwann bringt weitere Behandlung keine namhafte Besserung mehr. Dann endet das Taggeld, und die Suva prüft, ob du Anspruch auf eine Rente hast (Art. 19 UVG). Allfällige Eingliederungsmassnahmen der IV, etwa eine Umschulung, müssen dafür abgeschlossen sein.
Eine Invalidenrente gibt es ab einem Invaliditätsgrad von 10 Prozent. Der Grad misst, wie viel weniger du mit deinem Gesundheitsschaden noch verdienen kannst. Bei voller Invalidität beträgt die Rente 80 Prozent des versicherten Verdienstes, bei teilweiser entsprechend weniger (Art. 20 UVG). Grundlage ist hier der Lohn des letzten Jahres vor dem Unfall. Bekommst du daneben eine IV-Rente, zahlt die Suva eine Komplementärrente: Beide zusammen dürfen 90 Prozent des versicherten Verdienstes erreichen, aber nicht mehr.
Ein Punkt, den kaum jemand kennt, betrifft ältere Bauarbeiter. Warst du beim Unfall älter als 45, kürzt die Suva die Rente, sobald du das AHV-Referenzalter erreichst. Bei einem Invaliditätsgrad ab 40 Prozent sind es 2 Prozentpunkte für jedes volle Jahr über 45, höchstens 40 Prozent. Darunter ist es 1 Prozentpunkt pro Jahr, höchstens 20 Prozent. Wer also mit 55 verunfallt und zu 50 Prozent invalid bleibt, erhält seine Suva-Rente bis zur AHV voll und danach um 20 Prozentpunkte gekürzt. Wer Mitte 50 an eine Frühpensionierung denkt, sollte das mit dem FAR-Rentenplan zusammen anschauen.
Die Integritätsentschädigung ist eine einmalige Zahlung für einen dauerhaften, erheblichen Schaden am Körper oder an der Psyche, eine Art Schmerzensgeld. Sie gibt es auch dann, wenn du wieder voll arbeiten kannst. Ihre Höhe richtet sich nach einer Skala im Anhang 3 der Verordnung über die Unfallversicherung und beträgt einen Prozentsatz des Höchstverdienstes von 148’200 Franken:
| Bleibender Schaden | Skala | Betrag |
|---|---|---|
| Zwei Glieder eines Langfingers | 5 % | 7’410 Fr. |
| Ein ganzer Daumen | 20 % | 29’640 Fr. |
| Eine Hand | 40 % | 59’280 Fr. |
| Ein Bein oberhalb des Knies | 50 % | 74’100 Fr. |
Schäden unter 5 Prozent geben keinen Anspruch. Die Beträge sind von uns aus der Skala gerechnet. Im Einzelfall legt die Suva den Prozentsatz nach der Schwere fest, auch für Schäden, die nicht in der Liste stehen.
Endet ein Unfall tödlich, erhalten die Hinterlassenen eine Rente: Witwe oder Witwer 40 Prozent des versicherten Verdienstes, Halbwaisen 15 und Vollwaisen 25 Prozent, zusammen höchstens 70 Prozent. So weit die Leistungen bei einem Unfall auf der Baustelle. Bei einem Unfall am Samstag sieht manches anders aus.
Freizeitunfälle: gleiche Suva, strengere Regeln
Arbeitest du mindestens acht Stunden pro Woche beim gleichen Arbeitgeber, bist du bei der Suva auch gegen Unfälle in der Freizeit versichert (Art. 13 UVV). Dazu zählt auch der Arbeitsweg. Taggeld, Heilkosten und Renten sind gleich hoch wie bei einem Berufsunfall. Die Zahlen zeigen, dass auf dem Bau trotzdem die Arbeit das grössere Risiko ist:
| Unfälle je 1’000 Vollzeitstellen, 2024 | Beruf | Freizeit |
|---|---|---|
| Hoch- und Tiefbau | 140,1 | 106,9 |
| Übriges Baugewerbe | 145,3 | 130,8 |
| Alle Branchen | 58,2 | 131,5 |
In den meisten Branchen passiert in der Freizeit mehr als bei der Arbeit. Über alle bei ihr Versicherten zählte die Suva 2025 rund 296’000 Freizeitunfälle und 166’000 Berufsunfälle und Berufskrankheiten, wie sie in ihrem Jahresbericht schreibt. Im Bau ist es umgekehrt.
Der wichtigste Unterschied liegt bei den Kürzungen. Hast du einen Freizeitunfall grobfahrlässig verursacht, etwa betrunken am Steuer, kürzt die Suva das Taggeld während der ersten zwei Jahre (Art. 37 UVG). Musst du für Familie sorgen, höchstens um die Hälfte. Bei Wagnissen, also besonders gefährlichen Aktionen ohne vernünftige Vorsicht, halbiert sie die Geldleistungen oder streicht sie ganz (Art. 50 UVV). Als Beispiele nennt sie Base-Jumping, Motocrossrennen oder Skifahren abseits der Piste trotz Lawinenwarnung. Wer sich an einer Schlägerei beteiligt, verliert mindestens die Hälfte der Geldleistungen.
Bei einem Berufsunfall gibt es die Kürzung wegen grober Fahrlässigkeit nicht, das Gesetz sieht sie nur für Freizeitunfälle vor. Laut Suva kürzt sie bei Berufsunfällen nur in äusserst seltenen Fällen, etwa wenn jemand bei einem Vergehen oder Verbrechen verunfallt. Ohne Helm auf dem Gerüst zu stehen, ist trotzdem keine gute Idee: Es verstösst gegen die Sicherheitsregeln, die du nach der Broschüre der Suva einhalten musst, und die Rente ersetzt nie, was ein Sturz kaputt macht. Teurer als jede Kürzung kann allerdings eine Lücke zwischen zwei Stellen werden.
Zwischen zwei Stellen: 31 Tage, dann bist du ungeschützt
Endet dein Arbeitsverhältnis oder nimmst du unbezahlten Urlaub, bleibst du nur noch 31 Tage gegen Freizeitunfälle versichert (Art. 3 UVG). Gezählt wird ab dem letzten Tag, an dem du Anspruch auf mindestens den halben Lohn hattest. Danach bleibt nur der Unfallschutz deiner Krankenkasse, mit Franchise und Selbstbehalt und ohne die Leistungen der Suva. Das trifft auf dem Bau viele: wer im Winter pausiert, wer nach einer Saison wechselt oder wer für ein paar Monate in die alte Heimat fährt.
Die Lösung heisst Abredeversicherung. Damit verlängerst du den Schutz der Suva gegen Freizeitunfälle um bis zu sechs Monate. Laut Suva kostet sie 65 Franken pro Monat, für sechs Monate also 390 Franken. Du schliesst sie online ab und musst sie innerhalb der 31 Tage abschliessen und bezahlen. Wer die Frist verpasst, kann sie nicht mehr nachholen. Kündigen lässt sie sich nicht, und Geld zurück gibt es auch nicht, nimm also nur so viele Monate, wie du sicher brauchst. Beziehst du Arbeitslosenentschädigung, bist du laut Suva in dieser Zeit auch gegen Freizeitunfälle versichert. Die 31 Tage beginnen dann erst, wenn dein Anspruch endet.
Wenn die Suva nein sagt
Nicht jeder Fall geht glatt. Lehnt die Suva einen Unfall ab, kürzt sie Leistungen oder stellt sie das Taggeld ein, bekommst du eine schriftliche Verfügung. Dagegen kannst du innerhalb von 30 Tagen bei der Suva Einsprache erheben, kostenlos (Art. 52 ATSG). Schreib darin kurz, womit du nicht einverstanden bist und warum, und leg Arztberichte bei, die deine Sicht stützen. Wird die Einsprache abgewiesen, kannst du innert 30 Tagen beim Versicherungsgericht deines Kantons Beschwerde führen (Art. 57 und 60 ATSG).
Reden geht auch früher. Solange die Suva noch keine Verfügung erlassen hat, vermittelt laut ihrer Seite zu den Leistungen die Stiftung Ombudsman der Privatversicherung und der Suva, für Versicherte der Suva kostenlos. Laufende Fristen hält sie aber nicht an.
Dreht sich der Streit um die Frage vom Anfang, Unfall oder Abnützung, zählt, was du am ersten Tag gemacht hast. Eine schnelle Meldung mit Hergang und Zeugen und ein Arztbesuch kurz nach dem Ereignis sind später die besten Belege.
Was du jetzt tun kannst
Schau auf deine nächste Lohnabrechnung. Steht dort ein NBU-Abzug, bist du auch in der Freizeit versichert. Speichere die Nummer des Kundendienstes der Suva, 058 411 12 12, und für Notfälle im Ausland die der Assistance, 0848 724 144. Und wenn du die Stelle wechselst, schreib dir den letzten Lohntag auf: 31 Tage später endet dein Schutz in der Freizeit.
Wenn du nach einem Unfall anders arbeiten musst
Bleibt nach einem Unfall nur ein Teil deiner Arbeitsfähigkeit, kann eine Teilzeitstelle oder eine Arbeit mit weniger Belastung der Weg zurück sein. Die Suva unterstützt die berufliche Wiedereingliederung. Auf unserer Seite findest du Stellen in Teilzeit und Baujobs in deiner Region, etwa im Kanton Zürich.
Häufige Fragen
- Bin ich auf dem Weg zur Baustelle versichert?
- Ja. Die Versicherung beginnt in dem Moment, in dem du dich auf den Weg zur Arbeit machst. Arbeitest du mindestens acht Stunden pro Woche beim gleichen Arbeitgeber, zählt ein Unfall auf dem Arbeitsweg als Nichtberufsunfall. Liegst du unter acht Stunden, gilt er als Berufsunfall, weil du gegen Freizeitunfälle dann gar nicht versichert bist.
- Zahlt die Suva meine Brille, wenn sie bei der Arbeit kaputtgeht?
- Nur wenn du dich dabei auch verletzt hast und die Verletzung behandelt werden muss. So steht es im Unfallversicherungsgesetz für Brillen, Hörgeräte und Zahnprothesen. Fällt dir die Brille bloss vom Gerüst, ohne dass dir etwas passiert, zahlt die Suva nichts.
- Was gilt bei einem Unfall in den Ferien im Ausland?
- Bist du gegen Nichtberufsunfälle versichert, gilt der Schutz der Suva weltweit. Für eine Behandlung im Ausland vergütet sie höchstens das Doppelte dessen, was die gleiche Behandlung in der Schweiz gekostet hätte. Bei Notfällen im Ausland hilft die Assistance der Suva rund um die Uhr unter 0848 724 144.
- Die alte Verletzung macht nach Monaten wieder Probleme. Zahlt die Suva noch?
- Ja, die Leistungen gelten auch für Rückfälle und Spätfolgen. Melde den Rückfall sofort deinem Arbeitgeber oder der Suva und sag dem Arzt, dass es um die Folgen eines früheren Unfalls geht. Wer schon eine Invalidenrente der Suva bezieht, bekommt Behandlung und Taggeld nur unter engeren Bedingungen.
Weitere Beiträge
Alle Beiträge
Temporär auf dem Bau: Lohn, Spesen und Kündigung 2026
Temporär auf dem Bau: welcher Lohn 2026 gilt, was Ferien, 13. Monatslohn und Baustellenzulage bringen, wie schnell gekündigt wird und was mit FAR passiert.
Polier Weiterbildung 2026: Weg, Dauer, Kosten und Lohn
Polier Weiterbildung in der Schweiz: vom Maurer über den Vorarbeiter zum eidg. Fachausweis. Dauer, Kosten, Bundesbeiträge und was Poliere 2026 verdienen.
Arbeitszeit Bau LMV 2026: Kalender, Überstunden, Reisezeit
Arbeitszeit auf dem Bau nach LMV 2026: 2112 Stunden im Jahr, Arbeitszeitkalender, Überstundenkonto, 25 % Zuschlag, Samstagsarbeit und Reisezeit.