Krankentaggeld im Bauhauptgewerbe: was der LMV 2026 zahlt
Die kurze Antwort
Bist du auf dem Bau krank, zahlt die Krankentaggeldversicherung deines Betriebs 80 Prozent des ausfallenden Lohns, ab dem zweiten Krankheitstag und bis zum 730. Tag seit Beginn der Krankheit. Den ersten Tag trägst du selbst. Die Prämie teilen du und dein Arbeitgeber je zur Hälfte. So steht es im Landesmantelvertrag (LMV) 2026.
Im Netz findest du oft andere Zahlen. 90 Prozent galten nach dem LMV 2023–2025. «720 Tage innert 900» stammt aus dem LMV von 2000 und aus dem Krankenversicherungsgesetz. Und die Berner oder Zürcher Skala, mit der viele Ratgeber rechnen, betrifft dich auf dem Bau nur in einem Sonderfall. Wir gehen hier eine Krankheit vom ersten Tag an durch, nach dem Text des LMV 2026 mit Stand 1. April 2026, und zeigen, was bei Kündigung, Teilzeit, Grenzgängern und kurz vor der FAR-Rente gilt.
Was der LMV seit 2026 vorschreibt
Jeder Betrieb, der dem LMV untersteht, muss für seine Leute eine Krankentaggeldversicherung abschliessen. Das steht in Art. 56 des Landesmantelvertrags 2026–2031. Weil der Bundesrat den LMV allgemeinverbindlich erklärt hat, gilt das auch für Baufirmen, die in keinem Verband sind. Der Schutz beginnt an dem Tag, an dem du die Arbeit aufnimmst oder hättest aufnehmen müssen. Eine Wartezeit für neue Leute gibt es nicht.
Die Versicherung ersetzt die Lohnfortzahlung, die das Obligationenrecht dem Arbeitgeber sonst auferlegt. Zahlt die Versicherung, was der LMV verlangt, sind laut Art. 56 Abs. 11 alle Ansprüche aus Art. 324a OR abgegolten. Darum spielen die Skalen, nach denen Gerichte sonst die Dauer der Lohnfortzahlung bemessen, auf dem Bau fast keine Rolle. Zahlt die Versicherung weniger, als der LMV vorschreibt, haftet dein Betrieb für die Differenz.
Neu ist seit 2026 die Höhe. Der LMV 2023–2025 verlangte noch 90 Prozent des ausfallenden Lohns, der neue Vertrag nur noch 80 Prozent. Gleichzeitig darf der Betrieb eine Police mit einem Aufschub von bis zu 60 statt 30 Tagen wählen. Die Schweizerische Vollzugskommission (SVK) schreibt in ihrer Erläuterung zum LMV 2026, die Bedingungen würden damit «an die üblichen Bedingungen im Markt angepasst». Für Verbandsfirmen gilt das seit dem 1. Januar 2026, für alle anderen seit dem 1. April 2026, als die Allgemeinverbindlichkeit in Kraft trat.
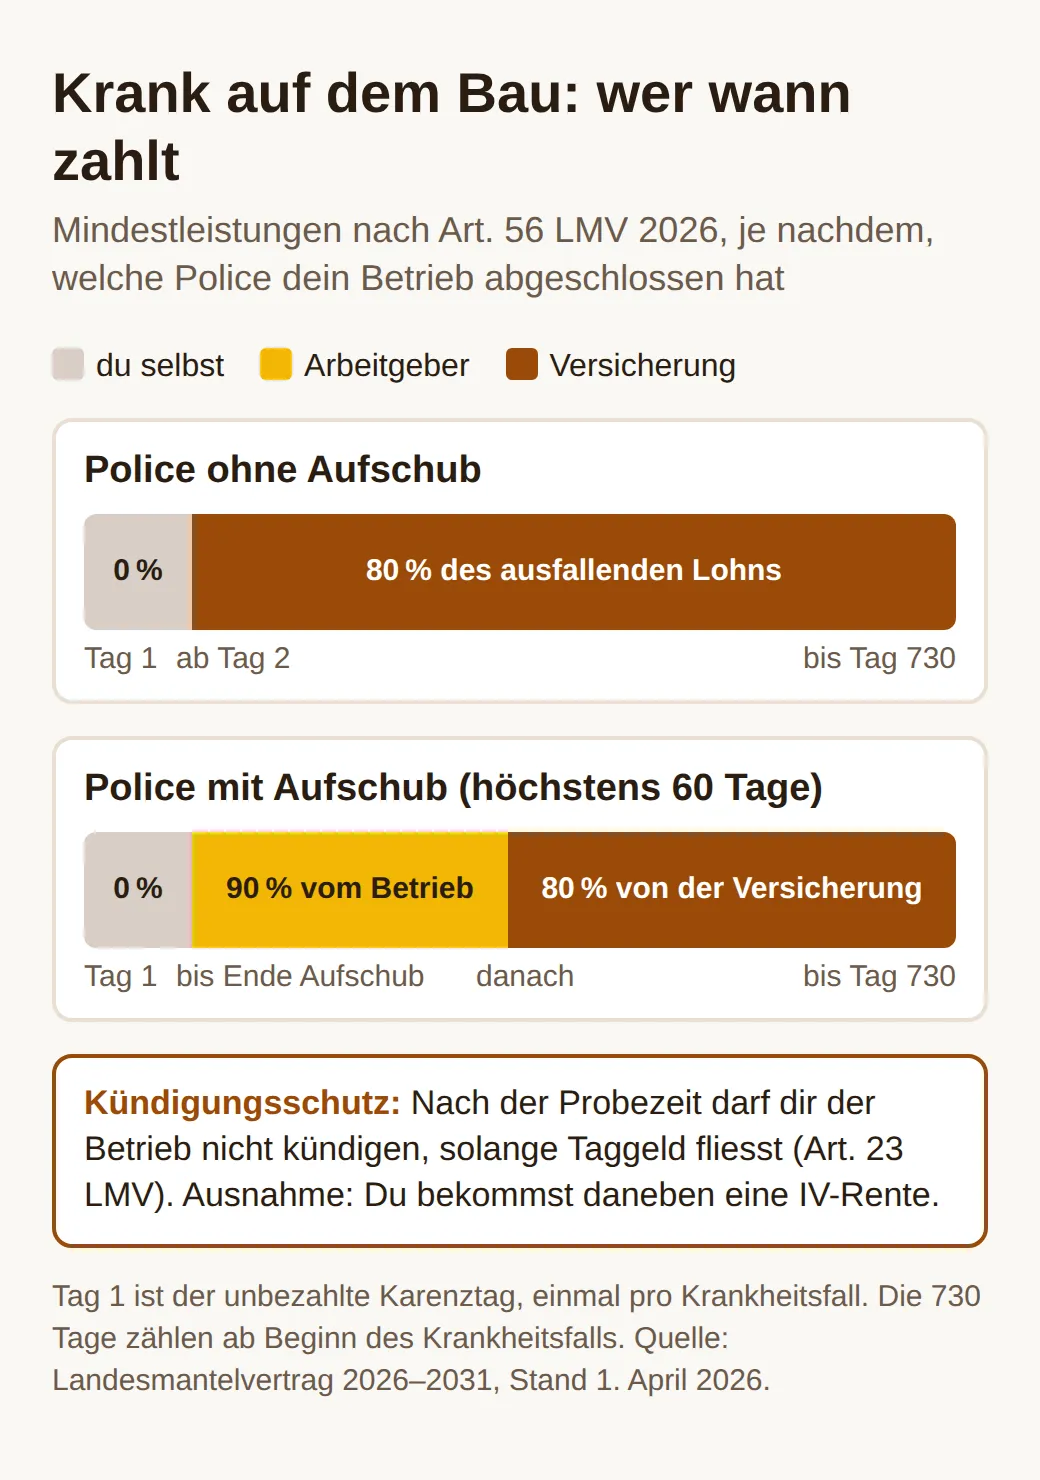
Welche der beiden Varianten dein Betrieb hat, siehst du in der Police oder fragst du im Büro nach. Für den ersten Tag ist es egal: Den zahlt niemand.
Tag 1: der Karenztag
Pro Krankheitsfall gibt es höchstens einen unbezahlten Karenztag, und den trägst du (Art. 56 Abs. 3 LMV). Ein gelernter Maurer mit EFZ und drei Jahren Baustellenpraxis (Lohnklasse Q) verdient 2026 in der Lohnzone Rot mindestens 34 Franken pro Stunde. Rechnen wir mit einem Arbeitstag von 8 Stunden, kostet ihn der Karenztag 272 Franken brutto. Wie viele Stunden ein Tag genau zählt, steht im Arbeitszeitkalender deines Betriebs. Drei Grippen im Winter heissen drei Karenztage.
Eine Ausnahme gibt es für den Rückfall. Wirst du wegen derselben Krankheit innert 90 Kalendertagen nach deiner Rückkehr wieder arbeitsunfähig, entfällt der Karenztag. Sag deiner Ärztin deshalb, dass es dieselbe Krankheit ist wie vorher, damit es so im Zeugnis steht.
Für Unfälle gilt das alles nicht. Dann zahlt die Suva, mit eigenen Regeln und eigenen Wartetagen. Wie das läuft, steht in unserem Beitrag zum Unfall auf der Baustelle. Hier geht es nur um Krankheit, und ab dem zweiten Tag um Geld.
Ab Tag 2: 80 Prozent, vom Betrieb oder von der Versicherung
Ab dem zweiten Tag bekommst du mindestens 80 Prozent des Bruttolohns, der wegen der Krankheit ausfällt. Hat dein Betrieb eine Police mit Aufschub, zahlt er dir bis zum Ende dieser Frist selbst 90 Prozent, danach übernimmt die Versicherung mit 80 Prozent (Art. 56 Abs. 5). In den ersten Wochen bist du damit besser gestellt als mit einer Police ohne Aufschub.
Gerechnet wird mit dem Lohn, der deiner normalen vertraglichen Arbeitszeit entspricht, so wie er zuletzt bezahlt wurde. Steigen die Löhne nach dem LMV, während du krank bist, steigt dein Taggeld mit. Der Anteil am 13. Monatslohn muss mitversichert sein, so steht es im Anhang 6 des LMV. Nach oben gibt es eine Grenze: Krank darfst du nicht mehr bekommen als gesund bei der Arbeit, gerechnet mit dem Nettolohn.
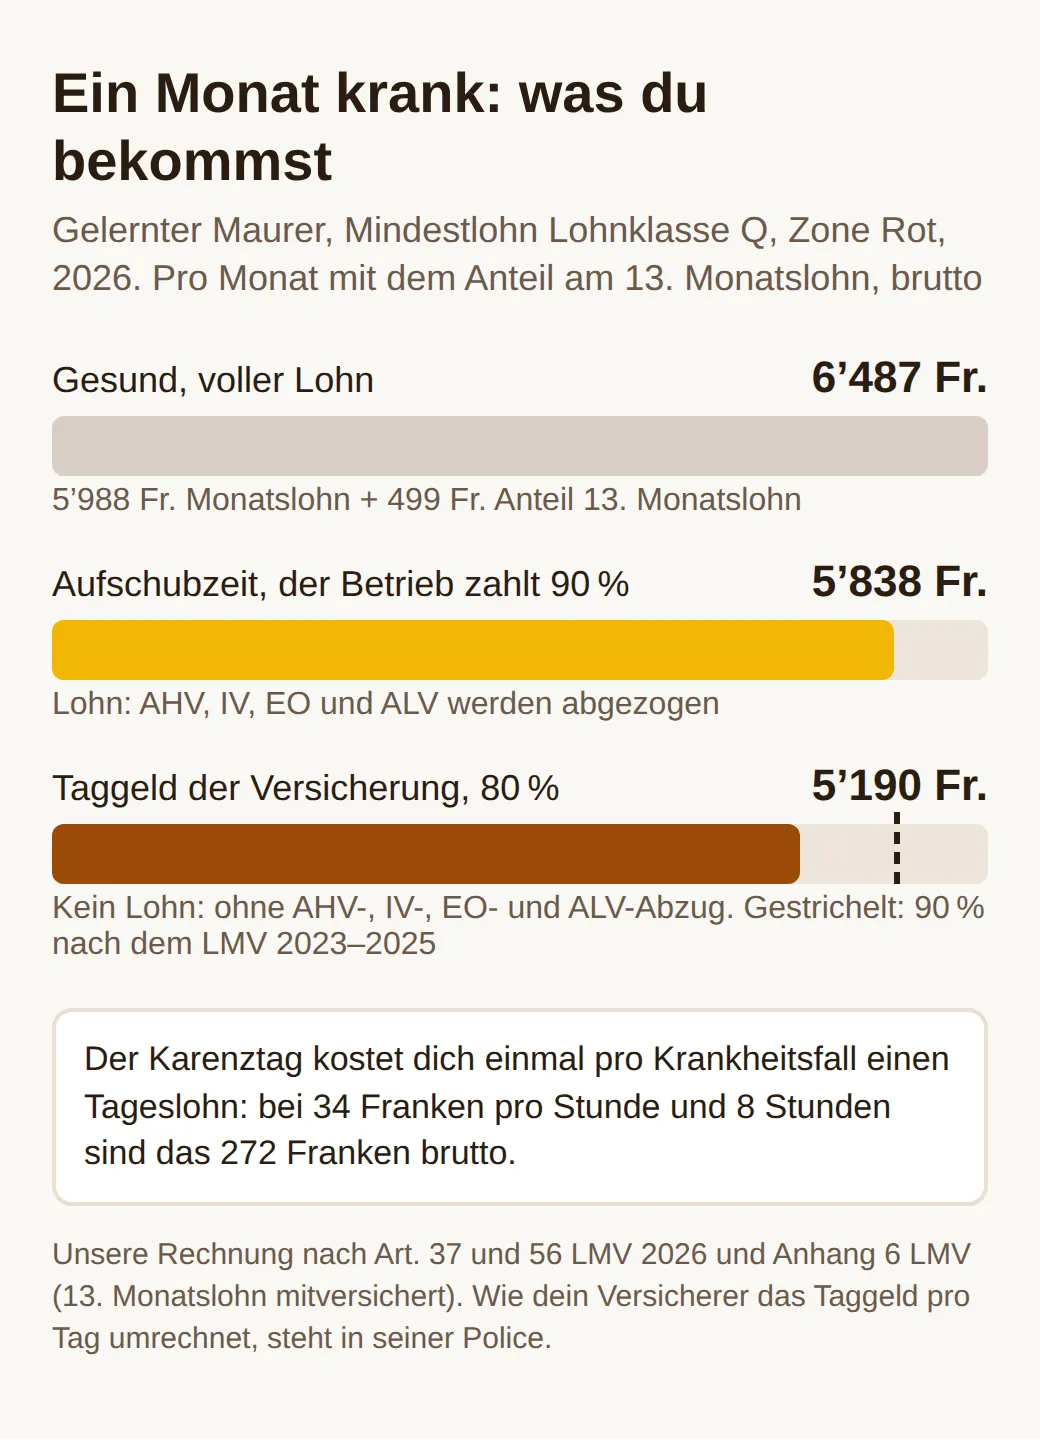
Ganz so gross, wie die Balken aussehen, ist der Unterschied in deinem Portemonnaie nicht. Leistungen einer Versicherung bei Krankheit gelten nach Art. 6 AHVV nicht als Erwerbseinkommen. Vom Taggeld gehen deshalb keine Beiträge an AHV, IV, EO und Arbeitslosenversicherung ab, und laut Stiftung FAR auch keine FAR-Beiträge. Die 90 Prozent, die der Betrieb in der Aufschubzeit zahlt, sind dagegen Lohn, mit allen Abzügen.
Teilzeit und teilweise krank
Arbeitest du Teilzeit, muss das schriftlich vereinbart sein, mit deinem Anteil an der Jahresarbeitszeit. Die Stunden, die dir für Krankheitstage angerechnet werden, sinken im gleichen Verhältnis (Art. 25 Abs. 3 LMV), und das Taggeld richtet sich nach deinem vertraglichen Pensum. Bei 60 Prozent bekommst du also 80 Prozent von deinem 60-Prozent-Lohn.
Bist du nur zum Teil arbeitsunfähig, zahlt die Versicherung nach dem Grad der Arbeitsunfähigkeit, sobald eine Ärztin mindestens 25 Prozent bescheinigt. Das ist grosszügiger als die Taggeldversicherung nach Krankenversicherungsgesetz, die erst ab 50 Prozent zahlen muss. Bist du zu 50 Prozent krank, arbeitest du die andere Hälfte und bekommst dafür deinen Lohn, für die kranke Hälfte das Taggeld. Damit das reibungslos läuft, braucht es die richtigen Papiere zur richtigen Zeit.
Krankmelden: was du wann tun musst
Der LMV sagt nicht, bis wann du dich krankmelden oder ab welchem Tag du ein Arztzeugnis bringen musst. Das regeln die Versicherungsbedingungen deiner Police und die Vorschriften deines Betriebs. Dein Arbeitgeber muss dich über diese Bedingungen informieren (Art. 56 Abs. 11). Das ist mehr als eine Formalität: Verweigert die Versicherung Leistungen, weil du ihre Bedingungen durch eigenes Verschulden verletzt hast, haftet der Betrieb nicht, sofern er dich informiert hatte. Den Schaden trägst dann du.
Wie das in der Praxis aussieht, zeigt das Merkblatt für Arbeitnehmende des Versicherers Helsana. Du meldest die Krankheit umgehend deinem Arbeitgeber. Meldest du sie zu spät oder hast du kein Arztzeugnis, kann sich der Beginn der Leistungen verschieben oder ganz entfallen. Dauert die Krankheit länger, schickst du jeden Monat ein neues Zeugnis, am Ende ein Abschlusszeugnis. Du gibst der Versicherung eine Vollmacht für deine medizinischen Daten und folgst der Behandlung. Spätestens nach 120 Tagen schickt sie dir das Formular für die Anmeldung bei der IV, mit der sie den Fall koordiniert. Das Taggeld überweist Helsana in der Regel deinem Arbeitgeber, der es dir weitergeben muss. Andere Versicherer haben ähnliche, aber nicht gleiche Regeln. Frag im Büro nach dem Merkblatt deiner Versicherung und behalte von jedem Zeugnis eine Kopie.
Die Meldung selbst muss nicht kompliziert sein. Eine Nachricht an Polier oder Büro reicht, solange sie früh kommt:
Guten Morgen, hier [Name]. Ich bin krank und kann heute nicht auf die Baustelle [Ort]. Ich gehe heute zum Arzt und schicke euch das Arztzeugnis, sobald ich es habe.
Knifflig wird es erst, wenn die Krankheit zurückkommt.
Rückfall: wann ein neuer Fall beginnt
Für einen Rückfall gelten zwei verschiedene Fristen. Die eine haben wir schon gesehen: Kommt dieselbe Krankheit innert 90 Tagen nach deiner Rückkehr zurück, zahlst du keinen neuen Karenztag. Die andere betrifft die Dauer. Die Versicherung zahlt bis zum 730. Tag seit Beginn des Krankheitsfalls. Ein neuer Fall mit neuen 730 Tagen beginnt laut Art. 56 Abs. 4 erst, wenn du vor dem Rückfall zwölf Monate ohne Unterbruch arbeitsfähig warst.
Ein Beispiel: Du fällst im März mit einem Bandscheibenvorfall aus, arbeitest ab Juni wieder und fällst im November mit demselben Rücken erneut aus. Seit deiner Rückkehr sind mehr als 90 Tage vergangen, also zahlst du wieder einen Karenztag. Gesund warst du aber keine zwölf Monate, also ist es für die Versicherung derselbe Fall. Die Uhr läuft seit März, und auch einen neuen Aufschub gibt es nicht.
Wenn du die Krankheit schon mitbringst
Für schwere Leiden, wegen denen du schon vor dem Eintritt in die Versicherung behandelt wurdest, darf die Versicherung die Leistungen begrenzen. Wie stark, hängt davon ab, wie lange du ohne Unterbruch in einem LMV-Betrieb angestellt bist (Art. 56 Abs. 8):
| Ohne Unterbruch angestellt | Höchstens Taggeld pro Fall |
|---|---|
| bis 6 Monate | 4 Wochen |
| bis 9 Monate | 6 Wochen |
| bis 12 Monate | 2 Monate |
| bis 5 Jahre | 4 Monate |
Nach fünf Jahren ohne Unterbruch im Schweizer Bauhauptgewerbe gibt es die volle Leistung. Pausen von weniger als 90 Tagen zählen nicht als Unterbruch, für Saisonniers und Kurzaufenthalter weniger als 120 Tage. Wer also von einer Baufirma zur nächsten wechselt, fängt nicht bei null an. Und wo die Versicherung nur mit Vorbehalt deckt, muss der Betrieb selbst die Lohnfortzahlung nach Art. 324a OR leisten. Wer die Versicherung bezahlt, ist die nächste Frage.
Wer zahlt die Prämie fürs Krankentaggeld?
Die tatsächliche Prämie tragen Betrieb und Arbeitnehmende je zur Hälfte (Art. 56 Abs. 5). Wie hoch sie ist, hängt von Versicherer und Betrieb ab. Deinen Anteil siehst du als Abzug auf der Lohnabrechnung. Solange du krank bist, zahlst du keine Prämie.
Wie ernst die Gerichte diese Pflichten nehmen, zeigt ein Fall, den das Bundesgericht 2001 entschieden hat (BGE 127 III 318). Ein Hilfsarbeiter bekam nach einem Unfall und dem Ende der Suva-Leistungen Taggeld aus der Kollektivversicherung seiner Baufirma. Ab April 1998 erhielt er eine IV-Rente, die Firma kündigte ihm auf Ende Juli 1998. Er trat in die Einzelversicherung über, die ihm bis November 1999 weiter Taggeld zahlte, und sagte, er habe die Prämien dafür selbst bezahlt. Er klagte über 10’635 Franken. Die Zürcher Gerichte wiesen ab, das Bundesgericht gab ihm im Grundsatz recht: Die Pflicht des Arbeitgebers, für die Prämienbefreiung zu sorgen, kann über das Ende der Anstellung hinaus gelten, und wer die versprochene Kollektivversicherung nicht abschliesst, haftet für den Schaden. Ob der Mann die Prämien wirklich bezahlt hatte, musste das Obergericht noch klären. Der Fall lief unter einem LMV aus den 1990er-Jahren, die Prämienbefreiung während der Krankheit und die Haftung des Betriebs für Lücken stehen aber noch heute im Vertrag.
Hat dein Betrieb gar keine Versicherung oder eine, die weniger zahlt als der LMV, schuldet er dir die Differenz selbst. Wende dich an deine Gewerkschaft oder an die paritätische Berufskommission deiner Region, die den LMV kontrolliert. Am meisten Geld steht oft auf dem Spiel, wenn eine Kündigung dazukommt.
Krank in der Kündigungsfrist oder bei Schlechtwetter
Nach der Probezeit darf dir der Betrieb nicht kündigen, solange die Krankentaggeldversicherung zahlt (Art. 23 Abs. 1 LMV). Das kann zwei Jahre dauern und ist viel stärker als im Obligationenrecht, wo der Schutz je nach Dienstjahr nach 30, 90 oder 180 Tagen endet. Erhältst du neben dem Taggeld eine IV-Rente, darf dir der Betrieb ab dann mit der normalen Frist kündigen. Neu seit 2026: Kündigt die Versicherung das Ende der Zahlungen an und kannst du aus gesundheitlichen Gründen nicht an deinen Arbeitsplatz zurück, könnt ihr das Ende der Anstellung auf diesen Tag vereinbaren. Vereinbaren heisst: Du musst nicht zustimmen.
Anders ist es, wenn du die Kündigung schon hattest und erst danach krank wirst. Dann steht die Kündigungsfrist still, aber nur so lange, wie es Art. 336c OR vorsieht: höchstens 30 Tage im ersten Dienstjahr, 90 Tage im zweiten bis fünften und 180 Tage ab dem sechsten. Danach läuft der Rest der Frist weiter, und das Ende rückt auf das nächste Monatsende. Fristen, Probezeit und Winterentlassungen erklären wir im Beitrag zur Kündigung auf dem Bau.
Bei Schlechtwetter gilt: Die Entschädigung der Arbeitslosenversicherung gibt es nur für Arbeit, die ausschliesslich wegen des Wetters ausfällt. Bist du schon krankgeschrieben, fällst du wegen der Krankheit aus, und das läuft weiter über das Krankentaggeld. Ob deine Versicherung für Tage kürzt, an denen auch die gesunden Kollegen nicht arbeiten, regelt ihre Police. Der LMV sagt dazu nur, dass du krank nicht mehr bekommen darfst als bei der Arbeit. Wie die Schlechtwetterentschädigung selbst funktioniert, steht im Beitrag zu Schlechtwetter auf dem Bau. Endet die Stelle, stellt sich eine neue Frage.
Wenn du den Betrieb verlässt
Mit dem Ende der Anstellung endet auch der Schutz der Kollektivversicherung (Art. 56 Abs. 9). Bist du an diesem Tag krank, zahlt sie diesen Fall trotzdem weiter, bis du wieder voll arbeitsfähig bist, höchstens bis zur Grenze von 730 Tagen. Für eine neue Krankheit nach dem Austritt zahlt sie nichts mehr.
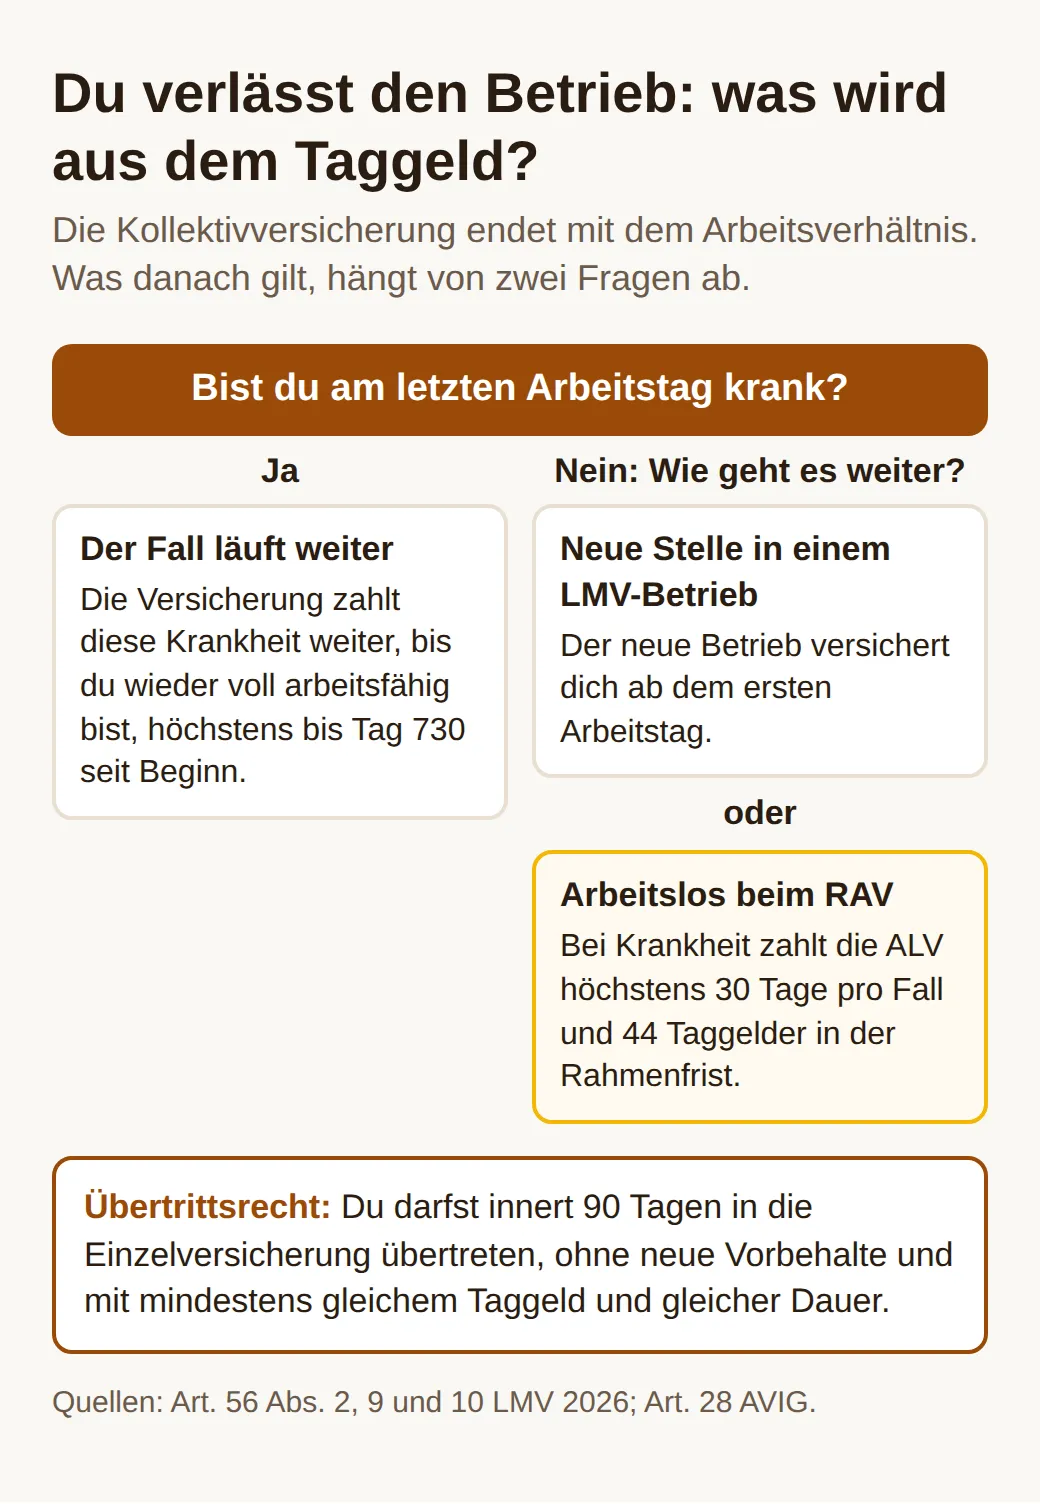
Fängst du direkt in einer anderen Baufirma an, bist du dort ab dem ersten Tag versichert. Wirst du arbeitslos, ist die Lücke gross. Die Arbeitslosenversicherung zahlt bei Krankheit das volle Taggeld nur bis zum 30. Tag der Arbeitsunfähigkeit und in der ganzen Rahmenfrist höchstens 44 Taggelder (Art. 28 AVIG). Das Amt für Arbeitslosenversicherung des Kantons Bern rechnet vor, dass 30 Kalendertage 20 bis 22 Taggeldern entsprechen, und empfiehlt Arbeitslosen dringend eine Krankentaggeldversicherung.
Genau dafür hast du ein Recht: Du darfst innert 90 Tagen nach dem Austritt in die Einzelversicherung des Versicherers übertreten. Er darf keine neuen Vorbehalte anbringen und muss mindestens das bisherige Taggeld und die bisherige Leistungsdauer decken. Dein Betrieb muss dich rechtzeitig schriftlich darauf hinweisen (Art. 56 Abs. 10). Die Prämie zahlst du dann allein. Läuft die Police deines Betriebs nach dem Krankenversicherungsgesetz, bleibst du sogar in der Kollektivversicherung, solange dich der Versicherer nicht schriftlich informiert hat (Art. 71 KVG).
Versicherer schränken das Übertrittsrecht in ihren Bedingungen teils ein. Helsana etwa schliesst den Übertritt aus, wenn du im Ausland wohnst, eine neue Kollektivversicherung bekommst oder in der Probezeit gehst und dich nicht bei der Arbeitslosenversicherung meldest. Der LMV kennt solche Ausnahmen nicht. Schreib deshalb früh und eingeschrieben:
Übertritt in die Einzelversicherung: Ich war bis [Datum] bei [Firma] angestellt und über deren Kollektiv-Krankentaggeldversicherung (Vertrag [Nummer]) versichert. Gestützt auf Art. 56 Abs. 10 LMV trete ich in die Einzelversicherung über, mit dem bisherigen Taggeld, der bisherigen Leistungsdauer und ohne neue Vorbehalte. Ich bitte um Zustellung von Police und Prämienrechnung an [Adresse].
Grenzgänger, Kurzaufenthalter und Reisen ins Ausland
Die Versicherung gilt weltweit, aber nicht unbegrenzt (Art. 56 Abs. 12). Bist du länger als drei Monate im Ausland, erlischt sie, ausser du liegst im Spital und darfst aus medizinischen Gründen nicht zurückreisen. Liechtenstein zählt nicht als Ausland. Wichtiger im Alltag: Reist du krank ohne ausdrückliche Zustimmung der Versicherung ins Ausland, zahlt sie erst wieder ab deiner Rückkehr. Helsana verlangt die Meldung 14 Tage vor der Reise. Das betrifft auch den Besuch bei der Familie im Heimatland.
Hast du weder eine Jahresaufenthalts- noch eine Niederlassungsbewilligung, also etwa eine Kurzaufenthaltsbewilligung L, endet jede Leistung mit dem Ablauf der Bewilligung oder wenn du die Schweiz verlässt. Ausgenommen sind nur medizinisch nötige Spitalaufenthalte in der Schweiz, mit der Bewilligung der zuständigen Behörde.
Grenzgängerinnen und Grenzgänger behandelt die Versicherung wie alle anderen, solange sie in der benachbarten Grenzzone wohnen und für die Kontrollen der Versicherung erreichbar bleiben. Ziehst du endgültig in eine andere Gegend im Ausland, darf sie die Zahlungen einstellen. Ansprüche aus den Abkommen mit der EU und der EFTA bleiben vorbehalten. Beim Übertritt in die Einzelversicherung kann der Wohnsitz im Ausland zum Problem werden, siehe oben.
Stellen nahe der Grenze
Je nachdem, wo du jenseits der Grenze wohnst, liegen Stellen in Basel, in Genf oder im Tessin am nächsten. Frag bei einem neuen Betrieb nach, welcher Versicherer das Krankentaggeld deckt und was er beim Wohnsitz im Ausland verlangt.
Mit Ende 50: krank vor der FAR-Rente
Für ältere Bauarbeiter kann eine lange Krankheit kurz vor 60 die Frühpensionierung durcheinanderbringen. Der LMV schützt dich vor einer Kündigung, solange das Taggeld läuft, auch mit 58 oder 59. Die FAR-Rente verschiebt sich, wenn du beim geplanten Beginn ganz arbeitsunfähig bist und Taggeld bekommst. Sie beginnt laut Stiftung FAR erst, wenn sie höher ist als das Taggeld, wenn dir eine IV-Rente zugesprochen wird oder wenn das Taggeld ausgeschöpft ist und noch kein IV-Entscheid vorliegt. Das Gesuch musst du trotzdem spätestens sechs Monate vor dem ursprünglich geplanten Beginn einreichen, sonst beginnt die Rente um die Verspätung später. Taggeld und eine später zugesprochene IV-Rente rechnet die Stiftung an die FAR-Rente an, denn die FAR zahlt erst nach allen anderen Sozialversicherungen.
Endet deine Stelle, während du krank bist, melde dich beim RAV, auch wenn du nicht arbeiten kannst. Das Reglement FAR zählt arbeitsunfähige Personen, deren Arbeitsverhältnis beendet ist, als arbeitslos, wenn sie beim RAV gemeldet sind. Bis zu zwei Jahre Arbeitslosigkeit in den letzten sieben Jahren vor der Rente sind erlaubt, mit einer Kürzung. Ohne Meldung droht eine Lücke in den sieben Jahren, die du ohne Unterbruch im Bau gearbeitet haben musst. Wie die FAR-Rente berechnet wird und welche Lücken bei AHV und Pensionskasse bleiben, steht in unserem Beitrag zur Frühpensionierung im Bau.
Was du jetzt tun kannst
Schau auf deine nächste Lohnabrechnung, ob ein Abzug für das Krankentaggeld drauf ist. Fehlt er, frag nach, bei welchem Versicherer dein Betrieb dich versichert hat. Lass dir das Merkblatt oder die Bedingungen geben und such zwei Dinge heraus: bis wann du ein Arztzeugnis bringen musst und ob die Police einen Aufschub hat. Dann weisst du, wer dir in den ersten Wochen 90 und wer danach 80 Prozent zahlt. Und wenn du gehst oder gehen musst, schreib dir die 90 Tage für den Übertritt in den Kalender, bevor du das Büro zum letzten Mal verlässt.
Wenn du eine neue Stelle suchst
Jede Baufirma, die dem LMV untersteht, muss dich ab dem ersten Tag gegen Krankheit versichern. Frag im Vorstellungsgespräch trotzdem nach dem Versicherer und dem Aufschub: Die Antwort zeigt dir schnell, wie gut der Betrieb seine Pflichten kennt.
Häufige Fragen
- Bekomme ich schon in der Probezeit Krankentaggeld?
- Ja. Der Versicherungsschutz beginnt nach Art. 56 LMV an dem Tag, an dem du die Arbeit aufnimmst oder hättest aufnehmen müssen, also auch in der Probezeit. Was in der Probezeit fehlt, ist der Kündigungsschutz: Der Betrieb darf dir trotz Krankheit kündigen, denn das Kündigungsverbot im LMV und im Obligationenrecht gilt erst nach Ablauf der Probezeit.
- Gilt die Krankentaggeldversicherung auch für Lernende?
- Ja. Der Anhang zu den Lehr- und Arbeitsbedingungen der Lernenden im LMV zählt die Krankentaggeld-Versicherung nach Art. 56 ausdrücklich zu den Leistungen, die Lernende erhalten. Es gelten also dieselben Regeln: ein Karenztag pro Krankheitsfall, danach 80 Prozent des ausfallenden Lehrlingslohns.
- Zahlt die Versicherung auch bei Mutterschaft?
- Ja. Der LMV verlangt Leistungen bei Mutterschaft während mindestens 16 Wochen, davon mindestens acht nach der Geburt. Diese Wochen zählen nicht an die 730 Tage für Krankheit. Die Versicherung darf die staatliche Mutterschaftsentschädigung der EO anrechnen, soweit sie für dieselbe Zeit bezahlt wird.
- Bekomme ich Feiertagslohn, wenn ich an einem Feiertag krank bin?
- Nein, wenn du für diesen Tag Krankentaggeld beziehst. Der LMV schliesst die Feiertagsentschädigung in diesem Fall aus, damit der Tag nicht doppelt bezahlt wird. Das Taggeld selbst läuft über den Feiertag weiter.
Weitere Beiträge
Alle Beiträge
Temporär auf dem Bau: Lohn, Spesen und Kündigung 2026
Temporär auf dem Bau: welcher Lohn 2026 gilt, was Ferien, 13. Monatslohn und Baustellenzulage bringen, wie schnell gekündigt wird und was mit FAR passiert.
Kündigungsfrist Bau Schweiz 2026: Was der LMV vorschreibt
Kündigungsfrist auf dem Bau nach LMV 2026: Probezeit, Fristen nach Dienstjahr und ab 55, Schutz bei Krankheit und Unfall, Winterentlassung, RAV und FAR.
Lohn Elektriker Schweiz 2026: Mindestlöhne nach GAV bis 2029
Was Elektriker in der Schweiz 2026 mindestens verdienen: GAV-Mindestlohn für Elektroinstallateur und Montage-Elektriker, Lehrlingslohn und das Plus 2027.