Malade sur le chantier : la perte de gain selon la CN 2026
La réponse courte
Si vous êtes malade et ne pouvez pas aller sur le chantier, l’assurance perte de gain maladie de votre entreprise paie 80 % du salaire perdu, dès le deuxième jour de maladie et jusqu’au 730e jour depuis le début de la maladie. Le premier jour est à votre charge. Vous et votre employeur payez chacun la moitié de la prime. C’est ce que prévoit la Convention nationale du secteur principal de la construction (CN) 2026.
Sur Internet, on trouve souvent d’autres chiffres. Les 90 % valaient sous la CN 2023–2025. « 720 jours sur 900 » vient de la CN de 2000 et de la loi sur l’assurance-maladie. Et l’échelle bernoise ou zurichoise, avec laquelle beaucoup de guides font leurs calculs, ne vous concerne dans la construction que dans un cas particulier. Nous suivons ici une maladie depuis le premier jour, d’après le texte de la CN 2026 dans son état au 1er avril 2026, et montrons ce qui vaut en cas de licenciement, de temps partiel, pour les frontaliers et peu avant la rente FAR.
Ce que la CN impose depuis 2026
Toute entreprise soumise à la CN doit conclure une assurance d’indemnités journalières en cas de maladie pour son personnel. C’est ce que prévoit l’art. 56 de la Convention nationale 2026–2031. Comme le Conseil fédéral a étendu la CN, cette obligation vaut aussi pour les entreprises de construction qui ne sont membres d’aucune association. La couverture commence le jour où vous commencez le travail ou auriez dû le commencer. Les nouveaux employés n’ont aucune période d’attente.
L’assurance remplace le versement du salaire que le Code des obligations impose sinon à l’employeur. Si l’assurance verse ce que la CN exige, toutes les prétentions découlant de l’art. 324a CO sont satisfaites, selon l’art. 56, al. 11 CN. C’est pourquoi les échelles avec lesquelles les tribunaux mesurent d’habitude la durée du maintien du salaire en cas de maladie ne jouent presque aucun rôle dans la construction. Si l’assurance paie moins que ce que la CN prescrit, votre entreprise doit la différence.
Ce qui est nouveau depuis 2026, c’est le montant. La CN 2023–2025 exigeait encore 90 % du salaire perdu, la nouvelle convention seulement 80 %. En même temps, l’entreprise peut choisir une police avec un délai d’attente allant jusqu’à 60 jours au lieu de 30. La Commission paritaire suisse d’application (CPSA) écrit dans sa documentation sur la CN 2026–2031 que les conditions sont ainsi « adaptées aux conditions usuelles sur le marché ». Pour les entreprises membres d’une association, ces règles valent depuis le 1er janvier 2026, pour toutes les autres depuis le 1er avril 2026, date d’entrée en vigueur de l’extension.
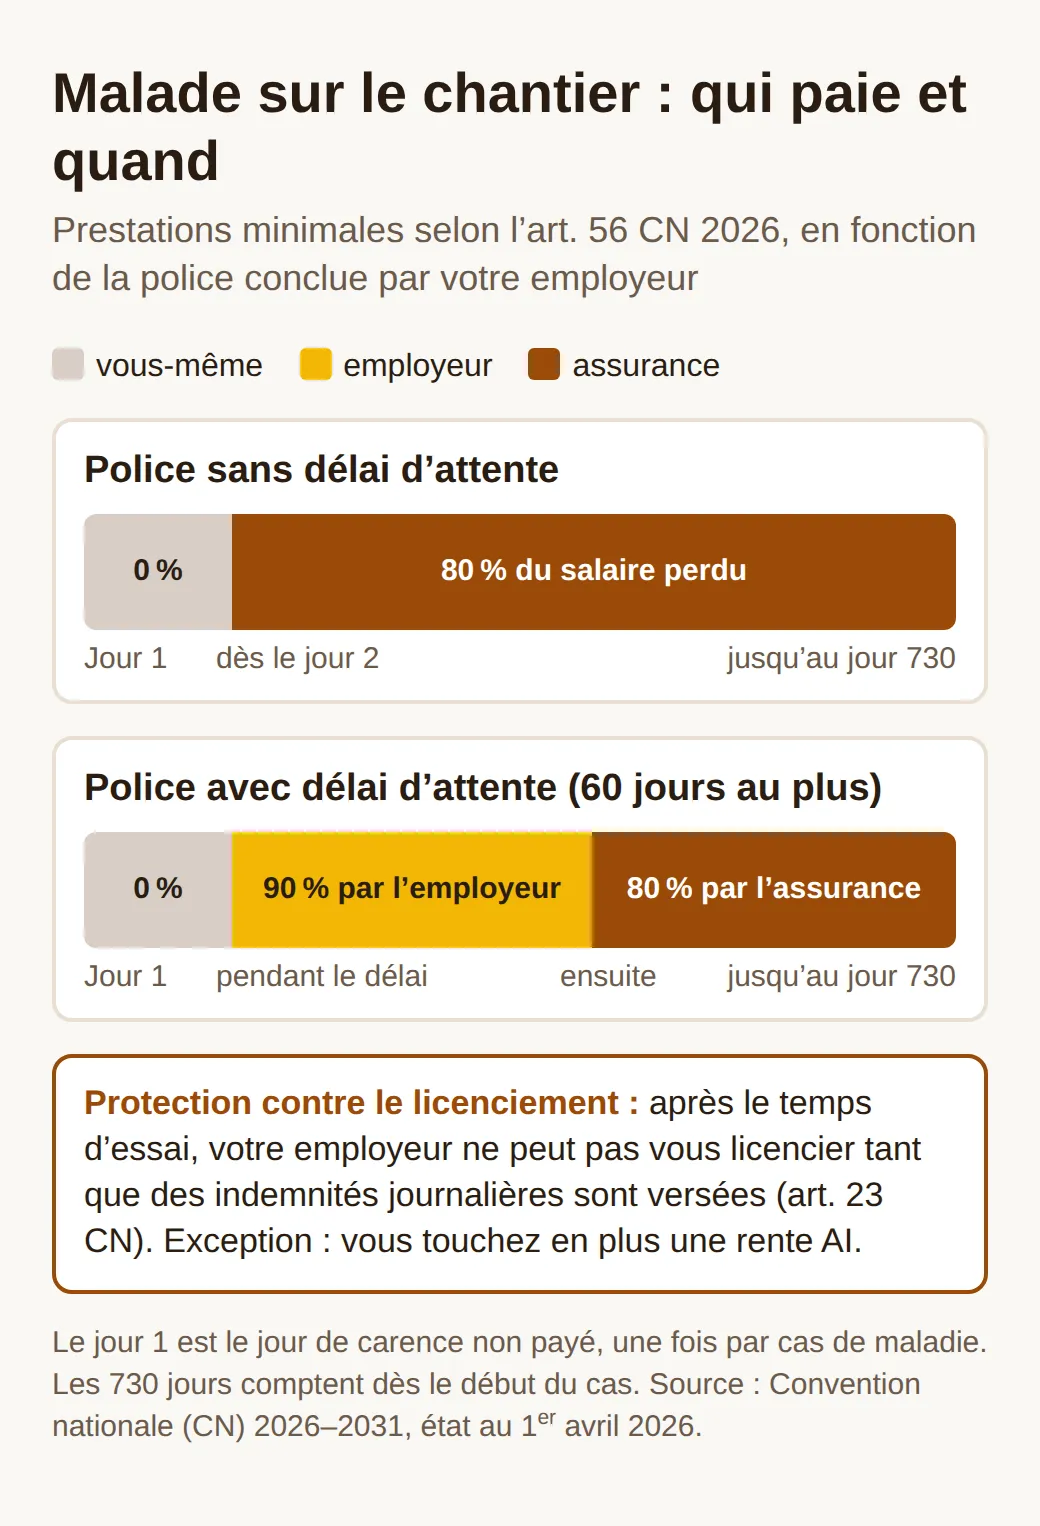
La police de votre entreprise indique laquelle des deux variantes s’applique, sinon demandez au bureau. Pour le premier jour, cela ne change rien : personne ne le paie.
Jour 1 : le jour de carence
Par cas de maladie, il y a au plus un jour de carence non payé, et il est à votre charge (art. 56, al. 3 CN). Un maçon qualifié avec CFC et trois ans de pratique sur les chantiers (classe de salaire Q) gagne en 2026 en zone rouge au moins 34 francs de l’heure. Pour une journée de 8 heures, le jour de carence lui coûte donc 272 francs bruts. Le nombre exact d’heures que compte une journée figure dans le calendrier de travail de votre entreprise. Trois grippes en hiver, ce sont trois jours de carence.
Il existe une exception pour la rechute. Si vous êtes de nouveau en incapacité de travail à cause de la même maladie dans les 90 jours civils après la reprise du travail, le jour de carence est supprimé. Dites donc à votre médecin qu’il s’agit de la même maladie qu’avant, pour que ce soit écrit dans le certificat.
Rien de tout cela ne vaut pour les accidents. C’est alors la Suva qui paie, avec ses propres règles et ses propres jours d’attente. Notre article sur les accidents de chantier explique comment cela se passe. Ici, il n’est question que de maladie, et dès le deuxième jour, d’argent.
Dès le jour 2 : 80 %, versés par l’employeur ou par l’assurance
Dès le deuxième jour, vous recevez au moins 80 % du salaire brut perdu à cause de la maladie. Si votre entreprise a une police avec délai d’attente, elle vous verse elle-même 90 % jusqu’à la fin de ce délai, puis l’assurance prend le relais avec 80 % (art. 56, al. 5 CN). Pendant les premières semaines, vous êtes donc mieux loti qu’avec une police sans délai d’attente.
Le calcul se base sur le dernier salaire versé pour votre horaire de travail contractuel normal. Si les salaires de la CN augmentent pendant votre maladie, votre indemnité augmente aussi. La part du 13e salaire doit être assurée, comme le prévoit l’annexe 6 de la CN. Il existe toutefois un plafond : malade, vous ne pouvez pas toucher plus qu’en bonne santé au travail, calculé sur le salaire net.
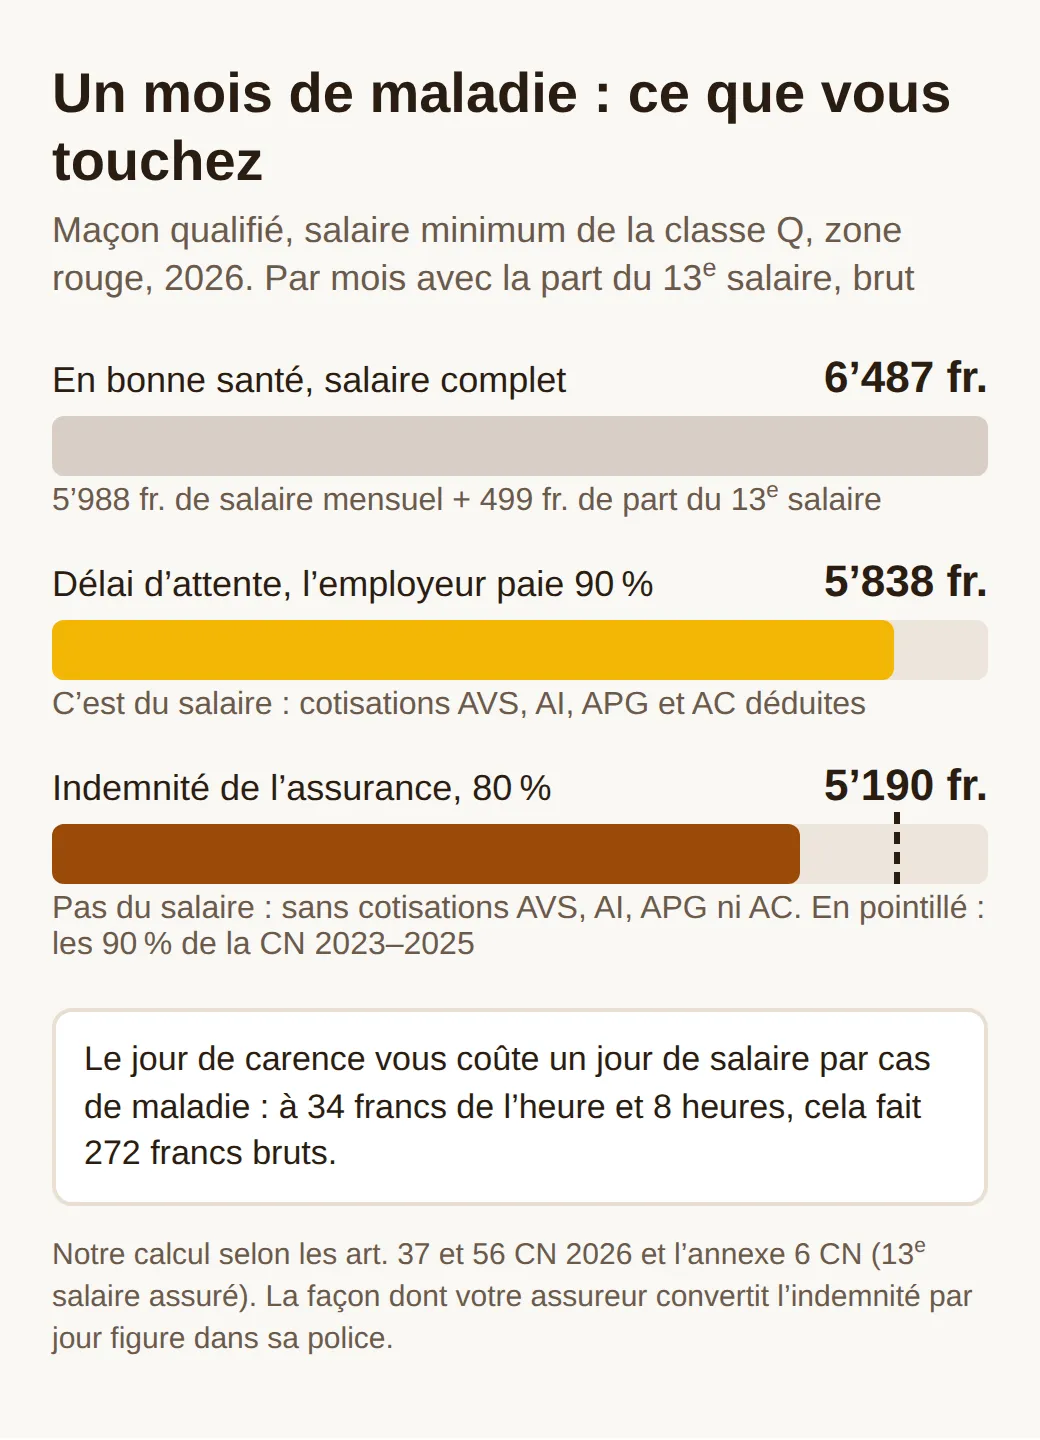
Dans votre porte-monnaie, l’écart est moins grand que ne le laissent croire les barres. Selon l’art. 6 RAVS, les prestations d’une assurance en cas de maladie ne font pas partie du revenu d’une activité lucrative. Aucune cotisation AVS, AI, APG ni d’assurance-chômage n’est donc prélevée sur l’indemnité journalière, et selon la Fondation FAR, pas de cotisations FAR non plus. Les 90 % que l’entreprise paie pendant le délai d’attente sont en revanche du salaire, avec toutes les déductions.
Temps partiel et incapacité partielle
Si vous travaillez à temps partiel, cela doit être convenu par écrit, avec votre part de la durée annuelle du travail. Les heures prises en compte pour les jours de maladie diminuent dans la même proportion (art. 25, al. 3 CN), et l’indemnité journalière se calcule sur votre taux d’occupation contractuel. À 60 %, vous recevez donc 80 % de votre salaire à 60 %.
Si vous n’êtes que partiellement en incapacité de travail, l’assurance paie selon le degré d’incapacité, dès qu’un médecin atteste au moins 25 %. C’est plus généreux que l’assurance d’indemnités journalières selon la loi sur l’assurance-maladie (LAMal), qui ne doit payer qu’à partir de 50 %. Si vous êtes malade à 50 %, vous travaillez l’autre moitié et touchez votre salaire pour celle-ci, et l’indemnité pour la moitié malade. Pour que tout se passe sans accroc, il faut les bons papiers au bon moment.
S’annoncer malade : quoi faire et quand
La CN ne dit pas dans quel délai vous devez vous annoncer malade ni à partir de quel jour vous devez apporter un certificat médical. Ce sont les conditions d’assurance de votre police et les règles de votre entreprise qui le fixent. Votre employeur doit vous informer de ces conditions (art. 56, al. 11 CN). Ce n’est pas une simple formalité : si l’assurance refuse ses prestations parce que vous avez violé ses conditions par votre faute, l’entreprise ne répond pas du refus, à condition de vous avoir informé. Le dommage est alors pour vous.
La notice pour les employés de l’assureur Helsana montre à quoi cela ressemble en pratique. Vous annoncez la maladie sans délai à votre employeur. Si vous l’annoncez trop tard ou n’avez pas de certificat médical, le début des prestations peut être retardé, voire les prestations refusées. Si la maladie dure, vous envoyez un nouveau certificat chaque mois, et à la fin un certificat de fin d’incapacité. Vous donnez à l’assurance une procuration pour vos données médicales et suivez le traitement. Au plus tard après 120 jours, elle vous envoie le formulaire d’annonce à l’AI, avec laquelle elle coordonne le cas. En principe, Helsana verse l’indemnité journalière à votre employeur, qui doit vous la reverser. D’autres assureurs ont des règles semblables, mais pas identiques. Demandez au bureau la notice de votre assurance et gardez une copie de chaque certificat.
L’annonce elle-même n’a pas besoin d’être compliquée. Un message au contremaître ou au bureau suffit, s’il arrive tôt :
Bonjour, c’est [nom]. Je suis malade et je ne peux pas venir aujourd’hui sur le chantier de [lieu]. Je vais chez le médecin aujourd’hui et je vous envoie le certificat médical dès que je l’ai.
Les choses ne se compliquent que lorsque la maladie revient.
Rechute : quand commence un nouveau cas
Pour une rechute, deux délais différents s’appliquent. Le premier, nous l’avons déjà vu : si la même maladie revient dans les 90 jours après votre reprise, vous ne payez pas de nouveau jour de carence. Le second concerne la durée. L’assurance paie jusqu’au 730e jour depuis le début du cas de maladie. Selon l’art. 56, al. 4 CN, un nouveau cas avec 730 nouveaux jours ne commence que si vous avez été apte au travail pendant douze mois sans interruption avant la rechute.
Un exemple : vous êtes arrêté en mars pour une hernie discale, vous reprenez le travail en juin et vous êtes de nouveau arrêté en novembre pour le même problème de dos. Plus de 90 jours se sont écoulés depuis votre reprise, vous payez donc à nouveau un jour de carence. Mais vous n’avez pas été en bonne santé pendant douze mois, donc pour l’assurance, c’est le même cas. Le compteur tourne depuis mars, et il n’y a pas non plus de nouveau délai d’attente.
Si la maladie existait déjà avant
Pour les affections graves pour lesquelles vous étiez déjà en traitement avant votre entrée dans l’assurance, celle-ci peut limiter ses prestations. La limite dépend de la durée pendant laquelle vous avez été employé sans interruption dans une entreprise soumise à la CN (art. 56, al. 8 CN) :
| Employé sans interruption | Indemnités par cas, au maximum |
|---|---|
| jusqu’à 6 mois | 4 semaines |
| jusqu’à 9 mois | 6 semaines |
| jusqu’à 12 mois | 2 mois |
| jusqu’à 5 ans | 4 mois |
Après cinq ans sans interruption dans le secteur principal de la construction en Suisse, la prestation complète est garantie. Les pauses de moins de 90 jours ne comptent pas comme interruption, pour les saisonniers et les titulaires d’une autorisation de courte durée celles de moins de 120 jours. Si vous passez d’une entreprise de construction à une autre, vous ne repartez donc pas de zéro. Et là où l’assurance ne couvre qu’avec une réserve, l’entreprise doit elle-même verser le salaire selon l’art. 324a CO. Reste à savoir qui paie l’assurance.
Qui paie la prime de l’assurance perte de gain maladie ?
L’entreprise et les travailleurs paient chacun la moitié de la prime effective (art. 56, al. 5 CN). Son montant dépend de l’assureur et de l’entreprise. Votre part apparaît comme déduction sur votre fiche de salaire. Tant que vous êtes malade, vous ne payez pas de prime.
Une affaire tranchée par le Tribunal fédéral en 2001 (ATF 127 III 318, arrêt en allemand) montre à quel point les tribunaux prennent ces obligations au sérieux. Un manœuvre avait touché, après un accident et la fin des prestations de la Suva, des indemnités journalières de l’assurance collective de son entreprise de construction. Dès avril 1998, il a reçu une rente AI, et l’entreprise l’a licencié pour fin juillet 1998. Il est passé dans l’assurance individuelle, qui lui a versé des indemnités jusqu’en novembre 1999, et a affirmé en avoir payé lui-même les primes. Il réclamait 10’635 francs. Les tribunaux zurichois l’ont débouté, le Tribunal fédéral lui a donné raison sur le principe : l’obligation de l’employeur de veiller à la libération des primes peut durer au-delà de la fin des rapports de travail, et l’employeur qui ne conclut pas l’assurance collective promise répond du dommage. Il restait au Tribunal supérieur du canton de Zurich à établir si l’homme avait vraiment payé les primes. L’affaire relevait d’une CN des années 1990, mais la libération des primes pendant la maladie et la responsabilité de l’entreprise pour les lacunes figurent toujours dans la convention.
Si votre entreprise n’a aucune assurance, ou une assurance qui paie moins que la CN, elle vous doit elle-même la différence. Adressez-vous à votre syndicat ou à la commission professionnelle paritaire de votre région, qui contrôle l’application de la CN. C’est souvent quand un licenciement s’y ajoute que l’enjeu financier est le plus grand.
Malade pendant le délai de congé ou par mauvais temps
Après le temps d’essai, l’entreprise ne peut pas vous licencier tant que l’assurance perte de gain maladie verse des indemnités (art. 23, al. 1 CN). Cela peut durer deux ans, et c’est bien plus protecteur que dans le Code des obligations, où la protection prend fin après 30, 90 ou 180 jours selon l’année de service. Si vous touchez une rente AI en plus des indemnités, l’entreprise peut vous licencier dès ce moment avec le délai ordinaire. Nouveau depuis 2026 : si l’assurance annonce la fin des versements et que vous ne pouvez pas reprendre votre poste pour des raisons de santé, vous pouvez convenir ensemble que l’emploi prend fin à cette date. Convenir veut dire : vous n’êtes pas obligé d’accepter.
C’est différent si vous aviez déjà reçu le congé et que vous tombez malade seulement ensuite. Le délai de congé est alors suspendu, mais seulement aussi longtemps que le prévoit l’art. 336c CO : 30 jours au plus la première année de service, 90 jours de la deuxième à la cinquième et 180 jours dès la sixième. Ensuite, le reste du délai recommence à courir, et la fin est reportée à la prochaine fin de mois. Délais, temps d’essai et licenciements d’hiver sont expliqués dans notre article sur le congé dans la construction.
Par mauvais temps, la règle est la suivante : l’indemnité en cas d’intempéries de l’assurance-chômage n’est versée que pour le travail perdu uniquement à cause de la météo. Si vous êtes déjà en arrêt maladie, c’est la maladie qui vous empêche de travailler, et l’assurance perte de gain continue de payer. C’est la police qui détermine si votre assurance réduit l’indemnité pour les jours où les collègues en bonne santé ne travaillent pas non plus. La CN dit seulement que, malade, vous ne pouvez pas toucher plus qu’au travail. Le fonctionnement de l’indemnité en cas d’intempéries est expliqué dans notre article sur les intempéries dans la construction. Quand l’emploi prend fin, une nouvelle question se pose.
Quand vous quittez l’entreprise
Avec la fin des rapports de travail, la couverture de l’assurance collective prend fin aussi (art. 56, al. 9 CN). Si vous êtes malade ce jour-là, elle continue toutefois de payer ce cas jusqu’à ce que vous soyez de nouveau pleinement apte au travail, au plus jusqu’à la limite de 730 jours. Pour une nouvelle maladie après votre départ, elle ne paie plus rien.
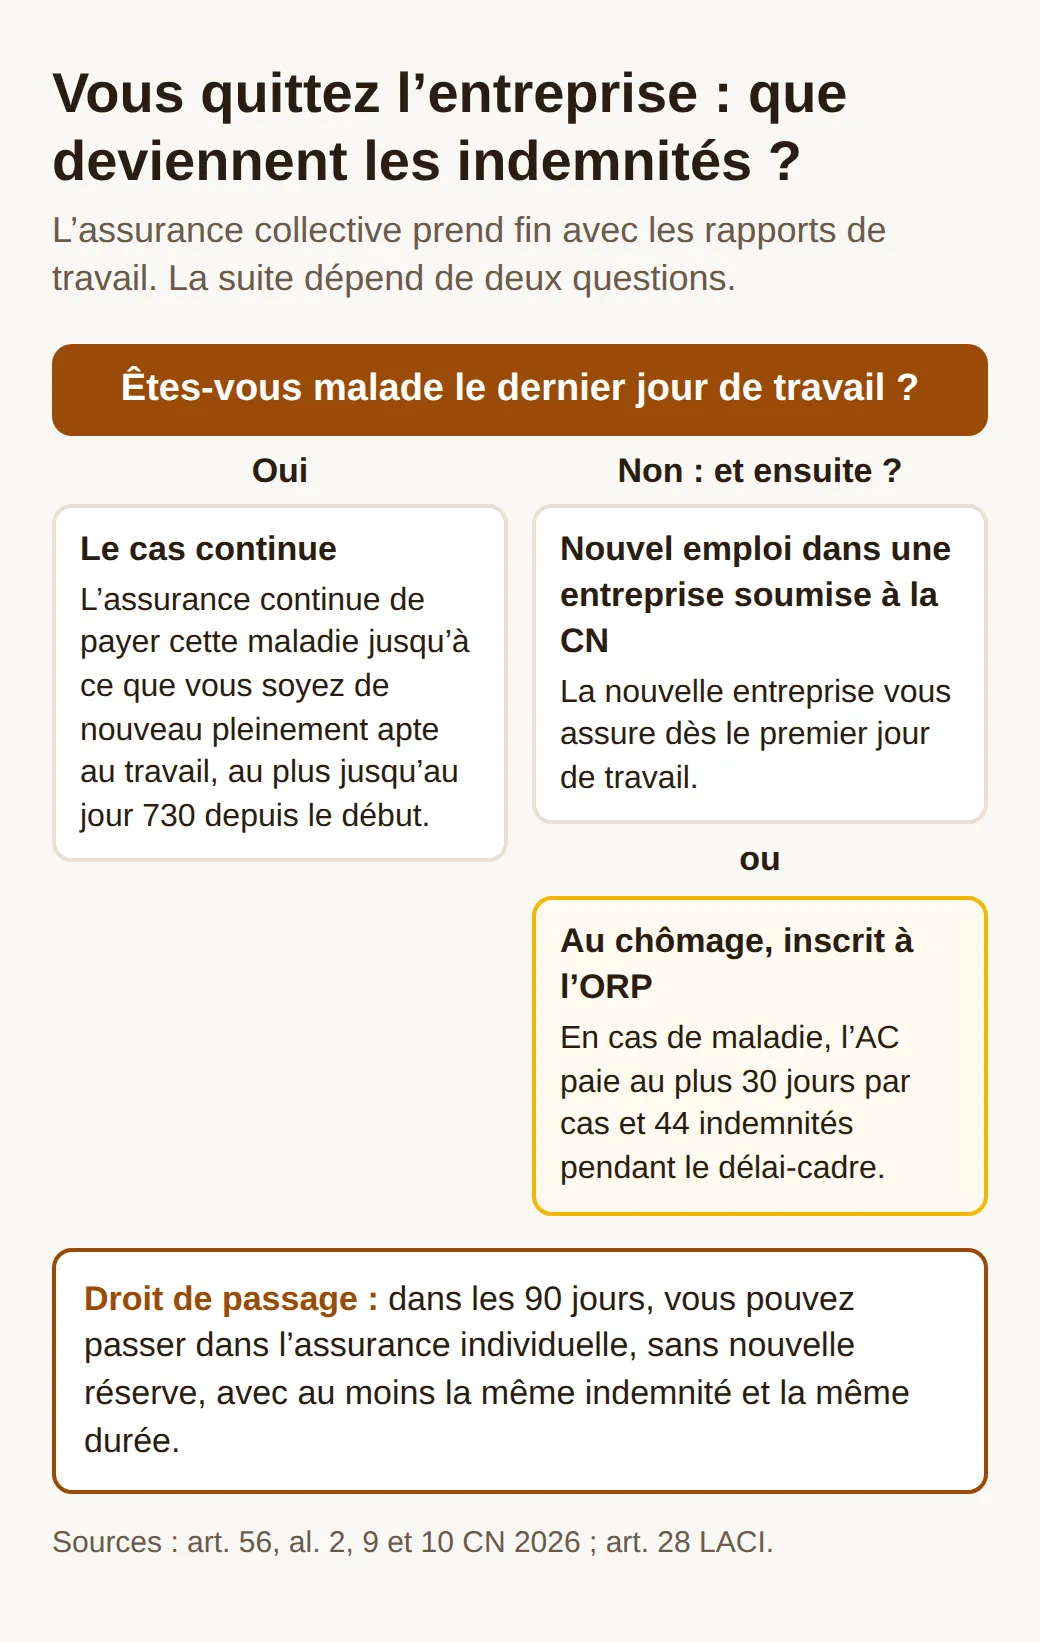
Si vous commencez directement dans une autre entreprise de construction, vous y êtes assuré dès le premier jour. Si vous tombez au chômage, la lacune est grande. En cas de maladie, l’assurance-chômage ne verse l’indemnité complète que jusqu’au 30e jour d’incapacité de travail, et au plus 44 indemnités journalières pendant tout le délai-cadre (art. 28 LACI). L’Office de l’assurance-chômage du canton de Berne précise que 30 jours civils correspondent à 20 à 22 indemnités journalières et conseille vivement aux chômeurs de souscrire une assurance d’indemnités journalières en cas de maladie.
Pour ce cas précis, vous avez un droit : dans les 90 jours qui suivent votre départ, vous pouvez passer dans l’assurance individuelle de l’assureur. Celui-ci ne peut pas formuler de nouvelles réserves et doit couvrir au moins le montant et la durée des indemnités garantis jusque-là. Votre entreprise doit vous en informer par écrit et en temps utile (art. 56, al. 10 CN). La prime est alors entièrement à votre charge. Si la police de votre entreprise relève de la loi sur l’assurance-maladie, vous restez même dans l’assurance collective tant que l’assureur ne vous a pas informé par écrit (art. 71 LAMal).
Dans leurs conditions, certains assureurs restreignent ce droit de passage. Helsana, par exemple, l’exclut si vous habitez à l’étranger, si vous êtes affilié à l’assurance collective d’un nouvel employeur ou si vous quittez l’entreprise pendant le temps d’essai et que vous ne vous inscrivez pas à l’assurance-chômage. La CN ne connaît pas de telles exceptions. Écrivez donc tôt, et par lettre recommandée :
Passage dans l’assurance individuelle : j’étais employé chez [entreprise] jusqu’au [date] et assuré par son assurance collective d’indemnités journalières en cas de maladie (contrat [numéro]). En vertu de l’art. 56, al. 10 CN, je passe dans l’assurance individuelle, avec le même montant d’indemnité, la même durée des prestations et sans nouvelle réserve. Je vous prie d’envoyer la police et la facture de prime à [adresse].
Frontaliers, permis L et séjours à l’étranger
L’assurance est valable dans le monde entier, mais pas sans limite (art. 56, al. 12 CN). Si vous séjournez plus de trois mois à l’étranger, la couverture s’éteint, sauf si vous êtes hospitalisé et que votre retour n’est pas possible pour des raisons médicales. Le Liechtenstein ne compte pas comme étranger. Plus important au quotidien : si vous partez à l’étranger pendant votre maladie sans l’accord exprès de l’assurance, elle ne paie à nouveau qu’à partir de votre retour. Helsana demande d’être informée 14 jours avant le départ. Cela vaut aussi pour une visite à la famille dans votre pays d’origine.
Si vous n’avez ni autorisation de séjour à l’année ni autorisation d’établissement, par exemple avec une autorisation de courte durée (permis L), toute prestation prend fin à l’expiration du permis ou lorsque vous quittez la Suisse. Seuls font exception les séjours hospitaliers en Suisse médicalement nécessaires, avec l’autorisation de l’autorité compétente.
L’assurance traite les frontalières et les frontaliers comme tous les autres assurés, tant qu’ils habitent dans la zone frontalière proche et restent joignables pour ses contrôles. Si vous déménagez définitivement dans une autre région à l’étranger, elle peut cesser de payer. Les droits issus des accords avec l’UE et l’AELE sont réservés. Lors du passage dans l’assurance individuelle, un domicile à l’étranger peut poser problème, voir plus haut.
Emplois près de la frontière
Selon l’endroit où vous habitez de l’autre côté de la frontière, ce sont les emplois à Bâle, à Genève ou au Tessin qui sont les plus proches. Auprès d’une nouvelle entreprise, demandez quel assureur couvre la perte de gain maladie et ce qu’il exige en cas de domicile à l’étranger.
Fin de la cinquantaine : malade avant la rente FAR
Pour les ouvriers plus âgés, une longue maladie peu avant 60 ans peut bouleverser la retraite anticipée. La CN vous protège contre le licenciement tant que les indemnités sont versées, même à 58 ou 59 ans. La rente FAR est reportée si, au début prévu, vous êtes en incapacité totale de travail et touchez des indemnités journalières. Selon la Fondation FAR, elle ne commence que lorsqu’elle dépasse le montant des indemnités, lorsqu’une rente AI vous est allouée ou lorsque le droit aux indemnités est épuisé sans qu’une décision AI ait été rendue. Vous devez malgré tout déposer la demande au plus tard six mois avant le début prévu à l’origine, sinon le début de la rente est repoussé d’autant. La fondation impute sur la rente FAR les indemnités journalières et une rente AI allouée après coup, car la FAR ne paie qu’après toutes les autres assurances sociales.
Si votre emploi prend fin pendant que vous êtes malade, inscrivez-vous à l’ORP, même si vous ne pouvez pas travailler. Le règlement RA de la Fondation FAR considère comme étant au chômage les personnes inaptes au travail dont les rapports de travail sont terminés, si elles sont annoncées à l’ORP. Jusqu’à deux ans de chômage pendant les sept années précédant la rente sont admis, avec une réduction. Sans inscription, vous risquez un trou dans les sept années de travail ininterrompu dans la construction qui sont exigées. Le calcul de la rente FAR et les lacunes qui restent dans l’AVS et la caisse de pension sont expliqués dans notre article sur la retraite anticipée dans la construction.
Ce que vous pouvez faire maintenant
Regardez sur votre prochaine fiche de salaire si une déduction pour l’assurance perte de gain maladie y figure. S’il n’y en a pas, demandez auprès de quel assureur votre entreprise vous a assuré. Faites-vous remettre la notice ou les conditions et cherchez deux choses : dans quel délai vous devez apporter un certificat médical et si la police prévoit un délai d’attente. Vous saurez alors qui vous paie 90 % pendant les premières semaines et qui 80 % ensuite. Et si vous partez, de vous-même ou non, notez les 90 jours pour le passage dans l’assurance individuelle dans votre agenda avant de quitter le bureau pour la dernière fois.
Si vous cherchez un nouvel emploi
Toute entreprise de construction soumise à la CN doit vous assurer contre la maladie dès le premier jour. Demandez quand même, lors de l’entretien d’embauche, quel est l’assureur et s’il y a un délai d’attente : la réponse vous montre vite si l’entreprise connaît bien ses obligations.
Questions fréquentes
- Ai-je droit aux indemnités journalières maladie pendant le temps d’essai ?
- Oui. Selon l’art. 56 CN, la couverture commence le jour où vous commencez le travail ou auriez dû le commencer, donc aussi pendant le temps d’essai. Ce qui vous manque pendant le temps d’essai, c’est la protection contre le licenciement : l’entreprise peut vous licencier malgré la maladie, car l’interdiction de licencier prévue par la CN et par le Code des obligations ne vaut qu’une fois le temps d’essai terminé.
- Les apprentis sont-ils couverts par l’assurance perte de gain maladie ?
- Oui. L’annexe de la CN sur les conditions d’apprentissage cite expressément l’indemnité journalière en cas de maladie selon l’art. 56 parmi les prestations accordées aux apprentis. Les mêmes règles s’appliquent donc : un jour de carence par cas de maladie, puis 80 % du salaire d’apprenti perdu.
- L’assurance perte de gain maladie paie-t-elle pendant la maternité ?
- Oui. La CN exige des prestations de maternité pendant au moins 16 semaines, dont au moins huit après l’accouchement. Ces semaines ne sont pas imputées sur les 730 jours prévus pour la maladie. L’assurance peut déduire l’allocation de maternité des APG lorsqu’elle porte sur la même période.
- Un jour férié est-il payé quand on est malade ?
- Pas si vous touchez une indemnité journalière maladie pour ce jour-là. La CN exclut alors l’indemnité de jour férié, pour que le jour ne soit pas payé deux fois. L’indemnité journalière, elle, continue d’être versée pendant le jour férié.
Autres articles
Tous les articles
Temporaire sur un chantier : salaire, frais et congé 2026
Temporaire sur un chantier en 2026 : salaire minimum CN, vacances, 13e salaire, indemnité de chantier, délai de congé et retraite anticipée FAR.
Délai de congé dans la construction : ce que dit la CN 2026
Délai de congé dans la construction selon la CN 2026 : temps d’essai, délais par année de service et dès 55 ans, maladie, accident, hiver, ORP et FAR.
Salaire électricien Suisse 2026 : minimums CCT jusqu’en 2029
Combien gagne au minimum un électricien en Suisse en 2026 : CCT pour installateur-électricien et électricien de montage, salaire d’apprenti et hausse 2027.