Indennità di malattia in edilizia: cosa paga il CNM 2026
La risposta breve
Se è malato e non può andare in cantiere, l’assicurazione d’indennità giornaliera della Sua impresa Le paga l’80 per cento del salario perso, dal secondo giorno di malattia fino al 730° giorno dall’inizio della malattia. Il primo giorno è a Suo carico. Il premio lo pagate a metà Lei e il Suo datore di lavoro. Così prevede il Contratto nazionale mantello (CNM) 2026 per l’edilizia principale.
In rete si trovano spesso altre cifre. Il 90 per cento valeva con il CNM 2023–2025. «720 giorni nell’arco di 900» viene dal CNM del 2000 e dalla legge sull’assicurazione malattie. E la scala bernese o zurighese, su cui si basano molte guide, in edilizia La riguarda solo in un caso particolare. Qui seguiamo una malattia dal primo giorno, sul testo del CNM 2026–2031, e mostriamo che cosa vale in caso di disdetta, di lavoro a tempo parziale, per i frontalieri e poco prima della rendita PEAN.
Che cosa prescrive il CNM dal 2026
Ogni impresa assoggettata al CNM deve stipulare un’assicurazione d’indennità giornaliera di malattia per i suoi lavoratori. Lo prevede l’art. 56 del Contratto nazionale mantello 2026–2031. Siccome il Consiglio federale ha dichiarato il CNM di obbligatorietà generale, l’obbligo vale anche per le imprese edili che non fanno parte di nessuna associazione. La copertura comincia il giorno in cui Lei inizia o avrebbe dovuto iniziare il lavoro. Chi è appena stato assunto non deve aspettare per essere assicurato.
L’assicurazione sostituisce il pagamento del salario che il Codice delle obbligazioni impone altrimenti al datore di lavoro. Se l’assicurazione paga quanto chiede il CNM, secondo l’art. 56 cpv. 11 tutte le pretese derivanti dall’art. 324a CO sono tacitate. Per questo, in edilizia, le scale con cui i tribunali misurano di solito la durata del pagamento del salario in caso di malattia non contano quasi nulla. Se l’assicurazione paga meno di quanto prescrive il CNM, la Sua impresa risponde della differenza.
La novità del 2026 è l’importo. Il CNM 2023–2025 chiedeva ancora il 90 per cento del salario perso, il nuovo contratto solo l’80. Allo stesso tempo l’impresa può scegliere una polizza con un differimento fino a 60 giorni invece di 30. La Commissione paritetica svizzera d’applicazione (CPSA) scrive nella sua presentazione del CNM 2026–2031 che i requisiti «vengono adeguati alle condizioni usuali del mercato». Per le imprese affiliate a un’associazione queste regole valgono dal 1° gennaio 2026, per tutte le altre dal 1° aprile 2026, quando è entrata in vigore l’obbligatorietà generale.
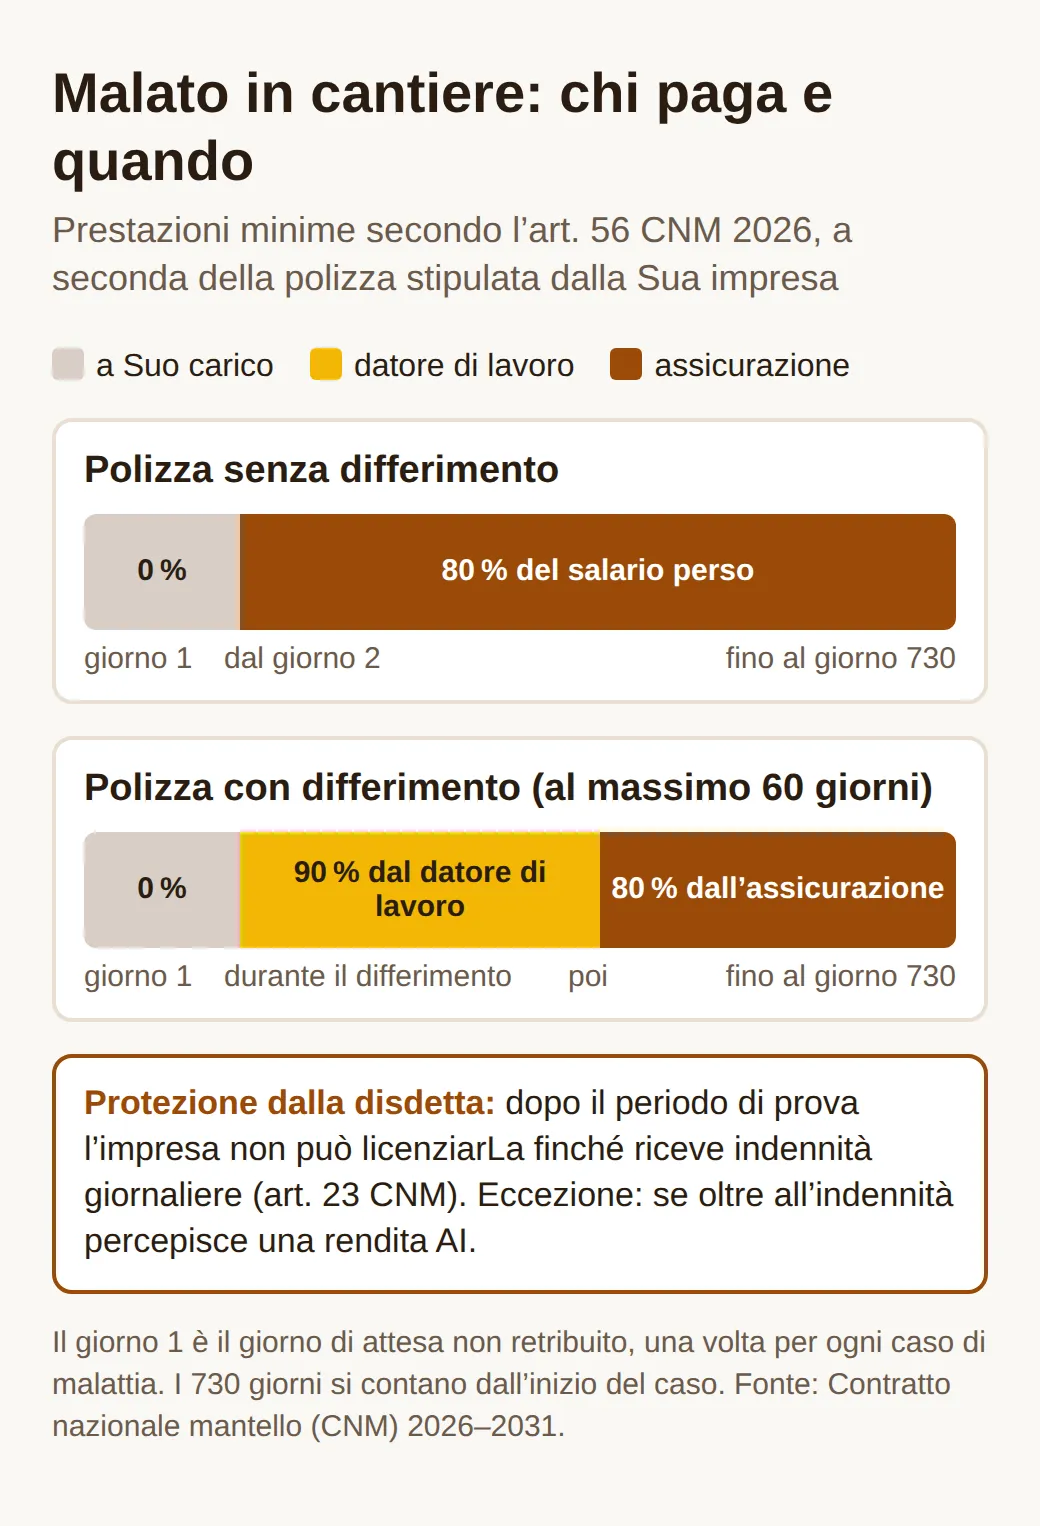
Quale delle due varianti abbia la Sua impresa lo vede nella polizza, altrimenti lo chieda in ufficio. Per il primo giorno non cambia niente: non lo paga nessuno.
Giorno 1: il giorno di attesa
Per ogni caso di malattia c’è al massimo un giorno di attesa non retribuito, ed è a Suo carico (art. 56 cpv. 3 CNM). Un muratore qualificato con AFC e tre anni di pratica in cantiere (classe salariale Q) guadagna nel 2026 in zona rossa almeno 34 franchi l’ora. Con una giornata di 8 ore, il giorno di attesa gli costa 272 franchi lordi. Quante ore conta esattamente una giornata lo indica il calendario di lavoro della Sua impresa. Tre influenze in un inverno significano tre giorni di attesa.
C’è un’eccezione per la ricaduta. Se entro 90 giorni civili dalla ripresa del lavoro torna a essere inabile al lavoro per la stessa malattia, il giorno di attesa viene meno. Dica quindi al medico che si tratta della stessa malattia di prima, perché lo scriva nel certificato.
Per gli infortuni tutto questo non vale. Lì paga la Suva, con regole proprie e giorni di attesa propri. Come funziona lo spieghiamo nell’articolo sull’infortunio in cantiere. Qui parliamo solo di malattia e, dal secondo giorno, di soldi.
Dal giorno 2: l’80 per cento, dall’impresa o dall’assicurazione
Dal secondo giorno riceve almeno l’80 per cento del salario lordo che perde a causa della malattia. Se la Sua impresa ha una polizza con differimento, fino alla fine di questo periodo è l’impresa stessa a pagarLe il 90 per cento, poi subentra l’assicurazione con l’80 per cento (art. 56 cpv. 5 CNM). Nelle prime settimane è quindi messo meglio che con una polizza senza differimento.
Il calcolo si basa sull’ultimo salario versato prima della malattia per il Suo orario di lavoro normale da contratto. Se durante la malattia i salari del CNM aumentano, aumenta anche la Sua indennità. La quota di tredicesima deve essere coassicurata, come prevede l’appendice 6 del CNM. Verso l’alto c’è un limite: da malato non può ricevere più di quanto riceverebbe da sano al lavoro, calcolato sul salario netto.
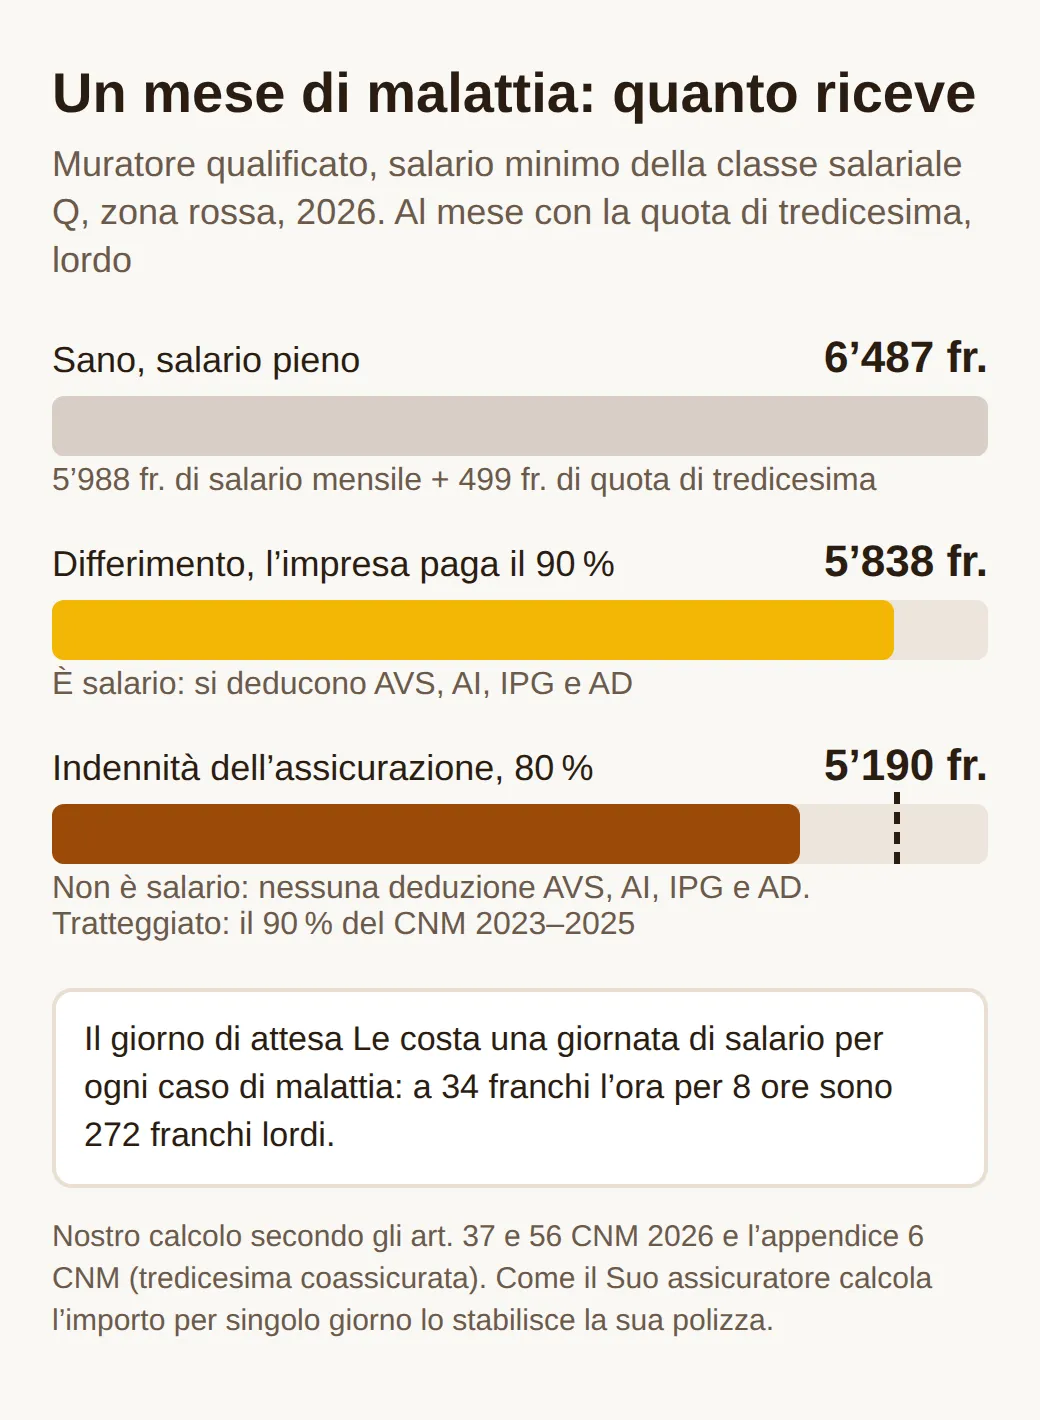
Nel portafoglio la differenza è minore di quanto facciano pensare le barre. Secondo l’art. 6 OAVS le prestazioni di un’assicurazione in caso di malattia non fanno parte del reddito da attività lucrativa. Sull’indennità giornaliera non si pagano quindi contributi AVS, AI, IPG e dell’assicurazione contro la disoccupazione e, secondo la Fondazione FAR, nemmeno contributi PEAN. Il 90 per cento che l’impresa paga durante il differimento è invece salario, con tutte le deduzioni.
Tempo parziale e malattia parziale
Se lavora a tempo parziale, l’accordo deve essere scritto e indicare la Sua quota delle ore di lavoro annuali. Le ore computate per i giorni di malattia si riducono nella stessa proporzione (art. 25 cpv. 3 CNM), e l’indennità giornaliera si calcola sul grado d’occupazione del Suo contratto. Al 60 per cento riceve quindi l’80 per cento del Suo salario al 60 per cento.
Se è inabile al lavoro solo in parte, l’assicurazione paga in proporzione al grado d’inabilità, appena un medico attesta almeno il 25 per cento. È più generoso dell’assicurazione d’indennità giornaliera secondo la legge sull’assicurazione malattie (LAMal), che deve pagare solo dal 50 per cento. Se è malato al 50 per cento, lavora l’altra metà e per quella riceve il salario, per la metà malata l’indennità. Perché tutto fili liscio, servono i documenti giusti al momento giusto.
Annunciare la malattia: che cosa fare e quando
Il CNM non dice entro quando deve annunciare la malattia né da quale giorno deve portare un certificato medico. Lo stabiliscono le condizioni d’assicurazione della polizza e le regole della Sua impresa. Il datore di lavoro deve informarLa su queste condizioni (art. 56 cpv. 11 CNM). Non è una formalità: se l’assicurazione rifiuta le prestazioni perché Lei ha violato per colpa Sua le condizioni, l’impresa non ne risponde, a patto di averLa informata. Il danno resta allora a Suo carico.
Come funziona in pratica lo mostra il promemoria per i dipendenti dell’assicuratore Helsana. La malattia va annunciata subito al datore di lavoro. Se la annuncia tardi o non ha un certificato medico, l’inizio delle prestazioni può slittare oppure le prestazioni possono essere negate del tutto. Se la malattia si prolunga, manda ogni mese un nuovo certificato e alla fine un certificato finale. Dà all’assicurazione una procura per i Suoi dati medici e segue le cure. Al più tardi dopo 120 giorni l’assicurazione Le manda il modulo per l’annuncio all’AI, con cui coordina il caso. Di regola Helsana versa l’indennità giornaliera al datore di lavoro, che deve poi versarla a Lei. Altri assicuratori hanno regole simili, ma non uguali. Chieda in ufficio il promemoria della Sua assicurazione e tenga una copia di ogni certificato.
L’annuncio in sé non deve essere complicato. Basta un messaggio al capo muratore o all’ufficio, purché arrivi presto:
Buongiorno, sono [nome]. Sono malato e oggi non posso venire al cantiere di [luogo]. Oggi vado dal medico e vi mando il certificato appena ce l’ho.
Le cose si complicano solo quando la malattia ritorna.
Ricaduta: quando comincia un nuovo caso
Per una ricaduta valgono due termini diversi. Il primo l’abbiamo già visto: se la stessa malattia torna entro 90 giorni dalla ripresa del lavoro, non paga un nuovo giorno di attesa. Il secondo riguarda la durata. L’assicurazione paga fino al 730° giorno dall’inizio del caso di malattia. Secondo l’art. 56 cpv. 4 CNM, un nuovo caso con nuovi 730 giorni comincia solo se prima della ricaduta è stato abile al lavoro senza interruzione per dodici mesi.
Un esempio: a marzo resta a casa per un’ernia del disco, a giugno torna al lavoro e a novembre si ferma di nuovo per la stessa schiena. Dal rientro sono passati più di 90 giorni, quindi paga di nuovo un giorno di attesa. Ma non è stato bene per dodici mesi, quindi per l’assicurazione è lo stesso caso. Il conteggio corre da marzo, e non c’è nemmeno un nuovo differimento.
Se la malattia c’era già prima
Per le malattie gravi per cui era già in cura prima di entrare nell’assicurazione, l’assicurazione può limitare le prestazioni. Di quanto dipende da quanto tempo è impiegato senza interruzione in un’impresa assoggettata al CNM (art. 56 cpv. 8 CNM):
| Impiegato senza interruzione | Durata massima dell’indennità per caso |
|---|---|
| fino a 6 mesi | 4 settimane |
| fino a 9 mesi | 6 settimane |
| fino a 12 mesi | 2 mesi |
| fino a 5 anni | 4 mesi |
Dopo cinque anni senza interruzione nell’edilizia principale svizzera ha diritto alle prestazioni piene. Le pause di meno di 90 giorni non contano come interruzione, per stagionali e dimoranti temporanei quelle di meno di 120 giorni. Chi passa da un’impresa edile all’altra, quindi, non riparte da zero. E dove l’assicurazione copre solo con riserva, l’impresa stessa deve pagare il salario secondo l’art. 324a CO. La domanda successiva è chi paga l’assicurazione.
Chi paga il premio dell’indennità giornaliera di malattia?
Il premio effettivo lo pagano a metà l’impresa e i lavoratori (art. 56 cpv. 5 CNM). Quanto sia alto dipende dall’assicuratore e dall’impresa. La Sua parte la vede come deduzione sul conteggio salariale. Finché è malato, non paga premi.
Quanto i tribunali prendano sul serio questi obblighi lo mostra un caso deciso dal Tribunale federale nel 2001 (DTF 127 III 318, sentenza in tedesco). Un manovale, dopo un infortunio e la fine delle prestazioni della Suva, riceveva indennità giornaliere dall’assicurazione collettiva della sua impresa edile. Dall’aprile 1998 riceveva una rendita AI, e l’impresa lo ha licenziato per fine luglio 1998. È passato all’assicurazione individuale, che gli ha versato indennità fino a novembre 1999, e ha sostenuto di averne pagato lui stesso i premi. Ha chiesto 10’635 franchi. I tribunali zurighesi hanno respinto la causa, il Tribunale federale gli ha dato ragione nel principio: l’obbligo del datore di lavoro di provvedere all’esonero dai premi può valere anche dopo la fine del rapporto di lavoro, e chi non stipula l’assicurazione collettiva promessa risponde del danno. Se l’uomo avesse davvero pagato i premi doveva ancora accertarlo il Tribunale superiore del Cantone di Zurigo. Il caso era regolato da un CNM degli anni Novanta, ma l’esonero dai premi durante la malattia e la responsabilità dell’impresa per le lacune sono ancora oggi nel contratto.
Se la Sua impresa non ha nessuna assicurazione, o ne ha una che paga meno del CNM, la differenza Gliela deve l’impresa stessa. Si rivolga al Suo sindacato o alla commissione professionale paritetica della Sua regione, che controlla il rispetto del CNM. Spesso la posta in gioco più alta arriva quando si aggiunge una disdetta.
Malato durante il termine di disdetta o in caso di intemperie
Dopo il periodo di prova l’impresa non può licenziarLa finché l’assicurazione d’indennità giornaliera di malattia Le versa le prestazioni (art. 23 cpv. 1 CNM). Può durare due anni ed è una protezione molto più forte di quella del Codice delle obbligazioni, dove finisce dopo 30, 90 o 180 giorni a seconda dell’anno di servizio. Se oltre all’indennità riceve una rendita AI, da quel momento l’impresa può licenziarLa con il termine normale. Nuovo dal 2026: se l’assicurazione annuncia la fine dei pagamenti e Lei per motivi di salute non può tornare al Suo posto, potete concordare la fine del rapporto di lavoro per quella data. Concordare significa: Lei non è obbligato ad accettare.
Diverso è il caso in cui aveva già ricevuto la disdetta e si ammala solo dopo. Allora il termine di disdetta si ferma, ma solo per il tempo previsto dall’art. 336c CO: al massimo 30 giorni nel primo anno di servizio, 90 giorni dal secondo al quinto e 180 giorni dal sesto. Poi il resto del termine riprende a decorrere e la fine slitta alla prossima fine del mese. Termini, periodo di prova e licenziamenti invernali li spieghiamo nell’articolo sulla disdetta in edilizia.
In caso di intemperie vale questo: l’indennità per intemperie dell’assicurazione contro la disoccupazione c’è solo per il lavoro perso esclusivamente a causa delle condizioni meteorologiche. Se è già in malattia con certificato, non lavora a causa della malattia, e questo continua a passare dall’indennità giornaliera di malattia. Se la Sua assicurazione riduca l’indennità per i giorni in cui nemmeno i colleghi sani lavorano lo stabilisce la sua polizza. Il CNM dice solo che da malato non può ricevere più che al lavoro. Come funziona l’indennità per intemperie lo spieghiamo nell’articolo sulle intemperie in cantiere. Quando finisce il rapporto di lavoro, si pone una nuova domanda.
Quando lascia l’impresa
Con la fine del rapporto di lavoro finisce anche la copertura dell’assicurazione collettiva (art. 56 cpv. 9 CNM). Se quel giorno è malato, l’assicurazione continua comunque a pagare quel caso finché non è di nuovo pienamente abile al lavoro, al massimo fino al limite dei 730 giorni. Per una nuova malattia dopo l’uscita non paga più nulla.
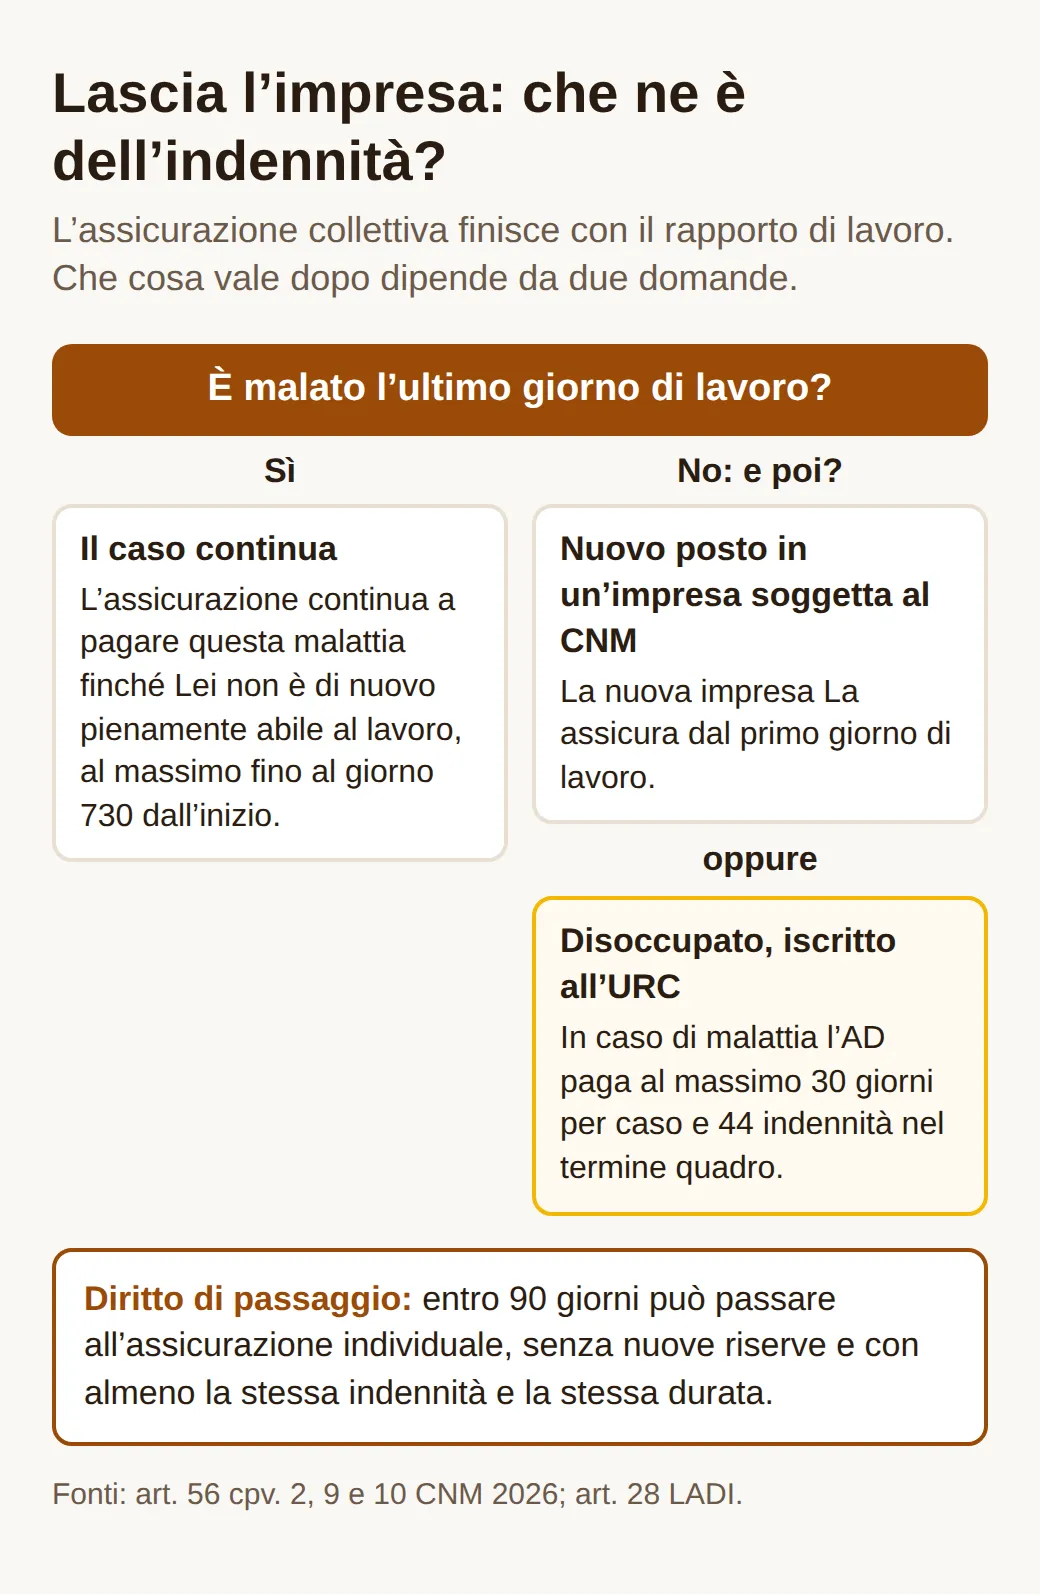
Se comincia subito in un’altra impresa edile, lì è assicurato dal primo giorno. Se resta disoccupato, la lacuna è grande. In caso di malattia l’assicurazione contro la disoccupazione paga l’indennità piena solo fino al 30° giorno d’inabilità al lavoro e al massimo 44 indennità giornaliere in tutto il termine quadro (art. 28 LADI). L’Ufficio dell’assicurazione contro la disoccupazione del Cantone di Berna (scheda in tedesco) calcola che 30 giorni civili corrispondono a 20–22 indennità giornaliere e raccomanda vivamente ai disoccupati un’assicurazione d’indennità giornaliera di malattia.
Proprio per questo ha un diritto: entro 90 giorni dall’uscita può passare all’assicurazione individuale dell’assicuratore. L’assicuratore non può formulare nuove riserve e deve coprire almeno l’indennità giornaliera e la durata delle prestazioni avute finora. La Sua impresa deve informarLa per iscritto e in tempo utile (art. 56 cpv. 10 CNM). Il premio, poi, lo paga solo Lei. Se la polizza della Sua impresa è conclusa secondo la legge sull’assicurazione malattie, resta addirittura nell’assicurazione collettiva finché l’assicuratore non L’ha informata per iscritto (art. 71 LAMal).
Nelle loro condizioni alcuni assicuratori limitano il diritto di passaggio. Helsana, per esempio, lo esclude se abita all’estero, se passa all’assicurazione collettiva di un nuovo datore di lavoro o se il rapporto di lavoro finisce nel periodo di prova e non si iscrive all’assicurazione contro la disoccupazione. Il CNM non prevede eccezioni del genere. Scriva quindi presto, con lettera raccomandata:
Passaggio all’assicurazione individuale: sono stato impiegato fino al [data] presso [impresa] e assicurato tramite la sua assicurazione collettiva d’indennità giornaliera di malattia (contratto [numero]). In virtù dell’art. 56 cpv. 10 CNM passo all’assicurazione individuale, con la stessa indennità giornaliera, la stessa durata delle prestazioni e senza nuove riserve. Vi prego di inviarmi la polizza e la fattura del premio a [indirizzo].
Frontalieri, permessi L e viaggi all’estero
L’assicurazione vale in tutto il mondo, ma non senza limiti (art. 56 cpv. 12 CNM). Se resta all’estero per più di tre mesi, la copertura decade, a meno che sia ricoverato e per motivi medici il rientro sia sconsigliato. Il Liechtenstein non conta come estero. Più importante nella vita di tutti i giorni: se da malato va all’estero senza il consenso esplicito dell’assicurazione, questa ricomincia a pagare solo dal Suo rientro in Svizzera. Helsana chiede di essere informata 14 giorni prima della partenza. Vale anche per una visita alla famiglia nel Paese d’origine.
Se non ha né un permesso di dimora né un permesso di domicilio, per esempio se ha un permesso per dimoranti temporanei (permesso L), ogni prestazione finisce alla scadenza del permesso o quando lascia la Svizzera. Fanno eccezione solo i ricoveri in Svizzera necessari dal punto di vista medico, con l’autorizzazione dell’autorità competente.
Le frontaliere e i frontalieri sono trattati dall’assicurazione come tutti gli altri, finché abitano nella zona di confine limitrofa e restano a disposizione per i controlli dell’assicurazione. Se si trasferisce definitivamente in un’altra regione all’estero, l’assicurazione può sospendere i pagamenti. Restano salvi i diritti derivanti dagli accordi con l’UE e l’AELS. Al momento del passaggio all’assicurazione individuale, il domicilio all’estero può diventare un problema, come visto sopra.
Posti vicino al confine
A seconda di dove abita oltre confine, i posti più vicini sono in Ticino, a Basilea o a Ginevra. Quando si presenta in una nuova impresa, chieda quale assicuratore copre l’indennità giornaliera di malattia e che cosa richiede se il domicilio è all’estero.
Verso i 60 anni: malato prima della rendita PEAN
Per i lavoratori edili più anziani, una lunga malattia poco prima dei 60 anni può scombussolare il pensionamento anticipato. Il CNM La protegge dalla disdetta finché riceve l’indennità giornaliera, anche a 58 o 59 anni. La rendita PEAN (FAR) viene posticipata se alla data prevista per l’inizio è del tutto inabile al lavoro e riceve indennità giornaliere. Secondo la Fondazione FAR comincia solo quando supera l’indennità giornaliera, quando Le viene concessa una rendita AI oppure quando il diritto all’indennità è esaurito e la decisione AI non è ancora arrivata. La richiesta deve comunque presentarla almeno sei mesi prima della data d’inizio prevista in origine, altrimenti la rendita comincia più tardi in proporzione al ritardo. La fondazione computa sulla rendita PEAN le indennità giornaliere e una rendita AI concessa in seguito, perché la FAR paga solo dopo tutte le altre assicurazioni sociali.
Se il Suo rapporto di lavoro finisce mentre è malato, si iscriva all’URC, anche se non può lavorare. Il Regolamento PEAN considera disoccupate anche le persone inabili al lavoro il cui rapporto di lavoro è finito, se sono iscritte all’URC. Negli ultimi sette anni prima della rendita sono ammessi fino a due anni di disoccupazione, con una riduzione. Senza iscrizione rischia un buco nei sette anni di lavoro senza interruzione nell’edilizia che sono richiesti. Come si calcola la rendita PEAN e quali lacune restano nell’AVS e nella cassa pensioni lo spieghiamo nell’articolo sul pensionamento anticipato in edilizia.
Che cosa può fare adesso
Guardi sul Suo prossimo conteggio salariale se c’è una deduzione per l’indennità giornaliera di malattia. Se manca, chieda presso quale assicuratore l’impresa L’ha assicurata. Si faccia dare il promemoria o le condizioni e cerchi due cose: entro quando deve portare un certificato medico e se la polizza prevede un differimento. Così sa chi Le paga il 90 per cento nelle prime settimane e chi l’80 per cento dopo. E se se ne va, per scelta o no, segni in agenda i 90 giorni per il passaggio prima di uscire dall’ufficio per l’ultima volta.
Se cerca un nuovo posto
Ogni impresa edile assoggettata al CNM deve assicurarLa contro la malattia dal primo giorno. Al colloquio di lavoro chieda comunque qual è l’assicuratore e se c’è un differimento: la risposta Le mostra subito quanto bene l’impresa conosce i suoi obblighi.
Domande frequenti
- Ho diritto all’indennità giornaliera di malattia durante il periodo di prova?
- Sì. Secondo l’art. 56 CNM la copertura comincia il giorno in cui Lei inizia o avrebbe dovuto iniziare il lavoro, quindi anche durante il periodo di prova. Quello che nel periodo di prova manca è la protezione dalla disdetta: l’impresa può licenziarLa anche se è malato, perché il divieto di disdetta del CNM e del Codice delle obbligazioni vale solo dopo la fine del periodo di prova.
- Gli apprendisti in edilizia hanno l’indennità giornaliera di malattia?
- Sì. L’appendice del CNM sulle condizioni di formazione e di lavoro degli apprendisti elenca espressamente l’indennità giornaliera di malattia secondo l’art. 56 tra le prestazioni a cui gli apprendisti hanno diritto. Valgono quindi le stesse regole: un giorno di attesa per ogni caso di malattia, poi l’80 per cento del salario di apprendista perso.
- L’assicurazione d’indennità giornaliera di malattia paga anche in caso di maternità?
- Sì. Il CNM esige prestazioni di maternità per almeno 16 settimane, di cui almeno otto dopo il parto. Queste settimane non rientrano nei 730 giorni previsti per la malattia. L’assicurazione può computare l’indennità di maternità dell’IPG nella misura in cui riguarda lo stesso periodo.
- Se sono malato in un giorno festivo, ho diritto al giorno festivo pagato?
- No, se per quel giorno riceve l’indennità giornaliera di malattia. In questo caso il CNM esclude l’indennità per il giorno festivo, così il giorno non viene pagato due volte. L’indennità giornaliera, invece, continua a essere versata anche nel giorno festivo.
Altri articoli
Tutti gli articoli
Lavoro temporaneo in edilizia: salario, spese, disdetta 2026
Lavoro temporaneo in edilizia nel 2026: salario minimo CNM, vacanze, tredicesima, indennità di cantiere, termini di disdetta e pensionamento anticipato FAR.
Termine di disdetta in edilizia 2026: cosa prevede il CNM
Termine di disdetta in edilizia col CNM 2026: periodo di prova, termini per anzianità e dai 55 anni, malattia, infortunio, licenziamento invernale, URC e FAR.
Stipendio elettricista Svizzera: minimi CCL 2026-2029
Quanto guadagna come minimo un elettricista in Svizzera nel 2026: CCL per installatore elettricista ed elettricista di montaggio, apprendisti e aumento 2027.